Sektor Kesehatan Paling Banyak di Pipeline IPO 2026, Apa yang Perlu Dinilai Investor Sebelum Masuk Saham Perdana?


- Sektor kesehatan menjadi penyumbang terbanyak pipeline IPO BEI per 9 Oktober 2026, yaitu empat dari sembilan perusahaan.
- JECX, EMMI, dan PRDL menghimpun Rp918,47 miliar, setara 42,5% dari total dana IPO 2026 hingga 9 Oktober 2026.
- Setelah memperhitungkan dilusi, PER EMMI pada harga perdana naik dari 16,8x menjadi sekitar 24,0x.
Harga saham perdana ditetapkan sebelum saham diperdagangkan di pasar, sehingga penilaian investor terutama bertumpu pada informasi dalam prospektus. Ketelitian membaca dokumen tersebut menjadi pembeda utama dalam menilai penawaran umum perdana saham atau initial public offering (IPO).
Pada 2026, sektor kesehatan menjadi sektor yang paling banyak muncul dalam proses IPO di Bursa Efek Indonesia (BEI). Per 9 Oktober 2026, empat dari sembilan perusahaan dalam pipeline IPO, yaitu daftar perusahaan yang sedang menjalani proses penawaran umum perdana, berasal dari sektor kesehatan.
Pola serupa terlihat pada emiten yang sudah tercatat. Tiga dari tujuh emiten baru sepanjang 2026 berasal dari sektor kesehatan, yaitu PT Nitrasanata Dharma Tbk (JECX), PT Esa Medika Mandiri Tbk (EMMI), dan PT Prodia Diagnostic Line Tbk (PRDL).
Meski sektor ini cukup dominan, jumlah emiten dari satu sektor belum menjelaskan kualitas masing-masing perusahaan. Valuasi setelah dilusi, kualitas laba, penggunaan dana, dan risiko spesifik tetap perlu diperiksa melalui prospektus sebelum memutuskan ikut memesan saham.
Pasar IPO 2026 Berjalan Lebih Sepi
Banyaknya calon emiten dari satu sektor pada 2026 terjadi ketika aktivitas IPO secara keseluruhan justru menyusut. Perbandingan berikut menunjukkan seberapa jauh penurunannya.
Hingga 9 Oktober 2026, BEI mencatat tujuh emiten baru dengan total dana IPO Rp2,16 triliun, tidak berubah dari posisi 28 Agustus 2026. Sementara itu, OJK mencatat dana IPO Rp2,27 triliun hingga 30 Agustus 2026. Perbedaan angka tersebut perlu dibaca dengan memperhatikan periode pelaporan dan cakupan data masing-masing lembaga.
Pada periode yang sama tahun 2025, yaitu hingga akhir Agustus, OJK mencatat 10 emiten baru dengan dana Rp6,19 triliun. Dengan menggunakan basis sumber yang sama, dana IPO 2026 lebih rendah sekitar 63,3% dibandingkan tahun sebelumnya.
Kondisi pasar sekunder juga berada dalam tekanan. IHSG ditutup di level 6.093,76 pada 9 Oktober 2026, sementara pasar saham mencatat arus modal asing keluar sekitar Rp84,2 triliun sepanjang 2026 hingga 7 Oktober berdasarkan data Kementerian Keuangan.
OJK menyebut ketidakpastian geopolitik memengaruhi waktu pelaksanaan IPO. Sebagian calon emiten juga belum memperoleh persetujuan karena keterbukaan informasinya masih perlu diperbaiki.
Salah satu contohnya adalah calon emiten PT Swayasa Prakarsa Tbk (SWAP), produsen alat kesehatan berbasis riset. Pencatatan saham yang semula dijadwalkan pada 10 September 2026 ditunda karena hingga 1 September emiten belum memperoleh pernyataan efektif dari OJK, sementara laporan keuangan per Februari 2026 dalam prospektusnya sudah kedaluwarsa pada 31 Agustus. OJK kemudian menyatakan SWAP harus mengajukan ulang proses IPO dengan laporan keuangan dan prospektus yang diperbarui.
Komposisi Pipeline yang Condong ke Sektor Kesehatan
Porsi sektor kesehatan dalam pipeline sempat berubah-ubah. Per 28 Agustus 2026, empat dari tujuh perusahaan dalam pipeline berasal dari sektor kesehatan atau sekitar 57,1%, lalu menjadi tiga dari tujuh atau sekitar 42,9% per 4 September 2026.
Per 9 Oktober 2026, jumlah perusahaan dalam pipeline bertambah menjadi sembilan, dengan empat di antaranya dari sektor kesehatan atau sekitar 44,4%. Sisanya berasal dari sektor energi (dua perusahaan) serta sektor bahan baku, keuangan, dan industri (masing-masing satu perusahaan). Dari sisi ukuran aset, pipeline tersebut terdiri atas dua perusahaan beraset di bawah Rp50 miliar, empat perusahaan beraset Rp50 miliar hingga Rp250 miliar, dan tiga perusahaan beraset di atas Rp250 miliar.
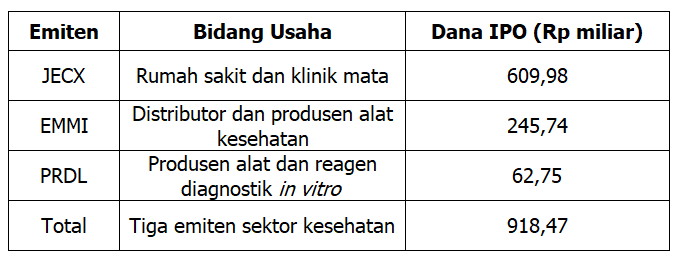
Kontribusi sektor kesehatan terhadap dana yang terhimpun juga signifikan. Tiga emiten kesehatan yang sudah tercatat menghimpun total Rp918,47 miliar, atau sekitar 42,5% dari dana IPO Rp2,16 triliun sepanjang 2026.
Tabel 1. Dana IPO Emiten Sektor Kesehatan yang Tercatat pada 2026
Sumber: Prospektus dan hasil penawaran umum masing-masing emiten, diolah.
Porsi tersebut juga tidak tersebar merata. JECX sendiri menyumbang sekitar 66,4% dari total dana tiga emiten kesehatan, sehingga besarnya kontribusi sektor ini terutama ditopang oleh satu penawaran berukuran besar.
Valuasi Harga Perdana dan Efek Dilusi
Valuasi saham perdana perlu dihitung dengan jumlah saham setelah IPO, bukan sebelum IPO. Perbedaan jumlah saham tersebut dapat mengubah gambaran valuasi secara material.
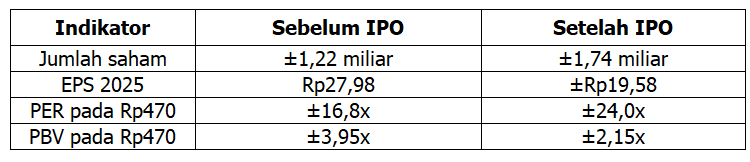
EMMI menawarkan 522,86 juta saham baru pada harga Rp470 per saham, sehingga dana kotor yang dihimpun sekitar Rp245,74 miliar. Dengan 1,74 miliar saham tercatat setelah IPO, kapitalisasi pasar EMMI pada harga perdana sekitar Rp819,14 miliar.
Laba per saham atau earnings per share (EPS) EMMI tahun 2025 tercatat Rp27,98. Namun, angka tersebut dihitung dari sekitar 1,22 miliar saham sebelum IPO, sehingga belum mencerminkan tambahan saham baru.
Jika laba yang dapat diatribusikan kepada pemilik entitas induk sebesar Rp34,13 miliar dibagi 1,74 miliar saham setelah IPO, EPS turun menjadi sekitar Rp19,58. Penurunan EPS ini menunjukkan efek dilusi, yaitu berkurangnya laba per saham akibat bertambahnya jumlah saham beredar.
Dengan basis tersebut, price to earnings ratio (PER) EMMI pada harga perdana sekitar 24,0x, lebih tinggi dibandingkan 16,8x bila memakai EPS sebelum IPO.
Adapun price to book value (PBV) EMMI sekitar 2,15x. Angka ini diperoleh dengan membagi kapitalisasi pasar Rp819,14 miliar dengan ekuitas akhir 2025 sebesar Rp145,01 miliar yang ditambah dana bersih IPO sekitar Rp235,20 miliar. Perhitungan ini merupakan pendekatan PBV pro forma, bukan angka ekuitas aktual setelah IPO.
Berbeda dengan PER, PBV justru turun setelah IPO. Nilai saham lama pada harga Rp470 setara sekitar Rp573,40 miliar atau 3,95x ekuitas. Setelah IPO, tambahan ekuitas dari dana bersih penawaran menurunkan PBV pro forma menjadi sekitar 2,15x.
Tabel 2. Ringkasan Valuasi EMMI pada Harga Perdana
Sumber: Prospektus EMMI, diolah.
Valuasi JECX berada pada level yang jauh lebih tinggi. PER JECX sekitar 61,7x pada batas atas harga Rp1.400. Pada harga final Rp1.250, PER tersebut setara sekitar 55,1x dengan asumsi basis laba yang sama, dan kapitalisasi pasarnya saat pencatatan sekitar Rp4,07 triliun.
Perbedaan PER kedua emiten tidak otomatis menunjukkan mana yang lebih murah. JECX bergerak di layanan rumah sakit mata dengan pendapatan dari layanan kesehatan, sedangkan EMMI bergerak dalam distribusi dan penyediaan alat kesehatan. Model bisnis yang berbeda membuat profil margin, kebutuhan modal kerja, dan stabilitas pendapatannya juga berbeda, sehingga PER lebih tepat dibandingkan dengan emiten sejenis di subsektor masing-masing.
Kualitas Laba EMMI di Balik Lonjakan Pertumbuhan
Lonjakan laba pada tahun menjelang IPO perlu ditelusuri sumbernya, karena tidak semua pertumbuhan berasal dari kegiatan usaha yang berulang. Indikator berikut menunjukkan komposisi di balik kenaikan laba EMMI.
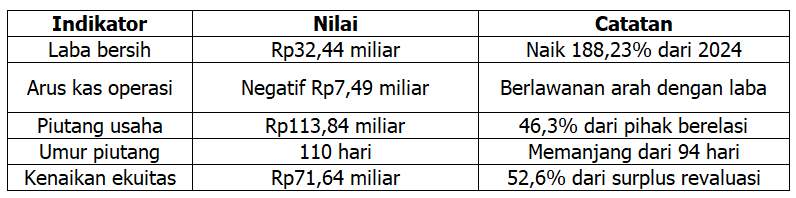
Laba bersih EMMI naik 188,23% menjadi Rp32,44 miliar pada 2025 dibandingkan tahun sebelumnya. Laba yang dapat diatribusikan kepada pemilik entitas induk naik lebih tinggi, yaitu 210,05% menjadi Rp34,13 miliar, sementara kepentingan nonpengendali mencatat rugi sekitar Rp1,69 miliar.
Kenaikan pendapatan ditopang segmen pemerintah, terutama tender yang didanai Islamic Development Bank (IsDB) dan tender World Bank SOPHI senilai Rp101,71 miliar. Tender SOPHI baru diakui sekitar 20% atau Rp20,34 miliar sebagai pendapatan pada 2025, sehingga sekitar Rp81,37 miliar belum diakui sebagai pendapatan pada periode tersebut. Porsi tersebut berpotensi menjadi pendapatan pada periode berikutnya, meskipun realisasinya tetap bergantung pada penyelesaian proyek.
Gambaran laba juga perlu dilihat bersama arus kas. Pada 2025, EMMI mencatat arus kas operasi negatif sekitar Rp7,49 miliar, meskipun laba bersihnya Rp32,44 miliar. Artinya, laba yang tercatat belum sepenuhnya berubah menjadi kas dari kegiatan operasional.
Salah satu penyebabnya terlihat pada piutang usaha yang mencapai Rp113,84 miliar pada akhir 2025. Sebanyak 46,3% atau sekitar Rp52,71 miliar di antaranya berasal dari pihak berelasi, yaitu pihak yang memiliki hubungan kepemilikan atau pengendalian dengan emiten.
Umur piutang juga memanjang dari 94 hari menjadi 110 hari. Dengan kata lain, waktu rata-rata yang dibutuhkan untuk mengubah penjualan menjadi kas bertambah sekitar 16 hari.
Dari sisi neraca, ekuitas naik 97,64% menjadi Rp145,01 miliar. Namun, surplus revaluasi tanah sebesar Rp37,65 miliar menyumbang sekitar 52,6% dari kenaikan tersebut. Surplus ini berasal dari penilaian ulang aset, bukan dari laba operasional.
Tabel 3. Indikator Kualitas Laba EMMI Tahun 2025
Sumber: Prospektus EMMI, diolah.
Penggunaan Dana dan Struktur Penawaran
Tidak seluruh dana IPO masuk ke kas emiten, dan tujuan penggunaannya pun berbeda. Porsi dana untuk ekspansi, pelunasan utang, atau yang diterima pemegang saham lama dapat memengaruhi kondisi perusahaan setelah tercatat.
1. EMMI: sebagian besar untuk modal kerja
Setelah dikurangi biaya emisi sekitar 4,29% atau Rp10,54 miliar, dana bersih IPO EMMI sekitar Rp235,20 miliar. Dana tersebut dialokasikan Rp50 miliar atau sekitar 21,3% untuk pelunasan pinjaman, sekitar 72,3% untuk modal kerja, dan sekitar 6,4% untuk gedung pabrik di Cikupa.
Porsi modal kerja yang besar sejalan dengan kebutuhan emiten pengadaan alat kesehatan yang harus membiayai persediaan dan piutang sebelum pembayaran dari pelanggan diterima.
2. JECX: sepertiga dana mengalir ke pemegang saham lama
Dari total emisi JECX Rp609,98 miliar, sekitar Rp203,33 miliar berasal dari 162,66 juta saham divestasi, yaitu saham milik pemegang saham lama yang ikut dijual saat IPO. Dana dari porsi ini diterima pemegang saham penjual, bukan masuk ke kas emiten.
Dana dari 325,32 juta saham baru sekitar Rp406,65 miliar dialokasikan Rp140 miliar untuk pelunasan lebih awal pinjaman bank dan Rp185 miliar untuk anak usaha. Sisanya sekitar Rp81,65 miliar, sebelum biaya emisi, digunakan untuk modal kerja.
3. SWAP: sebagian dana untuk pelunasan utang ke pihak terafiliasi
Berdasarkan prospektus awal, SWAP berencana menawarkan 323 juta saham dengan harga Rp130 hingga Rp140 per saham, atau sekitar Rp45,22 miliar pada batas atas. Sekitar 27% atau Rp12 miliar dialokasikan untuk pelunasan kewajiban kepada pihak terafiliasi, yaitu Rp10 miliar kepada Yayasan Universitas Gadjah Mada dan Rp2 miliar kepada PT Gama Multi Usaha Mandiri. Struktur penawaran ini dapat berubah setelah SWAP mengajukan ulang proses IPO.
Porsi dana yang digunakan untuk melunasi utang kepada pihak terafiliasi perlu diperhatikan karena mengurangi dana yang tersedia untuk operasional dan ekspansi.
Risiko yang Perlu Dicermati pada Saham Perdana Sektor Kesehatan
Selain valuasi dan penggunaan dana, terdapat sejumlah risiko yang perlu dicermati. Sebagian bersifat spesifik pada emiten tertentu, sebagian lagi berlaku umum untuk saham perdana. Setidaknya ada empat risiko yang dapat dicermati melalui prospektus dan data makro terbaru.
1. Konsentrasi pendapatan pada segmen pemerintah
Sebanyak 96,1% penjualan EMMI pada 2025 berasal dari segmen pemerintah. Tingkat konsentrasi setinggi ini membuat perubahan anggaran, pergeseran jadwal tender, atau keterlambatan pembayaran dapat langsung memengaruhi pendapatan dan arus kas emiten.
2. Leverage dan likuiditas neraca
Rasio liabilitas terhadap ekuitas EMMI tercatat 2,89x pada 2025, turun dari 5,08x pada 2023. Rasio lancar 0,92x menunjukkan aset lancar lebih kecil daripada kewajiban jangka pendek, sedangkan interest coverage, yaitu kemampuan laba operasional menutup beban bunga, berada di 2,47x.
Sebagai ilustrasi, jika liabilitas sekitar Rp419,08 miliar berkurang Rp50 miliar dari pelunasan pinjaman dan ekuitas bertambah dana bersih IPO, rasio liabilitas terhadap ekuitas turun menjadi sekitar 0,97x. Perhitungan ini mengasumsikan pos neraca lain tidak berubah, sehingga hanya menggambarkan arah perbaikan dan bukan rasio neraca aktual setelah IPO.
3. Tekanan kurs terhadap bahan baku impor
Rata-rata kurs rupiah secara year-to-date hingga akhir Agustus 2026 berada di Rp17.415 per dolar AS, lebih tinggi sekitar 5,55% dibandingkan asumsi APBN sebesar Rp16.500. Selisih ini menjadi faktor biaya bagi emiten yang bergantung pada alat atau bahan baku impor, terutama bila harga jual kepada pemerintah sudah terkunci dalam kontrak tender, terlebih di tengah volatilitas valas belakangan ini.
4. Likuiditas perdagangan dan hasil penjatahan
Ukuran penawaran yang kecil dapat membatasi likuiditas perdagangan setelah saham tercatat. Dengan rencana dana sekitar Rp45,22 miliar berdasarkan prospektus awal, saham SWAP berpotensi memiliki volume transaksi yang tipis bila kelak tercatat, sehingga investor dapat kesulitan menjual pada harga yang diharapkan.
Sebaliknya, penawaran yang diminati juga memiliki keterbatasan. Porsi penjatahan terpusat JECX, yang resmi melantai di BEI pada Juli 2026, mengalami oversubscribed 62,5x.
Artinya, jumlah pesanan 62,5x lebih besar daripada saham yang tersedia, sehingga saham yang diterima setiap pemesan dapat jauh lebih kecil dari jumlah yang dipesan.
Banyaknya emiten sektor kesehatan dalam pipeline IPO 2026 lebih tepat dibaca sebagai arah pasokan saham baru, bukan ukuran kualitas setiap calon emiten. Data EMMI menunjukkan bahwa pertumbuhan laba yang tinggi dapat berjalan bersamaan dengan arus kas operasi negatif, piutang yang memanjang, dan pendapatan yang terkonsentrasi pada satu segmen.
Oleh sebab itu, investor perlu memperhatikan valuasi setelah dilusi, sumber pertumbuhan laba, kualitas piutang, leverage, serta porsi dana yang benar-benar masuk ke kas emiten sebelum memesan saham perdana.
Horizon imbal hasil juga perlu diperhitungkan. EMMI baru akan membagikan dividen mulai tahun buku 2027 dengan batas maksimal 30% dari laba bersih, sehingga potensi imbal hasil dalam jangka pendek lebih bergantung pada pergerakan harga saham.
Saham perdana umumnya merupakan bagian berisiko tinggi dalam portofolio. Bagi investor yang berencana memesan saham IPO, menyiapkan dana pada instrumen likuid dapat membantu menjaga fleksibilitas, terutama ketika hasil penjatahan jauh lebih kecil dari jumlah pesanan akibat oversubscribed.
Reksa dana pasar uang berinvestasi pada instrumen pasar uang dan/atau efek bersifat utang dengan jatuh tempo tidak lebih dari satu tahun. Jenis reksa dana ini umumnya memiliki fluktuasi yang lebih rendah dibandingkan reksa dana saham, meskipun tetap memiliki risiko dan ketentuan pencairan sesuai produk.
Melalui Makmur sebagai platform wealth-tech yang berizin dan diawasi OJK, investor dapat mengakses beragam pilihan reksa dana. Salah satu reksa dana pasar uang yang tersedia adalah Danapathi Money Market Fund, yang mencatatkan imbal hasil sebesar 5,46% dalam satu tahun terakhir berdasarkan data per 12 Oktober 2026.
Selain reksa dana, Makmur kini juga menyediakan berbagai produk saham, termasuk emiten yang baru tercatat di bursa, yang dapat diakses dan dipantau dalam satu platform.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Link: Promo di Makmur
Unduh aplikasi Makmur melalui link di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik link di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik link di bawah ini:
Website: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Target Pertumbuhan Ekonomi 6% dalam APBN 2027, Ini Instrumen Investasi yang Perlu Dicermati
Key Takeaways: Proyeksi pertumbuhan ekonomi Indonesia kembali menjadi perhatian setelah DPR mengesahkan APBN 2027 pada 29 September 2026 dengan target pertumbuhan ekonomi 6%. Target tersebut berada dalam kisaran 5,8% hingga 6,5% yang sebelumnya diusulkan pemerintah dalam Kerangka Ekonomi Makro dan Pokok-Pokok Kebijakan Fiskal (KEM-PPKF) 2027 dan disampaikan Presiden Prabowo Subianto pada 20 Mei 2026. Sebagai […]


Penerbitan SBN dan Beban Bunga Utang Meningkat, Kapan Crowding Out Menjadi Risiko Nyata bagi Yield dan Ekuitas?
Key Takeaways: Kebutuhan pembiayaan pemerintah merupakan salah satu faktor yang menentukan arah imbal hasil di pasar obligasi domestik. Semakin besar utang yang harus diterbitkan, semakin ketat persaingan memperebutkan dana yang tersedia di pasar. APBN 2027 yang disahkan DPR pada September 2026 menargetkan penerbitan Surat Berharga Negara (SBN) neto sebesar Rp833,7 triliun. Angka tersebut naik 4,28% […]

BEI Pangkas Batas ARB Jadi 7% Usai IHSG Anjlok 11,57%, Apa Dampaknya bagi Investor?
Key Takeaways: Bursa Efek Indonesia (BEI) menyesuaikan batas auto rejection bawah (ARB) untuk efek bersifat ekuitas menjadi 7% secara asimetris melalui Surat Keputusan Direksi Nomor Kep-00157/BEI/10-2026 tentang Peraturan Nomor II-A. ARB merupakan batas maksimal penurunan harga saham dalam satu hari perdagangan. Ketentuan yang mendapat dukungan Otoritas Jasa Keuangan (OJK) ini berlaku di Pasar Reguler dan […]

INDF vs ICBP: Mana Saham Anthoni Salim yang Lebih Menarik?
Key Takeaways: Melalui Grup Salim, Anthoni Salim mengendalikan sejumlah perusahaan di sektor konsumer dan agribisnis. Dua di antaranya yang dikenal luas oleh investor di pasar modal Indonesia adalah PT Indofood Sukses Makmur Tbk (INDF) dan PT Indofood CBP Sukses Makmur Tbk (ICBP). Kedua perusahaan tersebut dikenal lewat produk populer seperti Indomie, mi instan yang telah […]

Yield Lelang SRBI Turun ke Kisaran 6,5%, Apa Artinya bagi Likuiditas Pasar dan Imbal Hasil Instrumen Domestik?
Key Takeaways: Imbal hasil instrumen jangka pendek menjadi salah satu acuan penting bagi investor yang menempatkan dana pada deposito, surat utang bertenor pendek, maupun reksa dana pasar uang. Salah satu acuannya adalah hasil lelang Sekuritas Rupiah Bank Indonesia atau SRBI. Pada lelang 9 Oktober 2026, rata-rata tertimbang yield SRBI tenor 12 bulan yang dimenangkan tercatat […]