Penerbitan SBN dan Beban Bunga Utang Meningkat, Kapan Crowding Out Menjadi Risiko Nyata bagi Yield dan Ekuitas?


Key Takeaways:
- APBN 2027 menargetkan penerbitan SBN neto Rp833,7 triliun, naik 4,28% dari target 2026. Beban bunga utang juga meningkat 11,69% dari outlook 2026 menjadi Rp650,31 triliun.
- Rasio penawaran lelang SUN turun beruntun dari 2,49 kali pada 18 Agustus menjadi 1,49 kali pada 29 September 2026. Serapan pada lelang terakhir bahkan berada di bawah target indikatif Rp30 triliun.
- Bank Indonesia memegang 27,23% SBN rupiah yang dapat diperdagangkan, sementara kredit perbankan masih tumbuh 13,65% secara tahunan pada Agustus 2026. Kedua indikator ini menjadi bagian dari gambaran kapasitas penyerapan SBN dan kondisi pendanaan sektor swasta.
Kebutuhan pembiayaan pemerintah merupakan salah satu faktor yang menentukan arah imbal hasil di pasar obligasi domestik. Semakin besar utang yang harus diterbitkan, semakin ketat persaingan memperebutkan dana yang tersedia di pasar.
APBN 2027 yang disahkan DPR pada September 2026 menargetkan penerbitan Surat Berharga Negara (SBN) neto sebesar Rp833,7 triliun. Angka tersebut naik 4,28% dari target 2026 sebesar Rp799,5 triliun.
Kondisi tersebut memunculkan risiko crowding out, yaitu ketika kebutuhan pembiayaan pemerintah menyerap dana yang juga dibutuhkan sektor swasta sehingga biaya pendanaan dapat meningkat. Namun, kenaikan penerbitan SBN tidak otomatis berarti crowding out sudah terjadi.
Data fiskal, hasil lelang Surat Utang Negara (SUN), kepemilikan SBN, dan penyaluran kredit hingga September 2026 menunjukkan bahwa tekanan tersebut belum terlihat secara menyeluruh. Di sisi lain, terdapat beberapa indikator pasar yang mulai perlu diperhatikan.
Bagaimana Crowding Out Bekerja di Pasar Keuangan?
Crowding out terjadi melalui persaingan memperebutkan sumber pendanaan. Ketika pemerintah meningkatkan penerbitan utang, kebutuhan dana dari pemerintah dapat bersaing dengan kebutuhan pendanaan sektor swasta dan mendorong yield obligasi naik.
Kenaikan yield SBN kemudian dapat memengaruhi biaya penerbitan obligasi korporasi, suku bunga kredit, dan tingkat diskonto yang digunakan dalam valuasi saham. Semakin tinggi tingkat diskonto, semakin rendah nilai sekarang dari arus kas masa depan, dengan asumsi faktor lainnya tetap.
Namun, tekanan tersebut tidak hanya ditentukan oleh jumlah SBN yang diterbitkan. Pertumbuhan dana pihak ketiga, permintaan investor asing, likuiditas perbankan, serta peran Bank Indonesia dalam pasar SBN turut menentukan seberapa besar tambahan pasokan dapat diserap pasar.
Defisit 2026 Lebih Kecil, tetapi Pasokan SBN Tetap Besar
Angka defisit tidak selalu mencerminkan besarnya pasokan SBN ke pasar. Dalam konteks crowding out, perkembangan penerbitan SBN dan kemampuan pasar menyerapnya perlu dilihat bersama dengan defisit fiskal.
Tabel 1. Perbandingan Target APBN 2026 dan APBN 2027
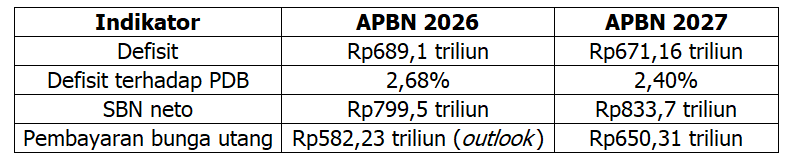
Sumber: Kementerian Keuangan dan dokumen APBN, perhitungan berdasarkan data sumber. Pembayaran bunga utang 2026 menggunakan angka outlook, bukan pagu APBN 2026.
Hingga 30 September 2026, defisit APBN mencapai Rp319 triliun atau 1,24% PDB, lebih rendah 14,13% dibandingkan Rp371,5 triliun pada periode yang sama 2025. Pendapatan negara tumbuh 25,5%, sementara belanja negara tumbuh 19%.
Di sisi lain, pasokan SBN ke pasar tetap besar. Hingga akhir September 2026, SBN neto mencapai Rp497,5 triliun atau 62,2% dari target setahun sebesar Rp799,5 triliun. Angka tersebut lebih rendah dibandingkan posisi akhir Agustus sebesar Rp527,4 triliun, yang menunjukkan bahwa pada September nilai SBN yang jatuh tempo atau dibeli kembali lebih besar daripada penerbitan baru.
Realisasi pembiayaan anggaran hingga September mencapai Rp493,3 triliun atau 59,4% dari target, sedikit lebih lambat dibandingkan capaian 64,8% pada periode yang sama 2025. Realisasi tersebut lebih besar dari defisit Rp319 triliun, tetapi selisihnya tidak dapat langsung dianggap sebagai kebutuhan tambahan untuk menutup defisit karena pembiayaan anggaran juga mencakup komponen lain.
Perbedaan antara defisit dan penerbitan SBN menjadi penting karena tekanan terhadap pasar tidak hanya bergantung pada besar kecilnya defisit, tetapi juga pada jumlah surat utang yang perlu diserap investor.
Beban Bunga Utang Terus Membesar
Selain pasokan baru, kewajiban bunga turut menentukan seberapa besar penerbitan yang harus dilakukan setiap tahun.
APBN 2027 mengalokasikan pembayaran bunga utang sebesar Rp650,31 triliun. Angka tersebut naik 11,69% atau sekitar Rp68,08 triliun dari outlook 2026 sebesar Rp582,23 triliun.
Sebagian besar beban tersebut bersumber dari dalam negeri. Sekitar 90,68% atau Rp589,68 triliun berasal dari utang dalam negeri, sedangkan bunga utang luar negeri tercatat Rp60,63 triliun.
Jika dibandingkan secara sederhana dengan postur anggaran, bunga utang 2027 setara sekitar 15,84% dari belanja negara dan 18,93% dari pendapatan negara. Rasio tersebut hanya menunjukkan besarnya beban bunga terhadap postur APBN dan bukan ukuran langsung keberlanjutan fiskal.
Beban bunga Rp650,31 triliun juga setara sekitar 78% dari target SBN neto Rp833,7 triliun. Perbandingan ini tidak berarti 78% penerbitan SBN baru digunakan untuk membayar bunga, karena SBN neto merupakan salah satu bagian dari keseluruhan pembiayaan anggaran.
Sinyal dari Pasar SBN
Jika tambahan pasokan SBN mulai memberikan tekanan pada pasar, salah satu indikator yang dapat diamati adalah perkembangan permintaan dalam lelang.
Tabel 2. Rasio Penawaran terhadap Jumlah Dimenangkan pada Lelang SUN 2026
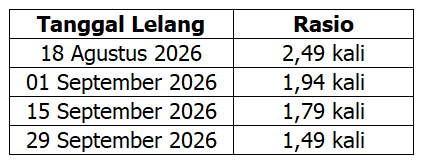
Sumber: Hasil lelang Kementerian Keuangan, perhitungan berdasarkan data lelang. Rata-rata rasio sepanjang 2026 hingga 29 September tercatat 1,88 kali.
Rasio penawaran turun dalam empat lelang terakhir. Nilai penawaran yang masuk juga turun sekitar 49,42%, dari Rp84,76 triliun pada 18 Agustus menjadi Rp42,87 triliun pada 29 September 2026.
Pada lelang 29 September, pemerintah memenangkan Rp28,8 triliun, di bawah target indikatif Rp30 triliun. Yield rata-rata tertimbang seri FR0110 yang jatuh tempo pada 2032 tercatat 7,08979%, sedangkan seri dengan tenor lebih panjang berada di kisaran 7,25% hingga 7,30%.
Yield SBN 10 tahun berada di 7,17% pada 7 Oktober 2026, di atas asumsi APBN 2026 sebesar 6,9%. Rata-rata yield sepanjang tahun hingga pertengahan September masih tercatat 6,80%.
APBN 2027 kembali menggunakan asumsi yield SBN 10 tahun sebesar 6,9%. Pada 7 Oktober 2026, yield berada sekitar 27 basis poin di atas asumsi tersebut.
Meski demikian, penurunan rasio lelang belum dapat langsung diartikan sebagai crowding out. Rasio tersebut dapat dipengaruhi oleh perubahan pasokan, permintaan investor, maupun kondisi pasar secara keseluruhan.
Di sisi lain, investor nonresiden masih mencatat arus masuk ke SBN sebesar Rp36,7 triliun sepanjang 2026, termasuk sekitar Rp7,9 triliun pada enam hari pertama Oktober, berdasarkan data Kementerian Keuangan.
Dengan inflasi September 2026 sebesar 3,28%, yield riil SBN 10 tahun secara sederhana berada di sekitar 3,89%. Angka tersebut merupakan selisih antara yield nominal dan inflasi tahunan, bukan ukuran imbal hasil riil setelah memperhitungkan pajak maupun faktor lainnya.
Porsi Kepemilikan Bank Indonesia dalam SBN
Struktur kepemilikan SBN menjadi faktor lain yang perlu diperhatikan karena tidak seluruh tambahan pasokan harus diserap investor swasta.
Tabel 3. Komposisi Kepemilikan SBN Rupiah yang Dapat Diperdagangkan per 27 Agustus 2026
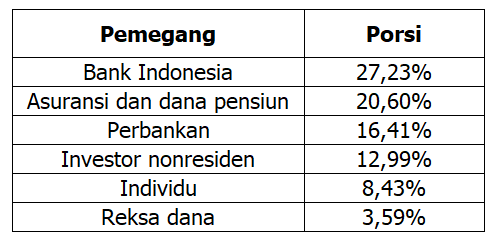
Sumber: Kementerian Keuangan; perhitungan berdasarkan data sumber. Sisanya dipegang kelompok investor lain di luar enam kategori tersebut.
Secara nominal, kepemilikan bersih Bank Indonesia atas SBN rupiah yang dapat diperdagangkan mencapai sekitar Rp1.899 triliun dari total Rp6.976 triliun.
Porsi tersebut menunjukkan bahwa BI memegang bagian besar dari SBN yang dapat diperdagangkan. Namun, besarnya kepemilikan tidak dapat digunakan secara langsung untuk menyimpulkan seberapa besar BI menekan yield, karena dampaknya juga bergantung pada transaksi dan operasi moneter.
Jika ketergantungan terhadap pembelian bank sentral meningkat, perubahan kebijakan atau pola transaksi BI dapat menjadi salah satu faktor yang memengaruhi kemampuan pasar menyerap penerbitan SBN berikutnya.
Kredit Perbankan Belum Menunjukkan Tanda Terdesak
Jika crowding out benar-benar terjadi, salah satu indikasinya dapat terlihat pada penyaluran kredit.
Data perbankan hingga Agustus 2026 belum menunjukkan tekanan tersebut secara jelas. Kredit perbankan tumbuh 13,65% secara tahunan. Kredit investasi tumbuh 25,11%, kredit modal kerja 11,45%, dan kredit konsumsi 5,07%.
Dari sisi likuiditas, rasio alat likuid terhadap dana pihak ketiga tercatat 23,04% pada Agustus 2026. Insentif likuiditas makroprudensial yang diterima perbankan mencapai Rp461,2 triliun hingga awal September 2026.
Namun, pertumbuhan kredit perlu dibaca bersama dengan pertumbuhan dana pihak ketiga. Kredit tumbuh 2,71 poin persentase lebih tinggi dibandingkan pertumbuhan dana pihak ketiga yang naik 10,94%.
Jika selisih pertumbuhan tersebut berlanjut ketika kebutuhan penerbitan SBN meningkat, persaingan memperoleh sumber dana dapat menjadi lebih ketat. Pada tahap ini, data belum cukup untuk menyebut kondisi tersebut sebagai crowding out.
Kapan Crowding Out Menjadi Risiko Nyata?
Tidak ada satu indikator tunggal yang dapat memastikan crowding out. Risiko akan lebih relevan apabila beberapa indikator bergerak secara bersamaan ke arah yang sama.
1. Yield bertahan di atas asumsi dengan rasio lelang menurun
Risiko meningkat apabila yield SBN bertahan di atas asumsi APBN sementara rasio penawaran lelang SUN terus turun mendekati 1 kali.
Pada September 2026, sebagian sinyal tersebut mulai terlihat. Rasio penawaran turun menjadi 1,49 kali dan serapan berada di bawah target indikatif. Namun, permintaan dalam lelang masih lebih tinggi daripada jumlah yang dimenangkan pemerintah.
2. Arus dana asing berbalik
Arus masuk investor asing ke SBN masih tercatat positif hingga awal Oktober 2026. Perubahan menjadi arus keluar akan meningkatkan kebutuhan penyerapan dari investor domestik, terutama jika terjadi ketika penerbitan SBN sedang meningkat.
3. Peran BI dalam pasar SBN berubah
Porsi kepemilikan BI yang besar membuat perubahan transaksi atau kebijakan moneter menjadi salah satu faktor yang perlu dipantau. Berkurangnya penyerapan dari BI dapat meningkatkan porsi pasokan yang harus diserap investor lain.
4. Likuiditas perbankan mengetat dan bunga kredit meningkat
Penurunan rasio alat likuid terhadap dana pihak ketiga yang berlangsung bersamaan dengan kenaikan suku bunga kredit dapat menjadi indikasi bahwa persaingan memperoleh dana mulai memengaruhi sektor swasta.
Dengan demikian, kombinasi yield yang tinggi, permintaan lelang yang melemah, arus dana asing yang berbalik, perubahan peran BI, serta pengetatan likuiditas perbankan akan lebih relevan sebagai sinyal crowding out dibandingkan satu indikator secara terpisah.
Dampak ke Yield Obligasi dan Valuasi Saham
Perubahan yield tidak hanya memengaruhi pasar obligasi, tetapi juga penilaian saham melalui jalur tingkat diskonto.
Kenaikan yield SBN menaikkan tingkat diskonto yang dipakai dalam valuasi saham. Sektor dengan arus kas jangka panjang dan tingkat utang yang tinggi secara umum lebih sensitif terhadap perubahan tersebut.
Daya tarik relatif saham dan obligasi dapat dibandingkan melalui earnings yield. Per 30 September 2026, P/E MSCI Indonesia Index tercatat 9,90 kali, atau setara earnings yield sekitar 10,10%. Sementara itu, yield SBN 10 tahun berada di 7,17% pada 7 Oktober 2026. Secara ilustratif, selisih antara keduanya berada di kisaran 2,93 poin persentase.
Earnings yield merupakan kebalikan dari P/E dan menggambarkan laba emiten dibandingkan harga sahamnya. Selisih tersebut akan menyempit apabila yield SBN naik tanpa diikuti kenaikan laba emiten, sehingga daya tarik relatif saham terhadap obligasi berkurang.
Bagi pemegang obligasi, kenaikan yield menurunkan harga obligasi yang sudah dimiliki. Dampaknya lebih besar pada obligasi bertenor panjang karena durasinya lebih tinggi.
Implikasi bagi Portofolio Investor
Perbedaan sensitivitas antarinstrumen membuat implikasinya tidak seragam. Berikut hal yang dapat dipertimbangkan investor.
1. Penyesuaian durasi portofolio obligasi
Investor obligasi dapat mempertimbangkan durasi portofolio sesuai pandangannya terhadap risiko kenaikan yield. Tenor panjang umumnya menawarkan yield lebih tinggi, tetapi lebih sensitif terhadap perubahan harga.
2. Ketahanan emiten terhadap biaya pendanaan
Di pasar saham, emiten dengan utang rendah dan arus kas stabil secara umum lebih tahan terhadap kenaikan biaya pendanaan. Sebaliknya, emiten yang bergantung pada pinjaman baru menghadapi tekanan yang lebih besar.
3. Data yang relevan dipantau
Perkembangan yang dapat diikuti mencakup hasil lelang SBN mingguan, realisasi APBN bulanan, dan kepemilikan SBN per jenis investor. Pertumbuhan kredit serta dana pihak ketiga dan keputusan Rapat Dewan Gubernur Bank Indonesia juga perlu dipantau.
Data hingga September 2026 belum menunjukkan crowding out yang nyata di sisi kredit. Kredit perbankan masih tumbuh tinggi dan Bank Indonesia memegang porsi besar SBN, meskipun permintaan lelang SUN mulai melemah.
Risiko tersebut justru semakin relevan untuk 2027. Penerbitan SBN neto dan beban bunga utang meningkat, yield per 7 Oktober sudah berada di atas asumsi APBN, dan kredit tumbuh lebih cepat daripada dana pihak ketiga, meskipun likuiditas perbankan masih terjaga. Perkembangan ini perlu terus dipantau sepanjang 2027.
Bagi investor, perkembangan tersebut dapat menjadi bagian dari evaluasi portofolio dengan tetap mempertimbangkan horizon investasi, toleransi risiko, kebutuhan likuiditas, serta karakteristik masing-masing instrumen.
Melalui Makmur sebagai platform wealth-tech yang berizin dan diawasi Otoritas Jasa Keuangan (OJK), investor dapat mengakses berbagai produk saham dan memantau pergerakannya dalam satu platform. Investor tetap perlu memahami risiko dan karakteristik setiap instrumen sebelum mengambil keputusan investasi.
Salah satu reksa dana pasar uang yang tersedia adalah Danapathi Money Market Fund, yang mencatatkan imbal hasil sebesar 5,45% dalam satu tahun terakhir berdasarkan data per 19 Oktober 2026.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Link: Promo di Makmur
Unduh aplikasi Makmur melalui link di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik link di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik link di bawah ini:
Website: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Target Pertumbuhan Ekonomi 6% dalam APBN 2027, Ini Instrumen Investasi yang Perlu Dicermati
Key Takeaways: Proyeksi pertumbuhan ekonomi Indonesia kembali menjadi perhatian setelah DPR mengesahkan APBN 2027 pada 29 September 2026 dengan target pertumbuhan ekonomi 6%. Target tersebut berada dalam kisaran 5,8% hingga 6,5% yang sebelumnya diusulkan pemerintah dalam Kerangka Ekonomi Makro dan Pokok-Pokok Kebijakan Fiskal (KEM-PPKF) 2027 dan disampaikan Presiden Prabowo Subianto pada 20 Mei 2026. Sebagai […]


BEI Pangkas Batas ARB Jadi 7% Usai IHSG Anjlok 11,57%, Apa Dampaknya bagi Investor?
Key Takeaways: Bursa Efek Indonesia (BEI) menyesuaikan batas auto rejection bawah (ARB) untuk efek bersifat ekuitas menjadi 7% secara asimetris melalui Surat Keputusan Direksi Nomor Kep-00157/BEI/10-2026 tentang Peraturan Nomor II-A. ARB merupakan batas maksimal penurunan harga saham dalam satu hari perdagangan. Ketentuan yang mendapat dukungan Otoritas Jasa Keuangan (OJK) ini berlaku di Pasar Reguler dan […]

INDF vs ICBP: Mana Saham Anthoni Salim yang Lebih Menarik?
Key Takeaways: Melalui Grup Salim, Anthoni Salim mengendalikan sejumlah perusahaan di sektor konsumer dan agribisnis. Dua di antaranya yang dikenal luas oleh investor di pasar modal Indonesia adalah PT Indofood Sukses Makmur Tbk (INDF) dan PT Indofood CBP Sukses Makmur Tbk (ICBP). Kedua perusahaan tersebut dikenal lewat produk populer seperti Indomie, mi instan yang telah […]

Sektor Kesehatan Paling Banyak di Pipeline IPO 2026, Apa yang Perlu Dinilai Investor Sebelum Masuk Saham Perdana?
Harga saham perdana ditetapkan sebelum saham diperdagangkan di pasar, sehingga penilaian investor terutama bertumpu pada informasi dalam prospektus. Ketelitian membaca dokumen tersebut menjadi pembeda utama dalam menilai penawaran umum perdana saham atau initial public offering (IPO). Pada 2026, sektor kesehatan menjadi sektor yang paling banyak muncul dalam proses IPO di Bursa Efek Indonesia (BEI). Per […]

Yield Lelang SRBI Turun ke Kisaran 6,5%, Apa Artinya bagi Likuiditas Pasar dan Imbal Hasil Instrumen Domestik?
Key Takeaways: Imbal hasil instrumen jangka pendek menjadi salah satu acuan penting bagi investor yang menempatkan dana pada deposito, surat utang bertenor pendek, maupun reksa dana pasar uang. Salah satu acuannya adalah hasil lelang Sekuritas Rupiah Bank Indonesia atau SRBI. Pada lelang 9 Oktober 2026, rata-rata tertimbang yield SRBI tenor 12 bulan yang dimenangkan tercatat […]