
Yield Lelang SRBI Turun ke Kisaran 6,5%, Apa Artinya bagi Likuiditas Pasar dan Imbal Hasil Instrumen Domestik?


Key Takeaways:
- Yield SRBI 12 bulan turun ke 6,60% pada lelang 9 Oktober 2026, dari 7,59% pada lelang 7 Agustus.
- Penawaran lelang 9 Oktober naik menjadi Rp76,23 triliun, sementara Bank Indonesia memenangkan Rp30 triliun, dua kali lipat dari lelang sebelumnya.
- Selisih yield SRBI 12 bulan terhadap BI-Rate menyempit dari 199 menjadi 85 basis poin tanpa perubahan BI-Rate.
Imbal hasil instrumen jangka pendek menjadi salah satu acuan penting bagi investor yang menempatkan dana pada deposito, surat utang bertenor pendek, maupun reksa dana pasar uang. Salah satu acuannya adalah hasil lelang Sekuritas Rupiah Bank Indonesia atau SRBI.
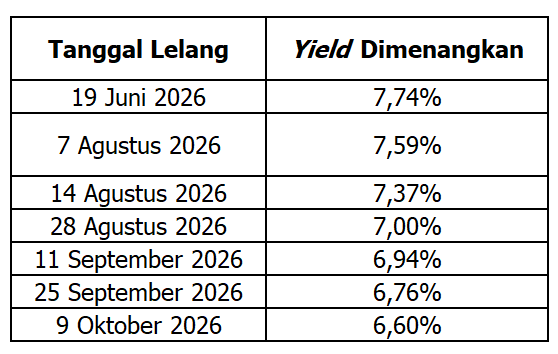
Pada lelang 9 Oktober 2026, rata-rata tertimbang yield SRBI tenor 12 bulan yang dimenangkan tercatat 6,60000%. Angka tersebut turun dari 6,75683% pada lelang sebelumnya, 25 September 2026, dan dari 7,59375% pada lelang 7 Agustus 2026. Perlu diketahui bahwa yield merupakan tingkat imbal hasil yang diterima pemegang surat berharga.
Level tersebut berada sekitar 114 basis poin di bawah puncaknya sebesar 7,74% pada lelang 19 Juni 2026, yang merupakan level tertinggi sejak SRBI pertama kali diterbitkan pada September 2023. Basis poin sendiri merupakan satuan perubahan suku bunga, dengan 100 basis poin setara 1 poin persentase.
Penurunan tersebut terjadi ketika BI-Rate justru bertahan di 5,75% sejak Juni 2026. Karena itu, perubahan ini lebih tepat dibaca dari sisi permintaan lelang, likuiditas pasar uang, arus dana asing, serta dampaknya terhadap imbal hasil instrumen domestik lain.
Mengapa SRBI Menjadi Acuan Imbal Hasil Jangka Pendek?
SRBI merupakan surat berharga berdenominasi rupiah yang diterbitkan Bank Indonesia untuk mengelola likuiditas pasar uang, dengan tenor 6, 9, dan 12 bulan. Instrumen ini menjadi salah satu alat utama operasi moneter.
Cara kerjanya cukup langsung. Saat Bank Indonesia menerbitkan SRBI dalam jumlah besar, likuiditas perbankan terserap ke instrumen bank sentral. Sebaliknya, likuiditas kembali ke pasar ketika SRBI jatuh tempo tanpa digantikan penerbitan baru.
SRBI juga dapat diperdagangkan di pasar sekunder dan dapat dimiliki investor nonresiden. Dengan karakteristik tersebut, pergerakan yield-nya dapat ikut memengaruhi arus dana asing ke aset rupiah.
Posisi perbankan dalam instrumen ini cukup dominan. Per Juni 2026, perbankan memegang sekitar Rp615,71 triliun atau 57,4% dari total SRBI, sehingga pergerakan yield SRBI berkaitan erat dengan keputusan penempatan likuiditas bank.
Yield SRBI Terus Turun sejak Agustus
Penurunan tersebut tidak terjadi seketika, melainkan melalui perubahan bertahap sejak pertengahan tahun. Rangkaiannya dapat dilihat pada tabel berikut.
Tabel 1. Yield SRBI Tenor 12 Bulan yang Dimenangkan pada Sejumlah Lelang 2026
Sumber: Hasil lelang Bank Indonesia, diolah.
Sebelum menurun, yield SRBI 12 bulan justru naik bersamaan dengan kenaikan BI-Rate pada Mei hingga Juni 2026. Angkanya bergerak dari 7,57301% pada lelang 10 Juni menjadi 7,74000% pada 19 Juni 2026, dengan penawaran investor yang merentang hingga 8,69%.
Pada lelang 19 Juni tersebut, Bank Indonesia hanya memenangkan Rp1,28 triliun dari penawaran tenor 12 bulan sebesar Rp37,19 triliun. Sepekan berikutnya, yaitu pada 26 Juni 2026, yield 12 bulan tercatat 7,70005%.
Sepanjang lima lelang Juli 2026, yield yang dimenangkan relatif tertahan di kisaran 7,64% hingga 7,67%, yaitu dari 7,67000% pada 10 Juli hingga 7,63828% pada 31 Juli 2026. Penurunan baru terlihat konsisten mulai Agustus.
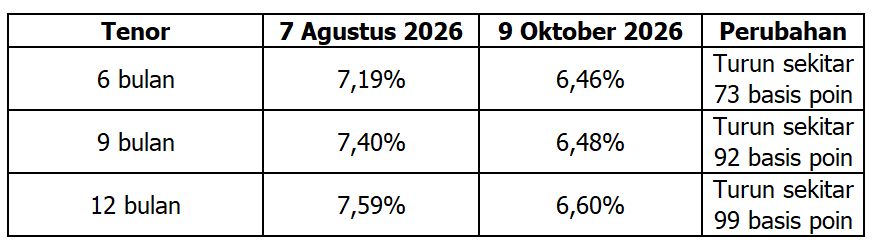
Tenor yang lebih pendek mengikuti arah yang sama, sebagaimana terlihat pada tabel berikut.
Tabel 2. Perbandingan Yield SRBI Tiga Tenor pada 7 Agustus dan 9 Oktober 2026
Sumber: Hasil lelang Bank Indonesia, diolah.
Tenor 12 bulan tetap mendominasi permintaan. Pada lelang 9 Oktober 2026, tenor ini menyumbang Rp53,48 triliun dari total penawaran Rp76,23 triliun, atau sekitar 70,2%.
Selisih antara yield tertinggi dan terendah di tiga tenor pada lelang 9 Oktober hanya sekitar 14 basis poin. Kondisi tersebut menunjukkan kurva SRBI yang hampir datar, sehingga tambahan imbal hasil untuk tenor yang lebih panjang menjadi sangat tipis.
Permintaan Kuat, tetapi BI Memenangkan Jauh di Bawah Penawaran
Penurunan yield biasanya dikaitkan dengan melemahnya minat investor. Data lelang justru menunjukkan pola sebaliknya.
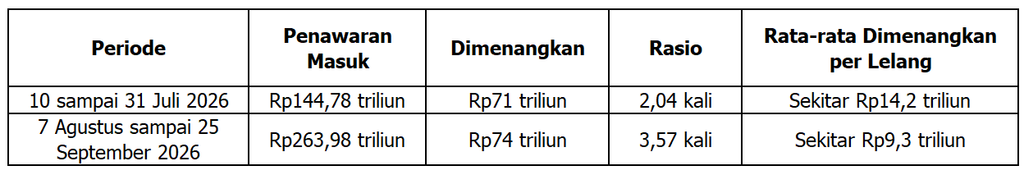
Tabel 3. Perbandingan Hasil Lelang SRBI Juli dan Agustus sampai September 2026
Sumber: Hasil lelang Bank Indonesia, diolah. Rata-rata per lelang merupakan pembagian sederhana antara jumlah yang dimenangkan dan jumlah lelang dalam periode tersebut, bukan target penerbitan Bank Indonesia.
Periode pertama mencakup lima lelang, sedangkan periode kedua mencakup delapan lelang. Karena jumlah lelang berbeda, rata-rata per lelang digunakan sebagai ukuran sederhana untuk membandingkan penyerapan.
Berdasarkan perhitungan tersebut, rata-rata jumlah SRBI yang dimenangkan per lelang turun sekitar 35%. Pada saat yang sama, rasio penawaran terhadap jumlah yang dimenangkan justru meningkat dari 2,04 kali menjadi 3,57 kali.
Lelang 25 September 2026 memperlihatkan pola yang sama secara lebih tajam, dengan penawaran Rp64,11 triliun untuk Rp15 triliun yang dimenangkan, atau sekitar 4,27 kali.
Pola tersebut menunjukkan bahwa penurunan yield tidak disebabkan oleh sepinya peminat. Bank Indonesia hanya menerima penawaran pada yield yang lebih rendah di tengah permintaan yang tetap besar, dan menyatakan penurunan tersebut sejalan dengan kondisi likuiditas pasar uang dan perbankan yang tetap terjaga.
Lelang 9 Oktober 2026 menunjukkan perubahan. Penawaran naik menjadi Rp76,23 triliun dan Bank Indonesia memenangkan Rp30 triliun, dua kali lipat dari lelang sebelumnya. Rasio penawaran terhadap jumlah yang dimenangkan turun menjadi sekitar 2,54 kali, tetapi yield yang dimenangkan tetap turun di ketiga tenor.
Selisih Yield SRBI terhadap BI-Rate Menyempit
Perbandingan terhadap suku bunga acuan membantu menunjukkan seberapa jauh perubahan ini berasal dari operasi moneter, bukan dari kebijakan suku bunga.
Pada puncaknya, yield SRBI 12 bulan berada 199 basis poin di atas BI-Rate 5,75%. Selisih tersebut menyempit menjadi 184 basis poin pada 7 Agustus dan 85 basis poin pada 9 Oktober 2026.
Penyempitan itu terjadi tanpa perubahan BI-Rate sama sekali. Karena itu, penurunan yield tersebut lebih mencerminkan perubahan kondisi likuiditas dan operasi moneter, bukan perubahan BI-Rate.
Dengan inflasi September 2026 sebesar 3,28%, imbal hasil riil SRBI 12 bulan pada level 6,60% setara sekitar 3,32%. Angka tersebut merupakan selisih sederhana antara yield dan inflasi tahunan, sehingga lebih tepat dibaca sebagai ilustrasi daripada perhitungan imbal hasil riil yang presisi.
Likuiditas Pasar Mulai Dilepas Kembali
Sisi lain dari melambatnya penyerapan adalah likuiditas yang kembali beredar di perbankan. Perkembangan tersebut terlihat dari posisi SRBI yang beredar.
Posisi SRBI yang beredar mencapai Rp1.072,62 triliun pada Juni 2026, naik 37% secara tahunan dan menjadi yang tertinggi sejak instrumen ini diterbitkan. Bank Indonesia kemudian menyebut posisi tersebut telah berkurang dari sekitar Rp1.096 triliun menjadi Rp1.013,5 triliun per 23 September 2026, atau turun sekitar 7,5%.
Mekanismenya berkaitan dengan frekuensi lelang yang lebih jarang dan penerbitan per lelang sebesar Rp5 triliun hingga Rp24 triliun sepanjang Agustus hingga September. Dengan pola tersebut, SRBI yang jatuh tempo tidak seluruhnya digantikan, sehingga sebagian likuiditas kembali ke perbankan. Suku bunga pasar uang antarbank overnight (IndONIA) juga turun ke 5,91% dari 6,61% pada Juni 2026.
Indikasi penyalurannya mulai terlihat pada kredit. Kredit perbankan tumbuh 13,65% secara tahunan pada Agustus 2026, sementara insentif likuiditas makroprudensial yang diterima perbankan mencapai Rp461,2 triliun hingga awal September 2026.
Meski demikian, penyerapan pada lelang 9 Oktober 2026 yang naik menjadi Rp30 triliun menunjukkan bahwa arah penyerapan likuiditas ke depan tetap perlu dicermati dari lelang ke lelang.
Pasokan instrumen tenor pendek juga berpotensi berubah ke depan. Pemerintah dan Bank Indonesia berencana menyelaraskan tenor dan tingkat bunga Surat Perbendaharaan Negara (SPN) dengan SRBI dalam strategi pembiayaan APBN 2027.
Arus Dana Asing: SRBI Masih Diminati, SBN Mulai Menyusul
Selain perbankan, investor nonresiden merupakan pemegang SRBI yang cukup besar. Pergerakan penempatannya turut menjelaskan arah yield belakangan ini.
Kepemilikan nonresiden di SRBI mencapai Rp293,16 triliun atau 27,33% dari posisi beredar pada Juni 2026. Angka tersebut kemudian turun menjadi Rp288,65 triliun atau 27,11% per 20 Juli 2026.
Sepanjang 2026 hingga 10 September, SRBI mencatat arus masuk nonresiden sebesar Rp171,6 triliun, meskipun kuartal III 2026 hingga tanggal tersebut sempat mencatat arus keluar Rp7,6 triliun. Data Kementerian Keuangan per awal Oktober 2026 menunjukkan arus masuk ke SRBI sepanjang tahun naik menjadi Rp178,6 triliun, menandakan dana asing kembali masuk pada paruh kedua September.
Di sisi lain, Surat Berharga Negara (SBN) mencatat arus masuk nonresiden Rp33,8 triliun pada kuartal III 2026 hingga 10 September. Sepanjang 2026, arus masuk ke SBN mencapai Rp36,7 triliun, termasuk sekitar Rp7,9 triliun pada enam hari pertama Oktober. Kombinasi tersebut memberi indikasi bahwa SBN mulai menarik porsi arus masuk yang lebih besar, meskipun dana asing belum meninggalkan SRBI.
Bagi investor, komposisi tersebut relevan terhadap stabilitas rupiah. Dana asing di SRBI bertenor pendek dan secara umum lebih cepat keluar dibandingkan penempatan di SBN yang bertenor panjang.
Dampak ke Imbal Hasil Instrumen Domestik
Penurunan yield SRBI tidak berhenti pada instrumen bank sentral. Berikut beberapa dampak yang dapat dicermati investor.
1. Selisih terhadap SBN mulai melebar
Per 9 Oktober 2026, yield SBN 10 tahun berada di sekitar 7,24% dan SBN 5 tahun di sekitar 7,04%. Keduanya sekitar 64 dan 44 basis poin di atas yield SRBI 12 bulan pada lelang hari yang sama, lebih lebar dibandingkan sekitar 33 dan 25 basis poin pada 25 September 2026. Tambahan yield tersebut menjadi kompensasi atas risiko durasi yang lebih tinggi pada SBN.
2. Tekanan pada bunga deposito
Per Oktober 2026, bunga deposito rupiah bank besar seperti BRI (BBRI), BCA (BBCA), BNI (BBNI), dan Mandiri (BMRI) berada di kisaran 2,25% hingga 3,00%, jauh di bawah yield SRBI 12 bulan di 6,60% pada lelang 9 Oktober 2026.
Sejumlah bank digital memang menawarkan bunga deposito yang jauh lebih tinggi. Meski demikian, tingkat bunga penjaminan Lembaga Penjamin Simpanan (LPS) untuk simpanan rupiah di bank umum dipertahankan sebesar 3,75% hingga Januari 2027, sehingga simpanan dengan bunga di atas tingkat penjaminan tersebut tidak memenuhi syarat penjaminan LPS.
3. Imbal hasil instrumen pasar uang lain
Penurunan yield SRBI dapat mendorong penurunan imbal hasil instrumen jangka pendek lain, seperti deposito, SPN, dan portofolio reksa dana pasar uang. Ketiganya bersaing memperebutkan likuiditas yang sama.
Sebagai gambaran kondisi industri, dana kelolaan reksa dana tercatat Rp620,53 triliun pada September 2026 berdasarkan data OJK, turun dari Rp652,88 triliun pada Agustus 2026, dengan penarikan bersih sekitar Rp10,43 triliun sepanjang September.
4. Kenaikan reinvestment risk
Bagi investor yang membutuhkan likuiditas, penurunan yield jangka pendek meningkatkan reinvestment risk. Istilah tersebut merujuk pada risiko ketika dana yang jatuh tempo harus ditempatkan kembali pada imbal hasil yang lebih rendah.
5. Kompensasi durasi yang terbatas
Bagi pemegang obligasi, yield yang lebih rendah umumnya diikuti kenaikan harga obligasi. Namun, kurva yang datar menunjukkan kompensasi durasi yang terbatas apabila suku bunga kembali naik.
Risiko dan Data yang Perlu Dipantau
Arah yield SRBI ke depan belum tentu berlanjut menurun. Beberapa faktor berikut dapat mengubah gambarannya.
1. Tekanan nilai tukar rupiah
Tekanan nilai tukar masih menjadi salah satu pertimbangan Bank Indonesia dalam mempertahankan BI-Rate di 5,75% pada Rapat Dewan Gubernur 22–23 September 2026. Apabila stabilisasi kurs kembali membutuhkan dana asing, yield SRBI berpotensi naik lagi.
2. Potensi arus keluar dana asing
Arus masuk dana asing ke SRBI dapat berbalik sewaktu-waktu. Apabila dana asing kembali keluar dalam jumlah besar dan menekan rupiah, Bank Indonesia berpotensi menaikkan kembali yield lelangnya.
3. Arah yield yang tidak selalu sejalan
Dalam sebulan hingga 9 Oktober 2026, yield SBN 10 tahun justru naik sekitar 14 basis poin ke kisaran 7,24%, sementara yield SRBI terus turun. Pada hari yang sama, rupiah ditutup di Rp17.899 per dolar AS. Dengan demikian, arah yield SRBI dan SBN tidak selalu sejalan dalam jangka pendek.
4. Data yang relevan dipantau
Perkembangan yang dapat diikuti mencakup hasil lelang SRBI berikutnya, posisi beredar dan kepemilikan nonresiden SRBI bulanan, yield SBN tenor pendek dan panjang, serta keputusan Rapat Dewan Gubernur pada 20–21 Oktober 2026.
Yield SRBI 12 bulan yang turun dari 7,59% ke 6,60% sejak awal Agustus terjadi di tengah permintaan yang tetap kuat. Karena itu, penurunan ini lebih mencerminkan likuiditas yang longgar dan kalibrasi Bank Indonesia dibandingkan melemahnya minat investor.
Bagi investor, implikasinya terletak pada imbal hasil jangka pendek yang cenderung melandai, kurva yield SRBI yang datar, serta arus dana asing yang mulai mengalir lebih besar ke SBN.
Pilihan antara instrumen likuid dan instrumen bertenor lebih panjang tetap perlu disesuaikan dengan kebutuhan likuiditas, horizon investasi, dan toleransi risiko masing-masing investor.
Melalui Makmur sebagai platform wealth-tech yang berizin dan diawasi Otoritas Jasa Keuangan (OJK), investor dapat mengakses beragam pilihan reksa dana.
Bagi yang mengutamakan fleksibilitas penarikan dana, salah satu reksa dana pasar uang yang tersedia adalah Danapathi Money Market Fund, yang mencatatkan imbal hasil sebesar 5,42% dalam satu tahun terakhir berdasarkan data per 9 Oktober 2026.
Selain reksa dana, Makmur kini juga menyediakan berbagai produk saham yang dapat diakses dan dipantau dalam satu platform. Perlu diketahui, saham merupakan instrumen dengan tingkat risiko tinggi, sehingga porsinya perlu disesuaikan dengan horizon investasi dan toleransi risiko masing-masing.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Link: Promo di Makmur
Unduh aplikasi Makmur melalui link di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik link di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik link di bawah ini:
Website: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Potensi Imported Inflation Indonesia, Mengapa Biaya Hidup Makin Mahal Saat Rupiah Melemah?
Key Takeaways: Nilai tukar rupiah merupakan salah satu indikator makroekonomi yang memengaruhi stabilitas harga di Indonesia. Ketika rupiah melemah terhadap dolar Amerika Serikat (AS), harga berbagai barang dan jasa cenderung ikut meningkat. Kondisi ini dikenal sebagai inflasi impor atau imported inflation, yaitu kenaikan harga yang berasal dari meningkatnya biaya barang impor akibat pelemahan mata uang […]


Reformasi Free Float dan Transparansi Jadi Sorotan MSCI, Sejauh Mana Progresnya Menentukan Nasib Pasar Saham Indonesia?
Key Takeaways: Bagi investor global, keputusan mengalokasikan dana ke suatu negara sering kali dimulai dari indeks acuan, bukan dari analisis emiten satu per satu. MSCI merupakan salah satu penyedia indeks global yang dijadikan patokan oleh banyak investor institusional, sehingga perubahan perlakuannya terhadap suatu pasar dapat memengaruhi komposisi indeks dan alokasi dana yang mengikutinya. Sepanjang 2026, […]

Sektor yang Cenderung Tahan Gejolak di Tengah Konflik Timur Tengah, Ini Analisisnya
Key Takeaways: Ketegangan geopolitik di Timur Tengah kembali menjadi perhatian investor. Konflik yang melibatkan kawasan produsen energi penting ini bukan hanya berdampak pada stabilitas politik, tetapi juga memicu kenaikan harga komoditas, nilai tukar, hingga pasar saham. Dalam situasi seperti ini, investor cenderung mencari saham tahan gejolak yang mampu menjaga kinerja di tengah tekanan eksternal. Perlu […]

Mengapa Rupiah Melemah hingga Rp18.000/USD? Ini Penyebabnya dan Jenis Reksa Dana yang Relatif Stabil di Tengah Tekanan Pasar
Key Takeaways: Pergerakan nilai tukar rupiah terhadap dolar AS kembali menjadi sorotan setelah bertahan di sekitar level psikologis Rp18.000/USD sepanjang Juli 2026. Tekanan ini merupakan kelanjutan dari tren pelemahan yang memuncak pada 8 Juni 2026, ketika JISDOR BI mencapai rekor terlemah Rp18.171/USD. Sementara kurs spot kemudian menyentuh sekitar Rp18.209/USD pada 9 Juni 2026. Nilai tukar […]

Reksa Dana Pasar Uang Terbaik Berdasarkan Return 1 Tahun Terakhir per September 2026
Reksa Dana Pasar Uang (RDPU) merupakan instrumen investasi dengan risiko relatif rendah dan likuid, sehingga cocok untuk berbagai profil investor. Reksa dana ini 100% dialokasikan ke instrumen pasar uang seperti deposito dan obligasi yang memiliki jatuh tempo kurang dari satu tahun. Oleh karena itu, RDPU ideal untuk tujuan investasi jangka pendek dan menawarkan potensi imbal […]