
Mengapa Rupiah Melemah hingga Rp18.000/USD? Ini Penyebabnya dan Jenis Reksa Dana yang Relatif Stabil di Tengah Tekanan Pasar


Key Takeaways:
- Pelemahan rupiah hingga menembus Rp18.000/USD didorong kombinasi tekanan eksternal dan domestik.
- Selisih imbal hasil obligasi Indonesia terhadap AS justru melebar sepanjang 2026, namun rupiah tetap tertekan.
- Dalam kondisi pasar yang penuh tekanan, instrumen dengan volatilitas rendah berpotensi membantu menjaga stabilitas portofolio.
Pergerakan nilai tukar rupiah terhadap dolar AS kembali menjadi sorotan setelah bertahan di sekitar level psikologis Rp18.000/USD sepanjang Juli 2026. Tekanan ini merupakan kelanjutan dari tren pelemahan yang memuncak pada 8 Juni 2026, ketika JISDOR BI mencapai rekor terlemah Rp18.171/USD. Sementara kurs spot kemudian menyentuh sekitar Rp18.209/USD pada 9 Juni 2026. Nilai tukar rupiah terhadap dolar AS (USD/IDR) di pasar spot resmi kembali menembus ke atas level psikologis Rp18.009/USD pada penutupan perdagangan 27 Juli 2026, sementara kurs acuan JISDOR Bank Indonesia berada di level Rp17.995. Tekanan terbaru ini dipicu oleh kombinasi sentimen global dan kejutan domestik yang muncul setelah kabar pengunduran diri Perry Warjiyo dari jabatannya sebagai Gubernur Bank Indonesia pada 27 Juli 2026.
Sebagai perbandingan, kurs rupiah pada akhir Januari 2026 berada di Rp16.786/USD, lalu melemah menjadi Rp17.856/USD pada akhir Juni 2026. Artinya, dolar AS menguat sekitar 6,4% terhadap rupiah dalam enam bulan pertama 2026. Dalam rentang dua belas bulan terakhir, rupiah tercatat terdepresiasi sekitar 9,5% terhadap dolar AS.
Pelemahan rupiah merupakan cerminan kombinasi tekanan global dan domestik yang saling memengaruhi. Situasi ini menuntut pemahaman yang lebih mendalam agar keputusan finansial tetap terukur dalam menghadapi dinamika pasar.
Alasan Rupiah Melemah hingga Rp18.000/USD
Berikut penjelasan mengenai faktor-faktor utama yang menekan nilai tukar rupiah sepanjang 2026.
1. Pembekuan indeks MSCI dan krisis kepercayaan pasar modal
Pada Selasa, 27 Januari 2026, MSCI Inc. mengumumkan interim freeze atas sejumlah perubahan indeks untuk saham Indonesia. Perlu dicatat, yang dilakukan MSCI adalah membekukan perubahan indeks, bukan melakukan rebalancing maupun mengeluarkan saham.
Kebijakan tersebut mencakup pembekuan seluruh kenaikan Foreign Inclusion Factor (FIF) dan Number of Shares (NOS), penghentian penambahan konstituen baru ke dalam MSCI Investable Market Indexes (IMI), serta pembekuan perpindahan naik antarsegmen ukuran indeks, termasuk dari kategori Small Cap ke Standard Index. Seluruhnya berlaku hingga index review Februari 2026.
Latar belakang aksi tersebut adalah kekhawatiran MSCI terhadap transparansi struktur kepemilikan saham dan indikasi praktik perdagangan terkoordinasi di pasar modal Indonesia, termasuk keterbatasan data untuk memantau saham dengan konsentrasi kepemilikan tinggi atau High Shareholding Concentration (HSC).
Pembekuan sejumlah perubahan indeks berpotensi menahan aliran dana pasif dari investor global, padahal index fund dan ETF selama ini menjadi salah satu penopang utama permintaan terhadap saham berkapitalisasi besar. Akibatnya, tekanan jual justru terkonsentrasi pada saham big caps seperti sektor perbankan.
Pada 28 Januari 2026, Indeks Harga Saham Gabungan (IHSG) dibuka melemah 6,53%, lalu terkoreksi hingga 8,00% dan memicu trading halt selama 30 menit pada pukul 13.43 WIB. IHSG akhirnya ditutup turun 7,35% atau 659,67 poin ke level 8.320,55, dengan net sell investor asing mencapai Rp6,17 triliun dalam satu hari.
Tekanan berlanjut keesokan harinya. Trading halt kedua terjadi pada 29 Januari 2026, dan pada 30 Januari 2026 pasar dikejutkan oleh pengunduran diri berturut-turut Direktur Utama BEI Iman Rachman, Kepala Eksekutif Pengawas Pasar Modal OJK Inarno Djajadi, Ketua Dewan Komisioner OJK Mahendra Siregar, serta Wakil Ketua OJK Mirza Adityaswara. Rangkaian peristiwa ini mengubah sentimen yang awalnya hanya pada lembaga indeks global menjadi krisis kepercayaan yang lebih luas.
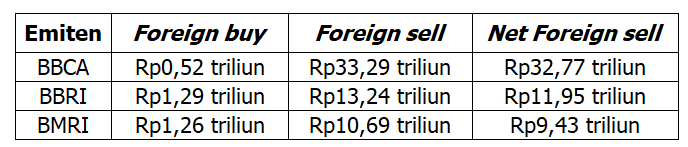
Tekanan jual investor asing berlanjut setelah Januari. Sepanjang periode sejak pembekuan MSCI hingga kuartal II 2026, sejumlah saham perbankan besar mencatatkan net foreign sell reguler yang signifikan.
Tabel 1. Net foreign sell saham perbankan besar
Sumber: Broker Summary Makmur, periode 27 Januari 2026 sampai 30 Juni 2026
Emiten yang tercatat dalam tabel di atas adalah Bank Central Asia Tbk (BBCA), Bank Rakyat Indonesia (Persero) Tbk (BBRI), dan Bank Mandiri (Persero) Tbk (BMRI). Ketika aksi jual investor asing di pasar saham diikuti repatriasi dana, kebutuhan konversi rupiah ke dolar AS dapat menambah tekanan pada nilai tukar. Inilah salah satu faktor yang menghubungkan tekanan di pasar saham dengan tekanan di pasar valuta asing.
2. Konflik Timur Tengah dan lonjakan harga energi
Sejak akhir Februari 2026, eskalasi konflik antara Amerika Serikat, Israel, dan Iran mengganggu pelayaran komersial di Selat Hormuz, jalur yang dilalui sekitar seperlima pasokan minyak dunia.
Dampaknya langsung terasa di pasar energi. Harga minyak mentah Brent menembus US$100 per barel pada 8 Maret 2026 untuk pertama kalinya dalam empat tahun, lalu memuncak di kisaran US$126,41 per barel pada 30 April 2026.
Tekanan kemudian mereda seiring perundingan damai, sehingga pada 22 Juni 2026 Brent sudah kembali ke US$81,11 per barel. Memasuki pertengahan Juli 2026, ketegangan kembali memanas setelah Presiden AS Donald Trump menyatakan berakhirnya gencatan senjata.
Bagi Indonesia sebagai importir minyak, kenaikan harga energi meningkatkan kebutuhan dolar AS untuk pembayaran impor. Pada saat yang sama, ketika risiko geopolitik meningkat, investor cenderung menghindari aset berisiko (risk-off) dan memindahkan dana ke aset yang dianggap aman seperti dolar AS atau emas. Kombinasi keduanya memicu capital outflow dari negara berkembang, termasuk Indonesia.
3. Tekanan terhadap ruang fiskal
Lonjakan harga minyak menjadi persoalan fiskal karena asumsi harga minyak dalam APBN 2026 hanya dipatok US$70 per barel, jauh di bawah realisasi sepanjang Maret hingga Mei 2026.
Menanggapi hal tersebut, dalam konferensi pers pada 6 April 2026 Menteri Keuangan Purbaya Yudhi Sadewa menegaskan bahwa kebijakan subsidi BBM telah disusun dengan mempertimbangkan berbagai skenario, termasuk asumsi harga minyak dunia mencapai US$100 per barel hingga akhir tahun.
Berdasarkan perhitungan tersebut, ditambah efisiensi dan penghematan belanja, defisit Anggaran Pendapatan dan Belanja Negara (APBN) diproyeksikan tetap terjaga di kisaran 2,9%. Pemerintah juga memiliki bantalan fiskal berupa Saldo Anggaran Lebih (SAL) sebesar Rp420 triliun yang dapat digunakan apabila tekanan meningkat.
Meski demikian, simulasi yang dilakukan oleh berbagai ekonom menunjukkan bahwa jika harga minyak rata-rata bertahan di US$100 per barel dengan kurs Rp17.000/USD, defisit berpotensi melebar hingga 3,3% terhadap PDB, melampaui batas hukum 3%. Perbedaan proyeksi inilah yang turut menjadi perhatian pelaku pasar.
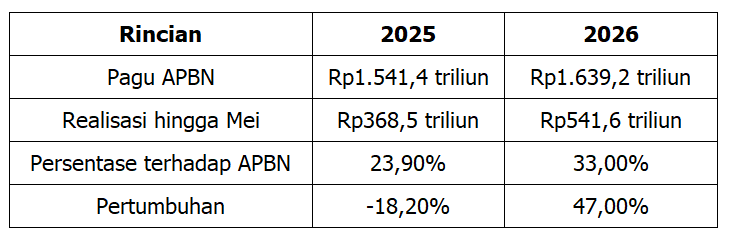
Dari sisi realisasi, percepatan belanja pemerintah pada awal 2026 memang terlihat pada pos Belanja Non-Kementerian/Lembaga, yang antara lain memuat subsidi, pembayaran bunga utang, dan transfer.
Tabel 2. Belanja Non-Kementerian/Lembaga
Sumber: Kementerian Keuangan
Perlu dicatat bahwa Menkeu menjelaskan peningkatan defisit pada awal tahun merupakan konsekuensi dari strategi percepatan belanja yang disengaja, agar pertumbuhan belanja lebih merata sepanjang tahun dan tidak menumpuk di akhir tahun.
Namun, di mata sebagian pelaku pasar, percepatan realisasi ini tetap dibaca sebagai indikator meningkatnya kebutuhan pembiayaan, sehingga turut memengaruhi sentimen terhadap pasar modal dan nilai tukar.
4. Suku bunga AS yang bertahan tinggi dan perubahan ekspektasi
Federal Open Market Committee (FOMC) mempertahankan Federal Funds Rate di kisaran 3,5% hingga 3,75% pada 17 Juni 2026. Level ini bertahan sejak The Fed memangkas suku bunga sebesar 75 basis poin pada paruh kedua 2025, dan tidak berubah sepanjang Januari hingga Juni 2026.
Hal ini mengubah arah ekspektasi pasar yang petunjuknya terlihat pada dot plot. Dot plot sendiri adalah grafik titik yang diterbitkan The Fed sebagai bagian dari dokumen Summary of Economic Projections (SEP), tempat setiap pejabat FOMC menandai proyeksi pribadinya mengenai level suku bunga acuan yang dinilai tepat, tanpa mencantumkan nama.
Dalam dot plot yang terbit bersama rapat FOMC 16–17 Juni 2026, proyeksi pemangkasan suku bunga tahun ini dihapus, dan median proyeksi suku bunga akhir 2026 naik menjadi 3,8% dari sebelumnya 3,4% pada proyeksi Maret. Dari 18 proyeksi yang masuk, sembilan pejabat memperkirakan sedikitnya satu kali kenaikan, delapan memperkirakan tidak ada perubahan, dan satu masih melihat peluang pemangkasan.
Berdasarkan CME FedWatch per 29 September 2026, peluang kenaikan suku bunga pada Oktober 2026 mencapai 72,5%. Latar belakangnya adalah inflasi AS yang masih jauh di atas target 2%, dengan proyeksi inflasi PCE 2026 direvisi naik tajam menjadi 3,6% dari sebelumnya 2,7%.
Bagi pasar negara berkembang, pergeseran dari ekspektasi pemangkasan menjadi ekspektasi kenaikan adalah perubahan yang material, karena memperkuat dolar AS secara luas.
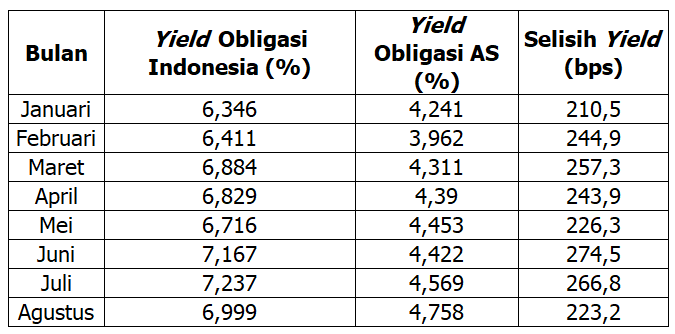
Tabel 3. Perbandingan Yield Obligasi 10 Tahun Indonesia dan Amerika Serikat 2026
Sumber: Investing.com
Data di atas memperlihatkan sesuatu yang penting dan sering disalahpahami. Selisih yield obligasi Indonesia terhadap AS justru meningkat dari 210,5 bps pada Januari menjadi 266,8 bps pada Juli 2026, atau naik sekitar 26,7%. Secara nominal, obligasi Indonesia menawarkan premi yang semakin besar.
Namun, premi yang meningkat tidak otomatis berarti daya tarik yang meningkat. Kenaikan yield Indonesia dari 6,346% ke 7,237% terjadi karena harga obligasinya turun, yang merupakan cerminan tekanan jual di pasar surat utang domestik. Dengan kata lain, pelebaran selisih tersebut lebih mencerminkan kenaikan premi risiko yang diminta investor, bukan perbaikan fundamental.
Di sinilah risiko kurs menjadi penentu. Ketika rupiah melemah selama periode investasi, keuntungan dalam rupiah akan tergerus saat dikonversi kembali ke dolar AS. Premi 266,8 bps per tahun dapat habis hanya oleh depresiasi kurs, sehingga dalam denominasi dolar hasil investasi bisa menjadi lebih rendah, bahkan berpotensi merugi dibandingkan menempatkan dana langsung pada instrumen di Amerika Serikat.
5. Posisi Bank Indonesia
Di tengah tekanan tersebut, Bank Indonesia memiliki sejumlah bantalan. Cadangan devisa Indonesia tercatat meningkat menjadi US$145,6 miliar pada akhir Juni 2026, dari US$144,9 miliar pada bulan sebelumnya. Sejumlah analis menilai posisi cadangan devisa yang kuat ini masih menjadi penopang bagi rupiah.
Arah pergerakan rupiah dalam jangka pendek diperkirakan akan banyak ditentukan oleh rilis data inflasi inti (Core CPI) Amerika Serikat, yang menjadi petunjuk arah kebijakan suku bunga The Fed, serta perkembangan indikator domestik seperti kepercayaan konsumen dan penjualan ritel.
Jenis Reksa Dana yang Relatif Lebih Stabil di Tengah Tekanan Pasar
Meski pasar bergejolak, terdapat beberapa jenis reksa dana dengan karakteristik yang relatif lebih stabil. Penting untuk dipahami bahwa setiap jenis reksa dana memiliki profil risiko yang berbeda, sehingga pemilihannya perlu disesuaikan dengan tujuan dan profil risiko masing-masing investor.
1. Reksa dana pasar uang (RDPU)
Reksa dana pasar uang menempatkan seluruh dananya pada instrumen jangka pendek seperti deposito dan obligasi dengan sisa jatuh tempo kurang dari satu tahun. Karena durasinya sangat pendek, RDPU relatif tidak sensitif terhadap perubahan suku bunga. Dalam kondisi suku bunga yang bertahan tinggi, imbal hasil instrumen jangka pendek cenderung ikut meningkat, sementara volatilitas nilai aktiva bersihnya tetap rendah.
Karakteristik inilah yang membuat RDPU relevan sebagai instrumen penjaga stabilitas ketika pasar saham dan obligasi berfluktuasi.
Berikut beberapa reksa dana pasar uang yang dapat diperhatikan lebih lanjut.
- Danapathi Money Market Fund
- Insight Money Syariah
- Insight Money
- Insight Retail Cash Fund
- Capital Money Market Fund
2. Reksa dana USD
Reksa dana USD berpotensi memberikan hasil dari dua sisi, yaitu kinerja portofolio dan pergerakan kurs. Ketika rupiah melemah, nilai investasi dalam dolar AS berpotensi meningkat saat dikonversi kembali ke rupiah.
Namun mekanisme ini berlaku dua arah. Apabila rupiah justru menguat, selisih kurs akan menjadi beban, bukan keuntungan. Kinerja portofolio yang mendasarinya pun tetap dapat bergerak negatif. Karena itu, instrumen ini lebih tepat diposisikan sebagai sarana diversifikasi mata uang, bukan jaminan keuntungan.
Perlu diperhatikan pula bahwa denominasi dolar AS bukan kategori risiko. Isi portofolionya bisa berupa pasar uang, pendapatan tetap, maupun saham, dengan profil risiko yang jauh berbeda.
Reksa dana USD, kategori pasar uang:
Reksa dana USD, kategori pendapatan tetap:
Reksa dana USD, kategori saham (risiko tinggi, bukan instrumen defensif):
Pelemahan rupiah hingga menembus Rp18.000/USD merupakan hasil kombinasi faktor global dan domestik, mulai dari pembekuan indeks MSCI dan krisis kepercayaan pasar modal, ketegangan geopolitik, lonjakan harga energi, tekanan terhadap ruang fiskal, hingga berbaliknya arah ekspektasi suku bunga AS.
Di tengah kondisi ini, strategi investasi perlu disesuaikan dengan stabilitas dan pengelolaan risiko. RDPU dan reksa dana USD dapat menjadi salah satu pilihan yang relevan, dengan catatan setiap instrumen tetap mengandung risiko dan tidak ada strategi yang dapat menjamin hasil tertentu di tengah tekanan pasar.
Selain kedua jenis tersebut, investor yang ingin melakukan diversifikasi ke beberapa kelas aset sekaligus dapat mempertimbangkan reksa dana campuran. Instrumen ini menggabungkan saham, obligasi, dan instrumen pasar uang dalam satu portofolio, sehingga manajer investasi memiliki ruang untuk menggeser alokasi antarkelas aset mengikuti kondisi pasar. Salah satu produk yang dapat ditelusuri adalah Syailendra Balanced Opportunity Fund Kelas A, yang mencatatkan imbal hasil satu tahun sebesar 14,12% berdasarkan data per 28 September 2026.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Link: Promo di Makmur
Unduh aplikasi Makmur melalui link di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik link di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik link di bawah ini:
Website: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Reksa Dana Pasar Uang Terbaik Berdasarkan Return 1 Tahun Terakhir per September 2026
Reksa Dana Pasar Uang (RDPU) merupakan instrumen investasi dengan risiko relatif rendah dan likuid, sehingga cocok untuk berbagai profil investor. Reksa dana ini 100% dialokasikan ke instrumen pasar uang seperti deposito dan obligasi yang memiliki jatuh tempo kurang dari satu tahun. Oleh karena itu, RDPU ideal untuk tujuan investasi jangka pendek dan menawarkan potensi imbal […]


Reksa Dana Pendapatan Tetap Terbaik Berdasarkan Return 1 Tahun Terakhir per September 2026
Sebagai instrumen investasi yang relatif stabil, Reksa Dana Pendapatan Tetap (RDPT) menjadi salah satu pilihan utama investor di Indonesia. Hal ini tercermin dari Asset Under Management (AUM) yang mencapai Rp219,06 triliun per Agustus 2026. Naik 0,94% dibandingkan Juli 2026, AUM RDPT masih menjadi yang terbesar di antara jenis reksa dana konvensional lainnya. RDPT mengalokasikan minimal […]

Reksa Dana Campuran Terbaik Berdasarkan Return 1 Tahun Terakhir per September 2026
Reksa Dana Campuran merupakan instrumen investasi yang mengalokasikan dana pada instrumen saham, obligasi, dan instrumen pasar uang, dengan masing-masing aset tidak melebihi 79% dari total portofolio. Diversifikasi ini memberikan keseimbangan antara potensi pertumbuhan dan stabilitas, sehingga cocok bagi investor dengan profil risiko moderat dan tujuan investasi jangka menengah hingga panjang. Makmur menyeleksi reksa dana campuran […]

Reksa Dana Saham Terbaik Berdasarkan Return 1 Tahun Terakhir per September 2026
Sepanjang September 2026, Indeks Harga Saham Gabungan (IHSG) bergerak dalam tren melemah. Setelah sempat menguat ke level 6.686,44 pada 8 September 2026, IHSG berbalik turun dan ditutup di level 6.071,14 pada 30 September 2026, atau melemah 6,96% dibandingkan posisi akhir Agustus 2026 di level 6.525,48. Tekanan ini salah satunya datang dari aksi jual investor asing, […]

Reksa Dana USD Terbaik Berdasarkan Return 1 Tahun Terakhir per September 2026
Reksa dana USD merupakan instrumen investasi yang didenominasikan dalam dolar Amerika Serikat (USD) dan tersedia dalam berbagai kategori, mulai dari reksa dana saham, campuran, pendapatan tetap, hingga pasar uang. Reksa dana ini dapat menjadi pilihan bagi investor yang ingin melakukan diversifikasi mata uang sekaligus menjaga nilai portofolio di tengah fluktuasi nilai tukar rupiah. Sepanjang September […]