
Sektor yang Cenderung Tahan Gejolak di Tengah Konflik Timur Tengah, Ini Analisisnya


Key Takeaways:
- Di tengah ketidakpastian global akibat konflik geopolitik, pemilihan sektor dengan fundamental kuat dan karakter defensif menjadi kunci dalam menjaga stabilitas portofolio investasi.
- Sektor energy berpotensi diuntungkan dari konflik Timur Tengah melalui kenaikan harga komoditas, meski besarnya dampak berbeda antaremiten, bergantung pada bauran pasar dan lini bisnis masing-masing.
- Sektor consumer non-cyclicals relatif defensif karena produknya merupakan kebutuhan pokok, sementara emiten sawit di dalamnya turut ditopang harga CPO dan program biodiesel B50.
Ketegangan geopolitik di Timur Tengah kembali menjadi perhatian investor. Konflik yang melibatkan kawasan produsen energi penting ini bukan hanya berdampak pada stabilitas politik, tetapi juga memicu kenaikan harga komoditas, nilai tukar, hingga pasar saham. Dalam situasi seperti ini, investor cenderung mencari saham tahan gejolak yang mampu menjaga kinerja di tengah tekanan eksternal.
Perlu dipahami, setiap kali terjadi konflik di kawasan strategis seperti Timur Tengah, harga minyak mentah biasanya melonjak, jalur perdagangan global terganggu, dan ketidakpastian meningkat. Namun, tidak semua sektor terdampak secara negatif. Justru, ada beberapa sektor yang dikenal sebagai saham tahan gejolak karena memiliki karakter bisnis yang lebih defensif atau bahkan diuntungkan oleh kondisi tersebut.
1. Sektor Energy
Berbeda dengan sektor lainnya di bursa, sektor energi berpotensi menjadi pihak yang diuntungkan secara langsung dari konflik Timur Tengah. Hal ini terutama disebabkan oleh gangguan pasokan minyak global yang mendorong kenaikan harga energi.
Ketika harga minyak naik, permintaan terhadap sumber energi alternatif seperti batu bara berpotensi ikut meningkat. Dalam hal ini, Indonesia sebagai salah satu eksportir batu bara terbesar dunia berada pada posisi yang relatif menguntungkan.
Kenaikan harga komoditas energi memberikan peluang peningkatan average selling price (ASP), yang pada akhirnya berpotensi meningkatkan margin keuntungan emiten di sektor energy. Namun, dampaknya tidak merata.
Emiten dengan eksposur ekspor yang tinggi cenderung lebih diuntungkan karena dapat menikmati harga pasar global. Sebaliknya, perusahaan yang memiliki porsi besar untuk pasar domestik melalui skema Domestic Market Obligation (DMO) menghadapi keterbatasan harga jual.
Berikut adalah kinerja tiga emiten energi, yaitu PT Adaro Andalan Indonesia Tbk (AADI), PT Medco Energi Internasional Tbk (MEDC), dan PT Bumi Resources Tbk (BUMI) pada Semester I 2026 (Januari–Juni):
Tabel 1. Data Kinerja Emiten Sektor Energy
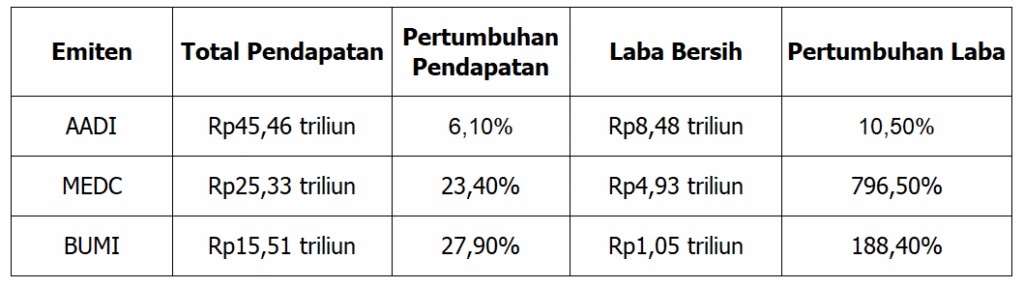
Sumber: Laporan keuangan interim setiap emiten per 30 Juni 2026 (diolah). Pertumbuhan secara tahunan (YoY) dibandingkan Semester I 2025.
AADI membukukan pertumbuhan pendapatan sekitar 6% dan laba bersih sekitar 10,5% secara tahunan, berbalik dari penurunan yang dicatatkan pada kuartal I 2026. Menariknya, pertumbuhan ini lebih banyak ditopang penjualan domestik yang naik sekitar 34% menjadi US$721 juta, sementara penjualan ekspor justru sedikit turun menjadi US$1,82 miliar. Artinya, eksposur ekspor bukan satu-satunya penentu kinerja emiten batu bara; bauran pasar dan lini bisnis pendukung, seperti logistik, juga berperan.
Sebaliknya, MEDC mencatat lonjakan laba yang sangat signifikan, hampir 800% menjadi US$275 juta. Kinerja ini ditopang kenaikan produksi migas menjadi sekitar 170 ribu barel setara minyak per hari, membaiknya harga minyak, serta kontribusi laba entitas asosiasi PT Amman Mineral Internasional Tbk (AMMN) sekitar US$104 juta yang berbalik dari rugi pada periode yang sama tahun lalu. Perlu dicatat, kontribusi AMMN berasal dari bisnis tembaga dan emas, sehingga lonjakan laba MEDC tidak sepenuhnya mencerminkan kenaikan harga energi.
BUMI mencatatkan pertumbuhan pendapatan sekitar 28%, sementara laba bersih yang diatribusikan kepada pemilik entitas induk melonjak sekitar 188%. Menurut perseroan, kinerja ini didorong kenaikan produksi batu bara, efisiensi operasional, serta membaiknya harga jual rata-rata batu bara. Margin laba usaha pun naik dari 8,2% menjadi 9,6%.
Dengan karakteristik tersebut, sektor energy dapat menjadi penyeimbang portofolio saat harga komoditas tinggi. Namun, sebagai sektor siklikal, kinerja dan harga sahamnya juga rentan berbalik ketika harga komoditas terkoreksi.
Catatan: AADI, MEDC, dan BUMI menyusun laporan keuangan dalam dolar AS. Nilai rupiah merupakan konversi menggunakan kurs JISDOR Bank Indonesia per 30 Juni 2026 sebesar Rp17.899 per dolar AS. Dalam dolar AS, pendapatan AADI US$2,54 miliar, MEDC US$1,41 miliar, dan BUMI US$866,8 juta, sedangkan laba bersih (diatribusikan kepada pemilik entitas induk) masing-masing US$473,8 juta, US$275,3 juta, dan US$58,9 juta. Persentase pertumbuhan dihitung berdasarkan angka dalam dolar AS.
2. Sektor Consumer Non-Cyclicals
Selanjutnya, sektor consumer non-cyclicals juga dikenal sebagai salah satu saham tahan gejolak karena produk yang dihasilkan merupakan kebutuhan dasar. Permintaan terhadap produk ini cenderung stabil, terlepas dari kondisi ekonomi.
Di Indonesia, sejumlah emiten dalam sektor ini, khususnya perusahaan berbasis kelapa sawit, juga memiliki keterkaitan dengan pergerakan harga Crude Palm Oil (CPO). Selain digunakan sebagai bahan konsumsi, CPO juga menjadi bagian penting dalam transisi energi melalui program biodiesel. Pemerintah meningkatkan mandat campuran dari B40 menjadi B50 yang berlaku sejak 1 Juli 2026, dengan masa transisi tiga bulan hingga 30 September 2026.
B50 sendiri merupakan bahan bakar diesel campuran yang terdiri dari 50% biodiesel berbahan baku minyak sawit (FAME) dan 50% solar. Kebijakan ini tidak hanya mengurangi ketergantungan pada impor solar, tetapi juga memperbesar penyerapan CPO di dalam negeri, yang berpotensi menopang harga dan permintaan bagi emiten sawit.
Selain itu, transaksi ekspor CPO umumnya menggunakan dolar AS. Dalam situasi konflik global yang mendorong penguatan dolar terhadap rupiah, emiten berpotensi memperoleh peningkatan pendapatan dalam rupiah ketika hasil ekspor dikonversi dari dolar AS.
Berikut adalah kinerja tiga emiten CPO, yaitu PT Astra Agro Lestari Tbk (AALI), PT PP London Sumatra Indonesia Tbk (LSIP), dan PT Salim Ivomas Pratama Tbk (SIMP) pada Semester I 2026 (Januari–Juni):
Tabel 2. Data Kinerja Emiten Sektor Consumer Non-Cyclicals
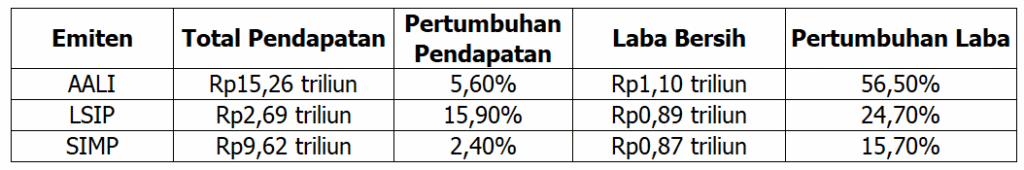
Sumber: Laporan keuangan interim setiap emiten per 30 Juni 2026 (diolah). Pertumbuhan secara tahunan (YoY) dibandingkan Semester I 2025.
AALI mencatatkan kinerja paling menonjol dengan pertumbuhan laba yang jauh melampaui pendapatan. Menurut perseroan, capaian ini ditopang upaya efisiensi biaya serta menguatnya harga CPO di pasar global.
LSIP mencatatkan pertumbuhan pendapatan sekitar 16% dan laba sekitar 25%, didorong kenaikan volume penjualan dan harga jual rata-rata produk sawit. Sementara itu, pendapatan SIMP relatif stagnan, tetapi laba bersihnya tumbuh sekitar 16% berkat kenaikan harga jual rata-rata dan volume penjualan produk sawit serta minyak nabati.
Karakter defensif sektor ini menjadikannya relevan bagi investor yang mencari saham dengan permintaan relatif stabil, meski risiko investasi tetap perlu diperhatikan. Perlu dicatat, mandatori B50 baru berlaku sejak Juli 2026 sehingga dampaknya belum tercermin pada kinerja Semester I 2026.
Sektor energy dan consumer non-cyclicals memiliki karakter berbeda dalam menghadapi gejolak: sektor energy berpotensi diuntungkan oleh kenaikan harga komoditas, sedangkan consumer non-cyclicals ditopang permintaan yang relatif stabil. Namun, keduanya tetap memiliki risiko yang perlu dipertimbangkan sebelum mengambil keputusan investasi. Namun, sebelum menentukan pilihan investasi, penting untuk memahami bahwa setiap sektor memiliki dinamika yang berbeda.
Di tengah konflik Timur Tengah yang memicu ketidakpastian global, diversifikasi menjadi semakin penting untuk membantu menjaga stabilitas portofolio. Salah satu instrumen yang dapat dipertimbangkan adalah reksa dana campuran, yang portofolionya terdiri dari kombinasi saham, obligasi, dan instrumen pasar uang.
Dengan aset yang terdiversifikasi secara efisien melalui reksa dana campuran, ketika satu kelas aset tertekan, misalnya saham saat pasar bergejolak, kelas aset lain seperti obligasi atau pasar uang dapat menjadi peredam, sehingga fluktuasi nilai portofolio relatif lebih terjaga.
Di Makmur, tersedia berbagai pilihan reksa dana campuran yang dikelola oleh manajer investasi (MI) profesional, salah satunya Syailendra Balanced Opportunity Fund Kelas A yang mencatatkan kinerja sebesar 12,23% dalam satu tahun terakhir berdasarkan data per 2 Oktober 2026.
*Kinerja masa lalu tidak menjamin kinerja di masa depan. Penyebutan saham dalam artikel ini bukan merupakan ajakan atau rekomendasi untuk membeli atau menjual efek tertentu.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih lebih dari 100 produk reksa dana pilihan lainnya baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Link: Promo di Makmur
Unduh aplikasi Makmur melalui link di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik link di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik link di bawah ini:
Website: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Carry Trade Menawarkan Imbal Hasil dari Selisih Bunga, Apa yang Terjadi pada Aset Domestik Saat Posisi Ini Dibalik?
Key Takeaways: Aliran dana asing ke aset rupiah tidak selalu datang dari pertimbangan jangka panjang. Sebagian di antaranya masuk melalui strategi yang memanfaatkan perbedaan suku bunga antarnegara, yang dikenal sebagai carry trade. Carry trade merupakan strategi meminjam atau mendanai posisi dalam mata uang berbunga rendah, lalu menempatkannya pada aset bermata uang dengan bunga lebih tinggi […]


Rugi Selisih Kurs Emiten Besar hingga Kuartal III 2026, Bagaimana Membedakan Tekanan Sementara dan Masalah Fundamental?
Key Takeaways: Dalam laporan keuangan kuartal III 2026, kurs yang digunakan untuk menjabarkan pos moneter dolar AS tercatat Rp17.998 per 30 September 2026, naik dari Rp16.782 pada akhir 2025. Berdasarkan kurs Jakarta Interbank Spot Dollar Rate (JISDOR), rupiah berada di Rp18.069 pada 23 Oktober 2026, atau Rp18.080 di pasar spot. Pelemahan tersebut membuat sejumlah emiten […]

Emiten Consumer Staples dengan Pricing Power yang Relatif Kuat di Tengah Tekanan Inflasi
Key Takeaways: Inflasi merupakan salah satu tantangan ekonomi yang secara langsung memengaruhi daya beli masyarakat. Ketika harga barang dan jasa meningkat secara umum, nilai riil uang menurun sehingga jumlah uang yang sama tidak lagi mampu membeli barang atau jasa dengan volume maupun kualitas yang setara seperti sebelumnya. Fenomena ini dapat dilihat dari perkembangan inflasi nasional […]

Emas, Saham, atau Obligasi Negara, Mana yang Lebih Andal Melindungi Portofolio dari Penurunan Daya Beli?
Key Takeaways: Inflasi tahunan Indonesia tercatat 3,23% pada Oktober 2026, lebih tinggi dari 2,86% pada Oktober 2025. Di tengah inflasi tahunan yang masih tinggi dan pelemahan rupiah, Bank Indonesia mempertahankan BI-Rate di level 5,75% hingga Oktober 2026 setelah menaikkan suku bunga acuan pada kuartal II. Dalam kondisi seperti itu, emas, saham, dan obligasi negara sering […]

Tidak Semua Bank Terdampak Sama saat Cost of Fund Naik, Apa yang Membedakan Bank dengan CASA Tinggi?
Key Takeaways: Bank Indonesia menaikkan BI-Rate 100 basis poin pada kuartal II 2026, dari 4,75% menjadi 5,75%, lalu menahannya pada Rapat Dewan Gubernur (RDG) Juli hingga Oktober 2026. Pada RDG 20–21 Oktober 2026, BI menahan BI-Rate, tetapi menaikkan suku bunga deposit facility dari 4,75% menjadi 5,00%. Per September 2026, kredit perbankan tumbuh 13,26% secara tahunan, […]

Reinvestasi ke Emiten yang Sama atau Diversifikasi, Mana yang Lebih Menguntungkan Setelah Musim Pembagian Dividen?
Key Takeaways: Sepanjang YTD 2026, tiga pembagi dividen tunai terbesar di Bursa Efek Indonesia berasal dari sektor perbankan, yaitu PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) sekitar Rp52,10 triliun, PT Bank Mandiri (Persero) Tbk (BMRI) Rp50,63 triliun, dan PT Bank Central Asia Tbk (BBCA) Rp40,06 triliun. Adapun PT Bank Negara Indonesia (Persero) Tbk (BBNI) berada […]