
Reformasi Free Float dan Transparansi Jadi Sorotan MSCI, Sejauh Mana Progresnya Menentukan Nasib Pasar Saham Indonesia?


Key Takeaways:
- MSCI menetapkan Index Review November 2026 sebagai batas untuk menilai progres reformasi Indonesia.
- Sebanyak 327 emiten atau 35,82% belum memenuhi free float 15% per akhir Mei 2026.
- Empat bank berbobot gabungan 69,48% dalam MSCI Indonesia Index.
Bagi investor global, keputusan mengalokasikan dana ke suatu negara sering kali dimulai dari indeks acuan, bukan dari analisis emiten satu per satu. MSCI merupakan salah satu penyedia indeks global yang dijadikan patokan oleh banyak investor institusional, sehingga perubahan perlakuannya terhadap suatu pasar dapat memengaruhi komposisi indeks dan alokasi dana yang mengikutinya.
Sepanjang 2026, MSCI menempatkan Indonesia dalam pengawasan khusus. Sorotannya tertuju pada transparansi struktur kepemilikan saham dan akurasi estimasi free float, yaitu porsi saham yang benar-benar beredar dan dapat diperdagangkan bebas oleh publik.
Dalam Market Classification Review pada 23 Juni 2026, MSCI mempertahankan Indonesia dalam kelompok Emerging Markets, tetapi menegaskan bahwa penerbitan aturan saja belum cukup. Jika progres yang memadai belum terlihat pada Index Review November 2026, MSCI dapat mempertimbangkan sejumlah opsi, termasuk konsultasi reklasifikasi Indonesia dari Emerging Markets ke Frontier Markets.
Pengumuman Index Review November 2026 dijadwalkan pada 11 November 2026 dan berlaku efektif 1 Desember 2026. Perkembangan reformasi hingga November pun menjadi titik penting bagi perlakuan MSCI terhadap pasar saham Indonesia.
Kronologi Sorotan MSCI terhadap Pasar Saham Indonesia
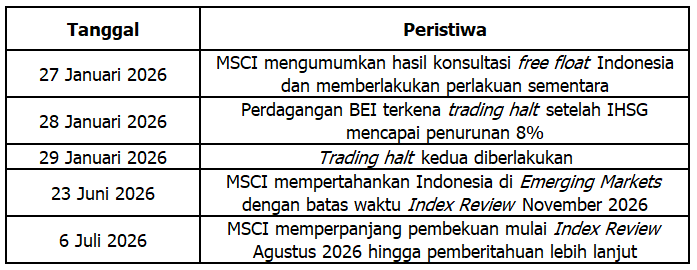
Sorotan MSCI terhadap Indonesia berkembang secara bertahap sejak awal tahun. Rangkaian peristiwa berikut menunjukkan bagaimana perlakuan sementara terhadap saham Indonesia terbentuk dan kemudian diperpanjang.
Tabel 1. Kronologi Sorotan MSCI terhadap Pasar Saham Indonesia Tahun 2026
Sumber: Pengumuman MSCI dan Bursa Efek Indonesia, diolah.
Perlakuan sementara yang diumumkan pada 27 Januari 2026 mencakup tiga hal. Pertama, pembekuan kenaikan Foreign Inclusion Factor (FIF) dan Number of Shares (NOS), yaitu dua komponen penentu bobot saham di indeks.
Kedua, penghentian penambahan saham Indonesia ke MSCI Investable Market Index (IMI). Ketiga, pembekuan migrasi saham ke segmen indeks yang lebih besar, misalnya dari Small Cap ke Standard.
Sehari kemudian, BEI menghentikan sementara perdagangan karena IHSG turun 8%, dan trading halt kedua terjadi pada 29 Januari 2026. Penghentian ini merupakan mekanisme perdagangan BEI, bukan bagian dari perlakuan indeks MSCI.
Pada 6 Juli 2026, MSCI memperpanjang pembekuan tersebut mulai Index Review Agustus 2026 hingga pemberitahuan lebih lanjut. MSCI juga akan menghapus saham yang diidentifikasi otoritas Indonesia dalam kerangka High Shareholding Concentration (HSC) serta menggunakan data pemegang saham di atas 1% untuk menyesuaikan estimasi free float.
Persoalan Utama yang Disorot MSCI
Pembekuan tersebut berakar pada satu pertanyaan mendasar, yaitu apakah porsi saham yang tercatat sebagai milik publik benar-benar tersedia bagi investor. Berikut persoalan yang melatarbelakanginya.
MSCI mencatat kekhawatiran investor terhadap ketidakjelasan struktur kepemilikan saham serta kemungkinan perilaku perdagangan terkoordinasi yang dapat mengganggu pembentukan harga. Persoalan tersebut berkaitan dengan investability, yaitu apakah suatu saham benar-benar dapat dibeli dan dijual dalam jumlah memadai oleh investor global.
Dalam konsultasi Januari 2026, banyak investor juga menyatakan keberatan untuk mengandalkan kategorisasi pemegang saham dari Kustodian Sentral Efek Indonesia (KSEI) sebagai dasar perhitungan free float.
Inti persoalannya terletak pada perbedaan antara status administratif dan kondisi sebenarnya. Saham yang tercatat sebagai milik publik belum tentu dapat diperdagangkan bebas apabila dikendalikan oleh pihak yang terafiliasi dengan pemegang saham pengendali.
Estimasi free float yang terlalu tinggi dapat membuat bobot suatu saham di indeks lebih besar dibandingkan jumlah saham yang benar-benar tersedia. Akibatnya, investor yang mengikuti indeks dapat kesulitan memperoleh eksposur sesuai bobot tanpa menggerakkan harga secara berarti.
Progres Reformasi Transparansi yang Sudah Berjalan
Otoritas pasar modal Indonesia merespons sorotan tersebut melalui sejumlah perubahan aturan. Berikut progres yang sudah berjalan hingga September 2026.
1. Empat agenda transparansi yang dinyatakan tuntas
Per 2 April 2026, Otoritas Jasa Keuangan (OJK), BEI, dan KSEI menyatakan telah menuntaskan empat agenda. Keempatnya adalah keterbukaan data pemegang saham di atas 1%, pengumuman saham dengan konsentrasi kepemilikan tinggi, klasifikasi investor KSEI yang diperluas menjadi 39 jenis, dan kenaikan free float minimum menjadi 15%.
2. Penguatan transparansi beneficial owner
Beneficial owner adalah pihak yang pada akhirnya memiliki atau mengendalikan saham meskipun saham tersebut tidak tercatat atas namanya secara langsung. BEI memperkuat pelaporan informasi Pemilik Manfaat untuk pemegang saham dengan kepemilikan 10% atau lebih. Data tersebut tersedia bagi pihak yang berkepentingan sesuai prosedur yang berlaku.
3. Penegakan sanksi terhadap pelanggaran pasar modal
Hingga 31 Maret 2026, OJK mengenakan denda administratif Rp96,33 miliar kepada 233 pihak, termasuk Rp29,30 miliar kepada 11 pihak terkait manipulasi pasar. Langkah ini memperkuat integritas pasar, meskipun berbeda dari reformasi free float yang secara langsung menjadi perhatian MSCI.
Free Float 15% Sudah Berlaku, Pemenuhannya Masih Bertahap
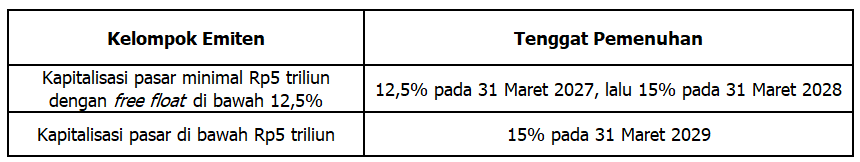
Perubahan Peraturan I-A BEI yang menaikkan free float minimum dari 7,5% menjadi 15% berlaku sejak 31 Maret 2026. Namun, ketentuan tersebut memiliki masa transisi berdasarkan ukuran kapitalisasi pasar emiten.
Tabel 2. Tenggat Pemenuhan Free Float Minimum Berdasarkan Peraturan I-A BEI
Sumber: Peraturan I-A Bursa Efek Indonesia, diolah.
Per 31 Mei 2026, sebanyak 327 emiten atau 35,82% dari seluruh perusahaan tercatat belum memenuhi free float 15%. Jika dihitung balik, angka tersebut setara dengan sekitar 913 perusahaan tercatat, sehingga sekitar 586 emiten sudah memenuhi ketentuan BEI. Pemenuhan tersebut belum tentu sejalan dengan penilaian MSCI yang memakai metodologi free float tersendiri.
Tenggat pertama baru jatuh pada Maret 2027. Artinya, sebagian besar pemenuhan free float belum akan tercermin penuh sebelum Index Review November 2026, padahal MSCI menekankan implementasi yang konsisten, bukan sekadar terbitnya aturan.
Dampak yang Sudah Terlihat pada Indeks MSCI dan Arus Dana
Pembekuan yang masih berlaku sudah memengaruhi komposisi saham Indonesia dalam indeks MSCI. Pada Index Review Agustus 2026, tidak ada penambahan saham Indonesia ke MSCI Global Standard Index, sementara GOTO dan CPIN keluar dari indeks tersebut.
CPIN kemudian masuk ke MSCI Global Small Cap Index, sementara sembilan saham lainnya keluar dari MSCI Global Small Cap Index. Seluruh perubahan itu berlaku efektif 1 September 2026.
Selama pembekuan berlaku, kenaikan free float emiten tidak serta-merta dapat meningkatkan bobot saham tersebut di indeks MSCI. Artinya, perbaikan di tingkat emiten belum tercermin pada alokasi dana yang menyusun portofolionya mengikuti komposisi indeks.
Dari sisi arus dana, pasar saham Indonesia mencatat arus modal asing keluar Rp70,7 triliun sepanjang 2026 hingga 11 September. Namun, kuartal III hingga tanggal tersebut mencatat arus masuk Rp2,9 triliun, sehingga sebagian besar net sell terjadi pada paruh pertama tahun.
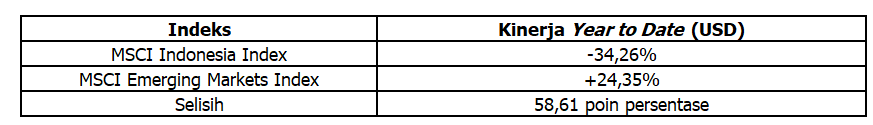
Tabel 3. Kinerja MSCI Indonesia Index dan MSCI Emerging Markets Index Sejak Awal 2026
Sumber: MSCI, data per 31 Agustus 2026 (gross return), diolah.
Kinerja tersebut diukur dalam dolar AS, sehingga bagi investor berbasis dolar AS dipengaruhi dua komponen sekaligus, yaitu pergerakan harga saham dan perubahan nilai tukar rupiah.
Valuasi dan Konsentrasi MSCI Indonesia Index
Selain arah kebijakan MSCI, komposisi indeksnya sendiri menyimpan karakteristik yang perlu dipahami investor. Jumlah konstituen, sebaran bobot, dan tingkat valuasinya menentukan risiko yang melekat pada eksposur ke pasar saham Indonesia.
Per 31 Agustus 2026, MSCI Indonesia Index berisi 11 konstituen dengan kapitalisasi pasar free float sekitar USD 58,86 miliar. Data tersebut masih mencakup GOTO dan CPIN karena hasil Index Review Agustus baru berlaku efektif pada 1 September 2026.
Komposisi indeks juga sangat terkonsentrasi. Empat bank, yaitu PT Bank Central Asia Tbk (BBCA), PT Bank Rakyat Indonesia (Persero) Tbk (BBRI), PT Bank Mandiri (Persero) Tbk (BMRI), dan PT Bank Negara Indonesia (Persero) Tbk (BBNI), berbobot gabungan 69,48%, sementara sektor keuangan secara keseluruhan berbobot sekitar 69,49%.
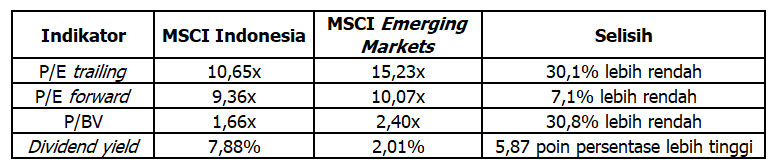
Tabel 4. Perbandingan Valuasi MSCI Indonesia Index dan MSCI Emerging Markets Index
Sumber: MSCI, data per 31 Agustus 2026, diolah.
P/E trailing membandingkan harga dengan laba 12 bulan terakhir, sedangkan P/E forward memakai estimasi laba 12 bulan ke depan. Berbasis angka trailing, valuasi MSCI Indonesia sekitar 30% lebih rendah dibandingkan Emerging Markets, tetapi selisihnya menyempit menjadi sekitar 7,1% berbasis angka forward.
Penyempitan tersebut berasal dari perbedaan ekspektasi laba. Dihitung dari rasio P/E trailing terhadap forward, laba MSCI Emerging Markets tersirat sekitar 51% lebih tinggi dibandingkan 12 bulan terakhir, sedangkan MSCI Indonesia hanya sekitar 14%.
Perhitungan tersebut merupakan implikasi aritmetik dari rasio valuasi, bukan proyeksi laba yang dirilis MSCI.
Adapun dividend yield atau rasio dividen terhadap harga saham tercatat 7,88%, jauh di atas MSCI Emerging Markets sebesar 2,01%. Angka ini perlu dibaca bersama komposisi indeks, karena bobot sektor keuangan yang hampir 70% membuat karakteristik beberapa bank besar sangat memengaruhi metrik indeks.
Kemungkinan Perlakuan MSCI pada November 2026
Hasil penilaian MSCI pada November 2026 belum dapat dipastikan. Namun, berdasarkan perlakuan yang telah diumumkan dan pernyataan MSCI, terdapat beberapa kemungkinan yang perlu diperhatikan investor.
1. Skenario positif: pembekuan mulai dilonggarkan
Jika MSCI menilai progres transparansi dan implementasinya sudah memadai, sebagian atau seluruh perlakuan sementara dapat dilonggarkan. Kondisi tersebut membuka kembali ruang bagi perubahan FIF, NOS, penambahan saham ke indeks, atau migrasi ke segmen yang lebih besar.
2. Skenario dasar: reformasi diakui, pembekuan dipertahankan
MSCI dapat mengakui reformasi yang sudah berjalan tetapi mempertahankan sebagian perlakuan sementara apabila dampak implementasinya dinilai belum cukup konsisten. Konteks yang relevan adalah pemenuhan free float 15% yang bertenggat 2027 hingga 2029, sehingga dampak penuhnya belum terlihat pada November 2026.
3. Skenario negatif: konsultasi reklasifikasi ke Frontier Markets
Jika MSCI menilai progres belum cukup, MSCI dapat mempertimbangkan konsultasi reklasifikasi Indonesia dari Emerging Markets ke Frontier Markets. Konsultasi tersebut merupakan proses penilaian, bukan keputusan penurunan status secara langsung, dan hasil akhirnya baru diketahui setelah pengumuman 11 November 2026.
Implikasi bagi Portofolio Investor
Perkembangan penilaian MSCI dan pemenuhan free float dapat berdampak berbeda pada setiap saham dan portofolio. Berikut sejumlah implikasi yang dapat dicermati.
1. Potensi tambahan pasokan pada saham ber-free float rendah
Saham dengan free float rendah dapat menghadapi tambahan pasokan apabila pemegang saham melepas sebagian kepemilikan untuk memenuhi batas 15%. Besarnya tekanan dapat berbeda antar-emiten, tergantung selisih antara free float saat ini dan batas yang harus dipenuhi.
2. Risiko penghapusan saham dalam kerangka HSC
Saham yang teridentifikasi dalam kerangka High Shareholding Concentration berpotensi terdampak penghapusan dari indeks MSCI. Karena itu, status konsentrasi kepemilikan suatu saham perlu diperiksa sebelum menambah posisi.
3. Eksposur besar ke sektor perbankan
Dengan empat bank menyumbang 69,48% bobot MSCI Indonesia Index, portofolio yang mengikuti indeks tersebut membawa eksposur besar ke sektor perbankan.
Diversifikasi lintas sektor dan kelas aset dapat membantu mengurangi concentration risk, yaitu risiko akibat portofolio terlalu bergantung pada satu sektor.
4. Diskon valuasi belum otomatis berarti murah
Diskon valuasi terhadap Emerging Markets terbentuk bersamaan dengan persoalan investability yang belum selesai dan ekspektasi pertumbuhan laba yang lebih rendah. Hal ini terlihat dari selisih P/E forward yang hanya sekitar 7,1%.
5. Data yang perlu dipantau
Data yang relevan dipantau mencakup pengumuman MSCI pada 11 November 2026, perkembangan jumlah emiten yang memenuhi free float 15%, daftar saham HSC, dan arah arus modal asing di pasar saham.
Reformasi transparansi Indonesia sudah bergerak dari tahap rencana ke tahap aturan, tetapi pemenuhan free float 15% di tingkat emiten masih berjalan bertahap hingga 2029. Selisih waktu antara aturan dan implementasi tersebut menjadi faktor utama dalam penilaian MSCI pada November 2026.
Bagi investor yang ingin memperoleh eksposur ke sejumlah saham tanpa menyeleksi emiten satu per satu, reksa dana saham dapat menjadi salah satu alternatif. Portofolio reksa dana saham disusun dan dievaluasi oleh manajer investasi sesuai kebijakan masing-masing produk.
Melalui Makmur sebagai platform wealth-tech yang berizin dan diawasi OJK, investor dapat mengakses beragam pilihan reksa dana. Salah satu reksa dana saham yang tersedia adalah Sucorinvest Maxi Fund, yang mencatatkan imbal hasil sebesar 19,72% dalam satu tahun terakhir berdasarkan data per 6 Oktober 2026. Selain reksa dana, Makmur kini juga menyediakan berbagai produk saham yang dapat diakses dan dipantau dalam satu platform.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Link: Promo di Makmur
Unduh aplikasi Makmur melalui link di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik link di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik link di bawah ini:
Website: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Sektor yang Cenderung Tahan Gejolak di Tengah Konflik Timur Tengah, Ini Analisisnya
Key Takeaways: Ketegangan geopolitik di Timur Tengah kembali menjadi perhatian investor. Konflik yang melibatkan kawasan produsen energi penting ini bukan hanya berdampak pada stabilitas politik, tetapi juga memicu kenaikan harga komoditas, nilai tukar, hingga pasar saham. Dalam situasi seperti ini, investor cenderung mencari saham tahan gejolak yang mampu menjaga kinerja di tengah tekanan eksternal. Perlu […]


Mengapa Rupiah Melemah hingga Rp18.000/USD? Ini Penyebabnya dan Jenis Reksa Dana yang Relatif Stabil di Tengah Tekanan Pasar
Key Takeaways: Pergerakan nilai tukar rupiah terhadap dolar AS kembali menjadi sorotan setelah bertahan di sekitar level psikologis Rp18.000/USD sepanjang Juli 2026. Tekanan ini merupakan kelanjutan dari tren pelemahan yang memuncak pada 8 Juni 2026, ketika JISDOR BI mencapai rekor terlemah Rp18.171/USD. Sementara kurs spot kemudian menyentuh sekitar Rp18.209/USD pada 9 Juni 2026. Nilai tukar […]

Reksa Dana Pasar Uang Terbaik Berdasarkan Return 1 Tahun Terakhir per September 2026
Reksa Dana Pasar Uang (RDPU) merupakan instrumen investasi dengan risiko relatif rendah dan likuid, sehingga cocok untuk berbagai profil investor. Reksa dana ini 100% dialokasikan ke instrumen pasar uang seperti deposito dan obligasi yang memiliki jatuh tempo kurang dari satu tahun. Oleh karena itu, RDPU ideal untuk tujuan investasi jangka pendek dan menawarkan potensi imbal […]

Reksa Dana Pendapatan Tetap Terbaik Berdasarkan Return 1 Tahun Terakhir per September 2026
Sebagai instrumen investasi yang relatif stabil, Reksa Dana Pendapatan Tetap (RDPT) menjadi salah satu pilihan utama investor di Indonesia. Hal ini tercermin dari Asset Under Management (AUM) yang mencapai Rp219,06 triliun per Agustus 2026. Naik 0,94% dibandingkan Juli 2026, AUM RDPT masih menjadi yang terbesar di antara jenis reksa dana konvensional lainnya. RDPT mengalokasikan minimal […]

Reksa Dana Campuran Terbaik Berdasarkan Return 1 Tahun Terakhir per September 2026
Reksa Dana Campuran merupakan instrumen investasi yang mengalokasikan dana pada instrumen saham, obligasi, dan instrumen pasar uang, dengan masing-masing aset tidak melebihi 79% dari total portofolio. Diversifikasi ini memberikan keseimbangan antara potensi pertumbuhan dan stabilitas, sehingga cocok bagi investor dengan profil risiko moderat dan tujuan investasi jangka menengah hingga panjang. Makmur menyeleksi reksa dana campuran […]