
Emiten Consumer Staples dengan Pricing Power yang Relatif Kuat di Tengah Tekanan Inflasi


Key Takeaways:
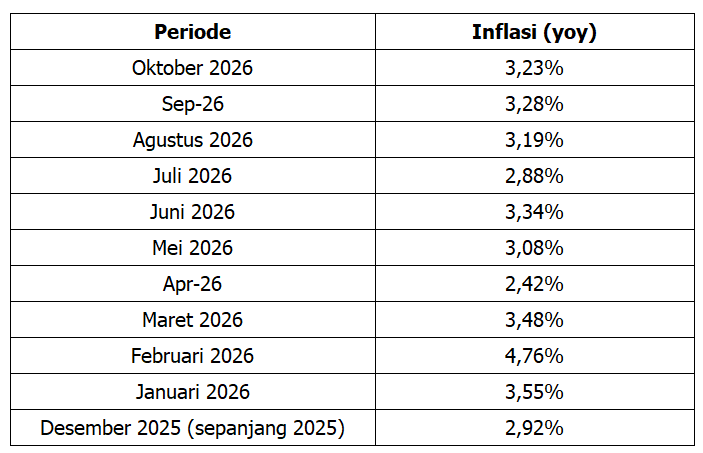
- Inflasi tahunan sempat menyentuh 4,76% pada Februari 2026, terutama akibat normalisasi tarif listrik setelah diskon 50% pada periode yang sama tahun sebelumnya, lalu melandai ke 3,23% pada Oktober 2026.
- Sepanjang 2025, margin laba bruto INDF, ICBP, dan UNVR sama-sama menyusut, tetapi margin laba usaha INDF dan ICBP relatif stabil, sedangkan margin laba usaha UNVR meningkat.
- UNVR menunjukkan indikasi pricing power yang paling terukur, dengan penjualan 2025 tumbuh 4,3% dari kombinasi kenaikan volume dan harga, lalu naik 7,2% hingga kuartal III 2026.
Inflasi merupakan salah satu tantangan ekonomi yang secara langsung memengaruhi daya beli masyarakat. Ketika harga barang dan jasa meningkat secara umum, nilai riil uang menurun sehingga jumlah uang yang sama tidak lagi mampu membeli barang atau jasa dengan volume maupun kualitas yang setara seperti sebelumnya.
Fenomena ini dapat dilihat dari perkembangan inflasi nasional dalam beberapa waktu terakhir. Berdasarkan data Badan Pusat Statistik (BPS), inflasi Indonesia sepanjang 2025 tercatat 2,92%, masih berada dalam sasaran Bank Indonesia. Memasuki 2026, laju inflasi tahunan bergerak lebih fluktuatif dan sempat menembus batas atas sasaran pada Januari dan Februari.
Tabel 1. Inflasi Tahunan Indonesia Tahun 2025 hingga Oktober 2026
Sumber: Badan Pusat Statistik
Pemerintah dan Bank Indonesia telah menetapkan target inflasi untuk tahun 2026 sebesar 2,5% dengan deviasi plus minus 1% (atau berada pada rentang 1,5% hingga 3,5%). Namun, pada Januari dan Februari 2026 terjadi lonjakan inflasi tahunan yang sebagian besar bersifat teknis.
Hal ini terjadi karena pemerintah memberikan diskon tarif listrik 50% pada periode yang sama tahun sebelumnya, sehingga menekan indeks harga konsumen di bawah tren normalnya. Misalnya, ketika terjadi lonjakan inflasi sebesar 4,76% pada Februari 2026, BPS mencatat 2,17 poin persentase di antaranya berasal dari tarif listrik. Efek basis rendah tersebut mulai mereda sejak Maret. Secara rata-rata, inflasi tahunan pada periode Januari–Oktober 2026 tercatat sekitar 3,32%, dengan inflasi tahunan Oktober 2026 sebesar 3,23%.
Meski secara agregat masih terkendali, tekanan terhadap daya beli tetap terasa apabila kenaikan harga tidak diimbangi pertumbuhan pendapatan yang sebanding. Dalam kondisi tersebut, pendapatan riil masyarakat cenderung menyusut sehingga pola konsumsi ikut menyesuaikan. Berdasarkan pola yang umum diamati, pengeluaran sekunder biasanya mulai dikurangi dan sebagian konsumen beralih ke produk dengan harga lebih terjangkau atau kemasan lebih kecil.
Bagi investor, perubahan perilaku konsumsi ini dapat memengaruhi kinerja emiten. Oleh karena itu, saat tekanan inflasi meningkat, sebagian investor mulai mencermati sektor yang relatif lebih tahan terhadap pelemahan daya beli. Salah satu sektor yang sering menjadi perhatian adalah saham consumer staples karena produk yang dijual tetap dibutuhkan masyarakat dalam berbagai kondisi ekonomi.
Kemampuan mempertahankan penjualan sekaligus meneruskan sebagian kenaikan biaya produksi kepada konsumen dikenal sebagai pricing power. Emiten dengan pricing power yang kuat umumnya lebih mampu menjaga margin keuntungan meskipun biaya bahan baku, logistik, maupun operasional mengalami kenaikan.
Perlu dicatat bahwa pricing power bukan konsep yang bersifat mutlak. Kemampuan ini bergerak dalam spektrum, yaitu sebuah emiten bisa saja berhasil menaikkan harga jual tanpa kehilangan volume, tetapi tetap tidak sepenuhnya menutup lonjakan biaya bahan baku.
Tiga Saham Consumer Staples dan Indikasi Pricing Power-nya
Indikasi pricing power dianalisis melalui tiga indikator yang dapat diverifikasi dari laporan keuangan tahunan, yaitu kontribusi kenaikan harga jual rata-rata terhadap pertumbuhan penjualan, stabilitas margin laba usaha, dan pergerakan margin laba bruto ketika biaya bahan baku meningkat.
Pembahasan berikut akan menyoroti tiga emiten consumer staples berkapitalisasi besar di Bursa Efek Indonesia (BEI), yaitu PT Indofood Sukses Makmur Tbk (INDF), PT Indofood CBP Sukses Makmur Tbk (ICBP), dan PT Unilever Indonesia Tbk (UNVR).
1. PT Indofood Sukses Makmur Tbk (INDF)
PT Indofood Sukses Makmur Tbk (INDF) merupakan salah satu emiten consumer staples terbesar di Indonesia dengan model bisnis yang terintegrasi dari hulu hingga hilir. Diversifikasi bisnis INDF mencakup produk konsumen bermerek, tepung terigu, agribisnis, dan distribusi, sehingga sumber pendapatannya relatif tersebar.
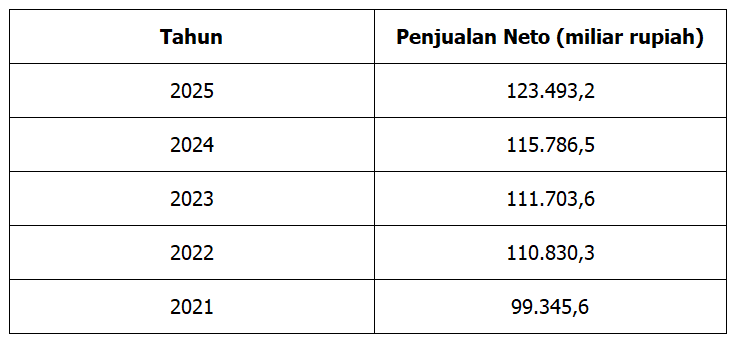
Tabel 2. Penjualan Neto PT Indofood Sukses Makmur Tbk
Sumber: Laporan Keuangan Konsolidasian INDF
Pada 2025, INDF berhasil membukukan pertumbuhan penjualan neto konsolidasi 6,7% menjadi Rp123,49 triliun dari Rp115,79 triliun. Laba usaha naik 6% menjadi Rp24,57 triliun dan margin laba usaha tercatat 19,9%, relatif sejalan dengan tahun sebelumnya.
Indikasi pricing power INDF terlihat dari kemampuan menjaga margin laba usaha di level yang praktis sama dengan tahun sebelumnya. Meski begitu, gambarannya perlu dilihat utuh. Margin laba bruto konsolidasi justru turun menjadi 33,4% dari 34,7% pada 2024 karena beban pokok penjualan tumbuh 8,8%, lebih cepat daripada pertumbuhan penjualan. Artinya, kenaikan biaya bahan baku hanya diteruskan sebagian kepada konsumen, sedangkan stabilitas margin laba usaha lebih ditopang oleh pengendalian beban operasional.
Kontribusi tiap kelompok usaha juga tidak seragam. Grup Produk Konsumen Bermerek (CBP) membukukan margin laba usaha 20,8% di tengah permintaan yang relatif lemah, ditopang kekuatan merek, jaringan distribusi yang luas, dan inovasi produk. Grup Bogasari mempertahankan posisinya di industri tepung terigu nasional dengan margin laba usaha 9,1%, ditopang stabilitas harga jual dan pertumbuhan volume.
Adapun Grup Agribisnis mencatat margin laba usaha 19,6%. Perlu digarisbawahi bahwa penopang segmen ini adalah kenaikan harga komoditas, khususnya minyak sawit mentah, dan peningkatan volume penjualan. Faktor tersebut lebih mencerminkan siklus harga komoditas global daripada pricing power terhadap konsumen. Sementara itu, Grup Distribusi membukukan margin laba usaha sebesar 8,4% seiring peningkatan penjualan.
Kombinasi berbagai kelompok usaha tersebut membuat INDF memiliki sumber laba yang lebih tersebar dibandingkan emiten consumer staples yang bertumpu pada satu lini produk. Sisi lain dari struktur ini adalah kinerja INDF menjadi lebih sensitif terhadap pergerakan harga komoditas.
2. PT Indofood CBP Sukses Makmur Tbk (ICBP)
PT Indofood CBP Sukses Makmur Tbk (ICBP) merupakan salah satu emiten fast-moving consumer goods (FMCG) terbesar di Indonesia. Produk seperti Indomie, Pop Mie, Chitato, Indomilk, hingga berbagai bumbu masak telah menjadi bagian dari konsumsi sehari-hari masyarakat.
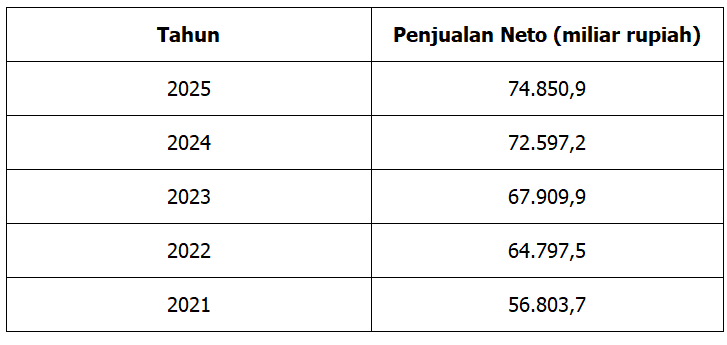
Tabel 3. Penjualan Neto PT Indofood CBP Sukses Makmur Tbk
Sumber: Laporan Keuangan Konsolidasian ICBP
Pada 2025, ICBP mencatatkan pertumbuhan penjualan neto 3,1% menjadi Rp74,85 triliun, terutama ditopang peningkatan volume penjualan di berbagai segmen usaha. Laba usaha naik 2% menjadi Rp16,66 triliun dengan margin laba usaha yang terjaga di 22,3%, setara dengan capaian tahun sebelumnya.
Indikasi pricing power ICBP terlihat dari kekuatan merek yang telah melekat di masyarakat. Ketika biaya produksi meningkat, penjualan ICBP tetap bertumbuh dan volume penjualan pada sejumlah segmen masih menunjukkan peningkatan. Divisi Mi Instan, misalnya, yang berkontribusi sekitar 73% terhadap penjualan neto konsolidasi, membukukan pertumbuhan 3,6% menjadi Rp54,38 triliun. Kenaikan tersebut terutama didorong peningkatan volume penjualan, baik di pasar domestik maupun internasional.
Divisi Dairy, Makanan Ringan, dan Penyedap Makanan juga mencatatkan pertumbuhan positif. Khusus pada Divisi Penyedap Makanan, peningkatan penjualan mencapai 7% berkat kombinasi kenaikan volume dan harga jual rata-rata. Kombinasi ini menjadi salah satu bukti paling langsung bahwa konsumen masih menerima penyesuaian harga.
Meski demikian, catatan yang sama seperti pada induknya juga berlaku di sini. Margin laba bruto ICBP turun menjadi 35,2% dari 37,0% pada 2024 karena beban pokok penjualan naik 6,1%, melampaui pertumbuhan penjualan. Core profit, yang mencerminkan kinerja operasional inti tanpa memperhitungkan pos nonberulang dan selisih kurs, bahkan turun 4% menjadi Rp9,98 triliun, terutama akibat kenaikan beban bahan baku. Dengan kata lain, pricing power ICBP cukup untuk menjaga volume dan margin laba usaha, tetapi belum sepenuhnya menutup kenaikan biaya input pada 2025.
3. PT Unilever Indonesia Tbk (UNVR)
PT Unilever Indonesia Tbk (UNVR) merupakan salah satu emiten kebutuhan konsumen terbesar di Indonesia. Portofolio produknya mencakup sabun, sampo, pasta gigi, deterjen, bumbu dapur, hingga berbagai produk makanan dan minuman yang digunakan sehari-hari.
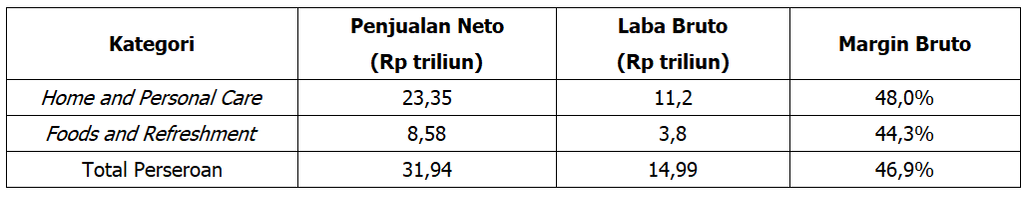
Tabel 4. Kinerja PT Unilever Indonesia Tbk Tahun 2025
Sumber: Laporan Keuangan UNVR 2025
Pada 2025, UNVR menunjukkan tanda-tanda pemulihan setelah menjalankan berbagai strategi transformasi bisnis. Penjualan dari operasi yang dilanjutkan, yaitu tanpa memperhitungkan bisnis es krim dan teh SariWangi yang telah didivestasi, tumbuh 4,3% menjadi Rp31,94 triliun dengan kontribusi pertumbuhan volume 1,2% dan harga 2,8%.
Komposisi tersebut dapat menjadi salah satu indikasi pricing power yang relatif lebih terukur dibandingkan dua emiten lain dalam pembahasan ini, karena manajemen dapat menunjukkan bahwa penyesuaian harga berjalan beriringan dengan pemulihan volume, bukan menggantikannya.
Dari sisi profitabilitas, margin laba bruto UNVR turun menjadi 46,9% dari 47,5% pada 2024 karena beban pokok penjualan naik 5,5%, lebih cepat daripada pertumbuhan penjualan. Namun, laba usaha naik 20,6% menjadi Rp4,59 triliun sehingga margin laba usaha meningkat menjadi 14,4% dari 12,4%, terutama ditopang efisiensi beban usaha.
Manajemen menyebut penerapan disiplin harga, penggantian distributor yang tidak berkinerja, dan penataan ulang portofolio sebagai faktor pendukungnya. Pengelolaan portofolio pada berbagai tingkat harga, termasuk produk dengan kemasan terjangkau, juga memungkinkan emiten mempertahankan basis konsumen yang luas saat daya beli tertekan.
Kategori Home and Personal Care, misalnya, tetap menjadi kontributor utama dengan porsi sekitar 73% terhadap penjualan neto dan margin bruto yang lebih tinggi daripada Foods and Refreshment. Pada kategori Beauty and Wellbeing, yang merupakan bagian dari portofolio Home and Personal Care, pertumbuhan penjualan didorong performa merek Vaseline dan produk perawatan rambut.
Selain dari sisi penjualan produk, UNVR juga melakukan langkah strategis untuk meningkatkan efisiensi dan fokus bisnis melalui divestasi, yang membuat kontribusi dua lini usahanya keluar dari laporan di atas.
Di antaranya adalah penjualan bisnis es krim kepada PT The Magnum Ice Cream Indonesia senilai Rp7 triliun di luar pajak yang rampung pada 8 Desember 2025, kemudian disusul penjualan aset bisnis teh SariWangi kepada PT Savoria Kreasi Rasa senilai Rp1,5 triliun di luar pajak yang diteken pada 6 Januari 2026 dan diselesaikan pada 2 Maret 2026.
Keduanya dicatat sebagai operasi yang dihentikan, sehingga bila turut diperhitungkan, laba tahun berjalan UNVR pada 2025 mencapai Rp7,64 triliun atau naik 127%, yang turut terdorong oleh keuntungan penjualan aset bisnis es krim sebesar Rp3,79 triliun. Langkah ini ditujukan untuk memusatkan sumber daya emiten pada kategori produk dengan margin yang lebih tinggi, meski konsekuensinya basis pendapatan emiten mengecil ke depan.
Sebagai salah satu emiten consumer staples terbesar di Indonesia, UNVR memiliki keunggulan berupa merek yang dikenal luas serta kemampuan menyesuaikan strategi harga sesuai kondisi pasar. Di sisi lain, basis pendapatan emiten mengecil setelah divestasi dan proses transformasi masih berjalan, sehingga konsistensi pemulihan perlu terus dicermati.
Perkembangan Kinerja hingga Kuartal III 2026
Laporan keuangan sembilan bulan pertama 2026 memberikan gambaran tambahan mengenai ketahanan ketiga emiten di tengah inflasi yang masih berada di kisaran 3%.
Hingga September 2026, penjualan neto konsolidasi INDF tumbuh 12% menjadi Rp101,49 triliun. Laba usaha naik 15% menjadi Rp20,80 triliun, dan margin laba usaha meningkat menjadi 20,5% dari 19,9% pada periode yang sama tahun sebelumnya. Core profit naik 11% menjadi Rp9,37 triliun, meskipun laba bersih tertahan oleh rugi selisih kurs yang belum terealisasi atas obligasi dolar AS yang diterbitkan ICBP.
ICBP mencatat pertumbuhan penjualan neto 15% menjadi Rp64,45 triliun. Namun, margin laba usaha turun menjadi 21,2% dari 22,6% karena kenaikan biaya bahan baku, kemasan, dan logistik. Margin laba bruto juga menyusut ke sekitar 34,1%, sedangkan laba bersih turun menjadi Rp6,16 triliun dari Rp7,10 triliun akibat lonjakan beban keuangan.
Penjualan UNVR dari operasi yang dilanjutkan naik 7,2% menjadi Rp25,8 triliun hingga September 2026, disertai pertumbuhan volume selama lima kuartal berturut-turut. Laba dari operasi yang dilanjutkan tumbuh 10,6%, lebih cepat daripada pertumbuhan penjualan meskipun tekanan inflasi masih berlanjut.
Pola tersebut menunjukkan tekanan biaya input masih berlanjut pada 2026. INDF dan UNVR mampu memperbaiki profitabilitas, sedangkan ICBP masih menyerap sebagian kenaikan biaya di tengah pertumbuhan penjualan yang kuat.
Ketika inflasi meningkat dan daya beli tertekan, kemampuan emiten mempertahankan margin keuntungan menjadi faktor yang semakin diperhatikan investor. Data tahun 2025 menunjukkan pola yang relatif serupa pada ketiga emiten yang dibahas, yaitu penyesuaian harga masih dapat diterima konsumen sehingga volume penjualan relatif tetap terjaga, tetapi margin laba bruto ketiganya tetap tergerus oleh kenaikan biaya input. Data hingga kuartal III 2026 menunjukkan tekanan biaya tersebut belum sepenuhnya mereda.
Perlu dipahami bahwa pricing power juga bukan satu-satunya faktor yang perlu diperhatikan dalam memilih saham consumer staples. Investor tetap perlu mencermati valuasi, prospek pertumbuhan, kondisi industri, serta kualitas fundamental masing-masing emiten sebelum mengambil keputusan investasi. Beberapa risiko yang relevan antara lain fluktuasi nilai tukar rupiah terhadap biaya impor bahan baku dan beban utang valas, pergerakan harga komoditas, persaingan dari merek substitusi, serta pemulihan daya beli yang belum merata.
Bagi investor yang ingin memperoleh eksposur ke saham consumer staples tanpa memilih saham satu per satu, reksa dana saham dapat menjadi salah satu alternatif. Melalui instrumen ini, pengelolaan dana dilakukan oleh manajer investasi (MI) profesional yang menyusun dan mengevaluasi portofolio investasi sesuai kebijakan investasi masing-masing produk.
Sebagai platform wealth-tech yang berizin dan diawasi Otoritas Jasa Keuangan (OJK), Makmur menyediakan beragam pilihan reksa dana saham yang dapat disesuaikan dengan profil risiko dan tujuan investasi. Investor yang mencari eksposur pada saham consumer staples seperti INDF dan ICBP perlu memeriksa daftar efek terbesar pada fund fact sheet setiap produk karena komposisi portofolio dapat berubah. Salah satu reksa dana saham yang tersedia di Makmur adalah Sucorinvest Maxi Fund Kelas A.
Namun, reksa dana saham adalah instrumen investasi dengan tingkat risiko tinggi. Jika ingin mendapatkan potensi imbal hasil dari instrumen saham dengan profil risiko yang lebih rendah, Anda dapat mempertimbangkan reksa dana campuran sebagai bentuk strategi diversifikasi portofolio. Salah satu contohnya adalah Syailendra Balanced Opportunity Fund Kelas A.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Link: Promo di Makmur
Unduh aplikasi Makmur melalui link di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik link di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik link di bawah ini:
Website: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Emas, Saham, atau Obligasi Negara, Mana yang Lebih Andal Melindungi Portofolio dari Penurunan Daya Beli?
Key Takeaways: Inflasi tahunan Indonesia tercatat 3,23% pada Oktober 2026, lebih tinggi dari 2,86% pada Oktober 2025. Di tengah inflasi tahunan yang masih tinggi dan pelemahan rupiah, Bank Indonesia mempertahankan BI-Rate di level 5,75% hingga Oktober 2026 setelah menaikkan suku bunga acuan pada kuartal II. Dalam kondisi seperti itu, emas, saham, dan obligasi negara sering […]


Tidak Semua Bank Terdampak Sama saat Cost of Fund Naik, Apa yang Membedakan Bank dengan CASA Tinggi?
Key Takeaways: Bank Indonesia menaikkan BI-Rate 100 basis poin pada kuartal II 2026, dari 4,75% menjadi 5,75%, lalu menahannya pada Rapat Dewan Gubernur (RDG) Juli hingga Oktober 2026. Pada RDG 20–21 Oktober 2026, BI menahan BI-Rate, tetapi menaikkan suku bunga deposit facility dari 4,75% menjadi 5,00%. Per September 2026, kredit perbankan tumbuh 13,26% secara tahunan, […]

Reinvestasi ke Emiten yang Sama atau Diversifikasi, Mana yang Lebih Menguntungkan Setelah Musim Pembagian Dividen?
Key Takeaways: Sepanjang YTD 2026, tiga pembagi dividen tunai terbesar di Bursa Efek Indonesia berasal dari sektor perbankan, yaitu PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) sekitar Rp52,10 triliun, PT Bank Mandiri (Persero) Tbk (BMRI) Rp50,63 triliun, dan PT Bank Central Asia Tbk (BBCA) Rp40,06 triliun. Adapun PT Bank Negara Indonesia (Persero) Tbk (BBNI) berada […]

Mitigasi Risiko Apabila Perusahaan Memutuskan Go Private, Ini Reorientasi Strategi yang Perlu Investor Lakukan
Key Takeaways: Keputusan suatu perusahaan terbuka untuk melakukan go private merupakan salah satu aksi korporasi yang perlu dicermati investor. Proses ini mengubah status perusahaan dari emiten yang sahamnya diperdagangkan di bursa menjadi perusahaan tertutup dan tidak lagi tunduk pada kewajiban sebagai perusahaan terbuka sebagaimana sebelumnya. Dalam praktiknya, proses go private dapat disertai voluntary delisting dari […]

5 Reksa Dana Pasar Uang Terbaik Berdasarkan Return per Oktober 2026
Reksa Dana Pasar Uang (RDPU) merupakan instrumen investasi dengan risiko relatif rendah dan likuid, sehingga cocok untuk berbagai profil investor. Reksa dana ini 100% dialokasikan ke instrumen pasar uang seperti deposito dan obligasi yang memiliki jatuh tempo kurang dari satu tahun. Oleh karena itu, RDPU ideal untuk tujuan investasi jangka pendek dan menawarkan potensi imbal […]