
Reinvestasi ke Emiten yang Sama atau Diversifikasi, Mana yang Lebih Menguntungkan Setelah Musim Pembagian Dividen?


Key Takeaways:
- Yield dividen empat bank besar per 3 November 2026 berada di kisaran 6,7% hingga 15,1%.
- Setelah memperhitungkan dividen, total return 2026 keempat bank tetap negatif, antara minus 18,8% dan minus 36,0%.
- Dividen yang diterima investor orang pribadi dalam negeri dapat dikecualikan dari PPh jika diinvestasikan di Indonesia sesuai ketentuan dan dipertahankan selama minimal tiga tahun pajak.
Sepanjang YTD 2026, tiga pembagi dividen tunai terbesar di Bursa Efek Indonesia berasal dari sektor perbankan, yaitu PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) sekitar Rp52,10 triliun, PT Bank Mandiri (Persero) Tbk (BMRI) Rp50,63 triliun, dan PT Bank Central Asia Tbk (BBCA) Rp40,06 triliun.
Adapun PT Bank Negara Indonesia (Persero) Tbk (BBNI) berada di peringkat keenam dengan Rp13,03 triliun. Pada saat yang sama, harga saham keempat bank turun cukup dalam, sehingga dividend yield, yaitu rasio dividen per saham terhadap harga saham, berada di kisaran 6,7% hingga 15,1% berdasarkan harga 3 November 2026.
Dalam kondisi seperti itu, investor penerima dividen dihadapkan pada pilihan untuk membeli kembali saham emiten yang sama atau mengalokasikan dana ke aset lain sebagai bagian dari diversifikasi. Namun, kedua pilihan tersebut memiliki konsekuensi yang berbeda terhadap imbal hasil total, risiko konsentrasi, dan kewajiban pajak.
Dari situasi tersebut, terdapat tiga hal yang perlu ditelusuri lebih lanjut, yaitu hasil investasi saham bank setelah memperhitungkan dividen, keberlanjutan dividen ke depan, serta ketentuan pajak yang memengaruhi penempatan dana dividen.
Dividen Tidak Sama dengan Tambahan Kekayaan
Pengaruh dividen terhadap nilai investasi perlu dipahami sebelum menentukan penempatan dananya.
Pada tanggal ex-dividend, yaitu hari pertama saham diperdagangkan tanpa hak atas dividen, harga saham secara teoretis terkoreksi sebesar nilai dividen. Dengan demikian, dividen merupakan pemindahan sebagian nilai emiten ke kas investor, bukan keuntungan tambahan.
Ukuran yang lebih tepat untuk menilai hasil investasi adalah total return, yaitu gabungan perubahan harga saham dan dividen yang diterima dibandingkan dengan nilai investasi awal.
Sebagai ilustrasi, BBNI membagikan dividen Rp349,26 per saham atau yield sekitar 8,24% berdasarkan harga Rp4.240 pada pertengahan Maret 2026. Pada 3 November 2026, harga sahamnya berada di Rp3.200 atau turun sekitar 24,5% dari harga tersebut.
Setelah memperhitungkan dividen, nilai investasi yang dibeli pada harga Rp4.240 masih turun sekitar 16,3%. Karena itu, keputusan reinvestasi perlu didasarkan pada prospek emiten dan kebutuhan portofolio, bukan semata pada besarnya dividen yang baru diterima.
Rekap Dividen Bank Besar yang Dibayarkan Sepanjang 2026
Berikut rincian dividen tunai keempat bank yang dibayarkan hingga awal November 2026.
Tabel 1. Dividen Tunai Bank Besar yang Dibayarkan Sepanjang 2026
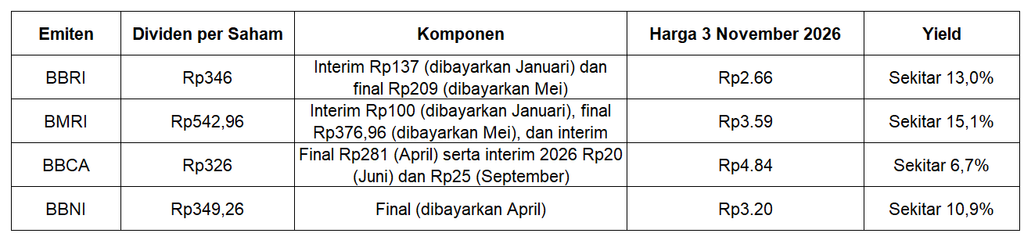
Sumber: Keterbukaan informasi emiten dan data perdagangan Bursa Efek Indonesia, diolah. Dividen interim dan final merujuk pada tahun buku 2025, kecuali yang ditandai 2026.
Yield dalam tabel dihitung dari total dividen yang dibayarkan sepanjang 2026 dibagi harga 3 November 2026, sehingga mencerminkan dividen yang telah diterima, bukan proyeksi.
Ke depan, BBCA menyampaikan rencana untuk membagikan dividen interim kuartal IV pada Desember 2026, meski besaran dan jadwalnya belum ditetapkan.
Yield Tinggi Juga Dipengaruhi Penurunan Harga
Besarnya yield perlu dibaca bersama pergerakan harga saham sepanjang tahun.
Tabel 2. Perubahan Harga dan Total Return Saham Bank Besar pada 2026
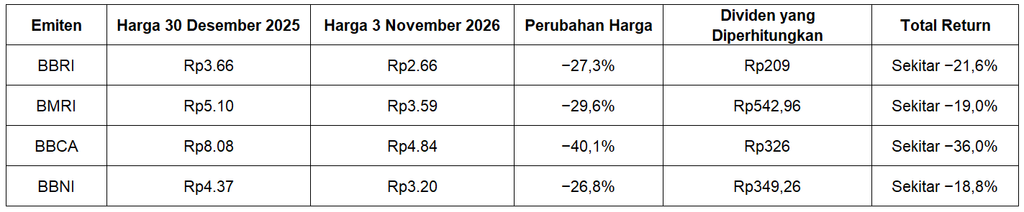
Sumber: Data perdagangan Bursa Efek Indonesia dan keterbukaan informasi emiten, diolah. Total return memperhitungkan dividen dengan tanggal ex-dividend pada 2026, tanpa reinvestasi dan biaya transaksi. Dividen interim BBRI Rp137 tidak dihitung karena tanggal ex-dividend-nya 30 Desember 2025.
Hasil tersebut menunjukkan dividen membantu meredam penurunan nilai investasi, tetapi belum mengimbangi koreksi harga. Sebagai pembanding, Indeks Harga Saham Gabungan (IHSG) turun 43,28% ke level 4.904,29 pada periode yang sama, meski indeks ini belum memperhitungkan dividen.
Penurunan harga juga mengangkat yield tanpa perubahan besaran dividen. Dividen tahun buku 2025 BMRI sebesar Rp476,96 per saham setara yield sekitar 10,8% berdasarkan harga Rp4.430 pada 4 Mei 2026. Dengan harga 3 November 2026, yield atas dividen yang sama naik menjadi sekitar 13,3%.
Yield yang tinggi dapat menjadi peluang apabila laba dan kebijakan dividen tetap terjaga. Sebaliknya, apabila laba melemah, dividen berikutnya dapat lebih kecil. Karena itu, yield tinggi perlu diuji dengan keberlanjutan laba sebelum dijadikan dasar reinvestasi.
Menilai Keberlanjutan Dividen dari Kinerja 2026
Keberlanjutan dividen dapat dinilai dari laba, rasio pembagian dividen atau payout ratio, serta valuasi.
Tabel 3. Indikator Keberlanjutan Dividen dan Valuasi Bank Besar
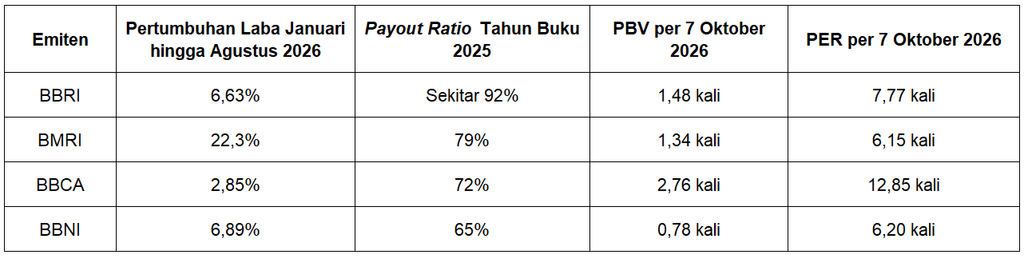
Sumber: Laporan keuangan bulanan bank (bank only), keterbukaan informasi emiten, dan Kontan, diolah. Payout ratio BBRI dihitung dari total dividen Rp52,10 triliun terhadap laba bersih 2025 sebesar Rp56,65 triliun.
Pertumbuhan laba dihitung secara bank only atau tanpa kinerja anak usaha, sedangkan payout ratio menunjukkan porsi laba yang dibagikan sebagai dividen.
Di sisi lain, sejumlah bank menghadapi tekanan margin bunga bersih atau net interest margin (NIM). Bank Mandiri merevisi target NIM 2026 menjadi 4,3% hingga 4,5% dari 4,5% hingga 4,7%, sedangkan BNI menjadi 3,3% hingga 3,5% dari 3,5% hingga 3,8%.
NIM bank only BCA juga turun menjadi 5,3% pada semester I 2026 dari 5,8% pada semester I 2025. Adapun payout ratio BBRI yang mendekati 92% membatasi ruang kenaikan dividen apabila laba tidak tumbuh.
Dividen tahun buku 2026 akan bergantung pada laba setahun penuh, kebutuhan modal untuk ekspansi kredit, dan keputusan Rapat Umum Pemegang Saham (RUPS), sehingga yield historis tidak otomatis berulang.
Dari sisi valuasi, price to book value (PBV) membandingkan harga saham dengan nilai buku per saham, sedangkan price to earnings ratio (PER) membandingkan harga dengan laba per saham.
PBV BBNI berada di bawah 1 kali, sementara BBCA di atas 2,7 kali. Namun, PBV rendah tidak otomatis berarti saham lebih murah, karena valuasi perlu dibandingkan dengan tingkat pengembalian ekuitas, kualitas aset, dan rata-rata historisnya.
Kelebihan Reinvestasi ke Emiten yang Sama
Pendekatan pertama adalah menginvestasikan kembali dana dividen pada saham emiten yang sama.
Langkah ini dapat menambah jumlah saham dan memperbesar dividen berikutnya, sehingga menghasilkan efek bunga majemuk dalam jangka panjang.
Sebagai ilustrasi, investor yang memiliki 1.000 lot BBRI dan memenuhi ketentuan untuk menerima kedua pembayaran dividen memperoleh total Rp34,6 juta sepanjang 2026. Pada harga Rp2.660 per saham, dana tersebut cukup untuk membeli kembali 130 lot, sehingga kepemilikan bertambah sekitar 13,0%, sebelum biaya transaksi.
Dengan asumsi yield 10% per tahun dan harga saham tetap, reinvestasi penuh selama tiga tahun dapat menambah jumlah saham sekitar 33,1%. Hasil aktual tetap bergantung pada pergerakan harga dan besaran dividen.
Pendekatan ini lebih sesuai bagi investor yang telah meyakini fundamental emiten dan memiliki porsi kepemilikan yang masih proporsional dalam portofolio.
Risiko Konsentrasi dari Reinvestasi Berulang
Di balik manfaat bunga majemuk, reinvestasi berulang memiliki konsekuensi terhadap komposisi portofolio.
Porsi saham yang terus direinvestasikan akan bertambah, sehingga kinerja portofolio semakin bergantung pada satu emiten atau satu sektor.
Pada 2026, keempat saham bank besar dan IHSG turun bersamaan. Data ini menunjukkan bahwa menyebar dana di antara beberapa saham dalam sektor yang sama belum tentu meredam penurunan nilai portofolio.
Risiko spesifik perbankan, seperti tekanan margin, kualitas kredit, dan perubahan kebijakan, akan berdampak lebih besar pada portofolio yang terkonsentrasi di sektor ini. Batas porsi maksimal per emiten atau per sektor dapat membantu menjaga risiko tetap sesuai profil investor.
Kelebihan Diversifikasi Dana Dividen
Pendekatan kedua adalah mengalokasikan dana dividen ke aset dengan karakter yang berbeda.
Pilihannya antara lain obligasi negara, reksa dana pendapatan tetap, atau saham di sektor lain. Yield Surat Berharga Negara (SBN) tenor 10 tahun berada di kisaran 7,7% pada awal November 2026, dengan karakter risiko yang berbeda dari saham.
Diversifikasi juga memudahkan penempatan dividen bernominal kecil. Sebagai contoh, pemegang 10 lot BBCA menerima dividen Rp326.000 sepanjang 2026, lebih kecil daripada harga satu lot BBCA sebesar Rp484.000 pada 3 November 2026. Sebaliknya, sebagian reksa dana dapat dibeli mulai Rp10.000.
Konsekuensinya, potensi kenaikan dari pemulihan harga saham emiten asal menjadi lebih kecil apabila seluruh dividen dialihkan ke aset lain.
Ketentuan Pajak yang Perlu Diperhitungkan
Aspek pajak berlaku pada kedua pendekatan, sehingga perlu diperhitungkan sejak awal.
Dividen dalam negeri yang diterima wajib pajak orang pribadi dalam negeri dapat dikecualikan dari Pajak Penghasilan (PPh) apabila diinvestasikan di Indonesia paling lambat akhir bulan ketiga setelah tahun pajak dividen diterima. Investasi tersebut wajib dipertahankan sekurang-kurangnya tiga tahun pajak, terhitung sejak tahun pajak dividen diterima.
Untuk dividen yang diterima pada 2026, batas waktu investasinya jatuh pada 31 Maret 2027. Ketentuan ini merujuk pada PMK 18/2021, sedangkan pelaporan realisasi investasinya mengacu pada PMK 81/2024.
Instrumen yang memenuhi syarat antara lain saham, unit penyertaan reksa dana, SBN, obligasi, simpanan di bank persepsi, dan emas batangan. Dengan demikian, reinvestasi maupun diversifikasi sama-sama dapat memenuhi ketentuan selama instrumen dan realisasi investasinya memenuhi persyaratan yang berlaku.
Dividen yang tidak diinvestasikan sesuai ketentuan dikenai PPh final 10% yang disetor sendiri oleh penerima. Realisasi investasi wajib dilaporkan melalui Coretax setiap tahun selama periode investasi, paling lambat akhir Maret bagi wajib pajak orang pribadi. Dividen yang memenuhi syarat pengecualian PPh juga tetap perlu dilaporkan dalam SPT Tahunan sebagai penghasilan yang dikecualikan dari objek pajak.
Mana yang Lebih Menguntungkan Bergantung pada Kondisi Portofolio
Hasil kedua pendekatan bergantung pada kondisi awal portofolio.
Reinvestasi ke emiten yang sama lebih relevan ketika porsi emiten masih di bawah batas alokasi, fundamental dan valuasi dinilai menarik, serta horizon investasi panjang.
Diversifikasi lebih relevan ketika porsi satu emiten atau sektor sudah besar, investor membutuhkan pendapatan yang lebih stabil, atau prospek laba emiten belum jelas.
Kombinasi keduanya, misalnya sebagian dividen direinvestasikan dan sebagian dialokasikan ke aset lain, dapat menjadi pendekatan tengah yang menjaga peluang pertumbuhan sekaligus mengendalikan risiko konsentrasi.
Strategi Mengelola Dana Dividen Setelah Musim Pembagian
Berikut langkah yang dapat dipertimbangkan dalam menempatkan dana dividen.
1. Evaluasi komposisi portofolio sebelum menempatkan dividen
Periksa porsi masing-masing emiten dan sektor, karena keputusan reinvestasi sebaiknya mengikuti target alokasi. Penurunan harga saham dapat mengubah komposisi portofolio, sehingga dividen dapat dimanfaatkan untuk mengembalikan alokasi ke target awal.
2. Nilai ulang fundamental emiten penerima dividen
Bandingkan pertumbuhan laba, margin, kualitas aset, dan valuasi terbaru dengan kondisi saat investasi awal dilakukan. Yield tinggi yang disertai pelemahan fundamental perlu disikapi berbeda dengan yield tinggi yang disertai laba yang stabil.
3. Manfaatkan ketentuan pajak secara terencana
Penempatan dividen ke instrumen yang memenuhi syarat sebelum batas waktu dapat membuat dividen memenuhi pengecualian PPh, selama realisasi investasinya dicatat dan dilaporkan tepat waktu.
4. Gunakan reksa dana untuk diversifikasi dengan nominal fleksibel
Reksa dana pasar uang dapat menjadi tempat sementara bagi dividen sebelum dialokasikan, sementara reksa dana pendapatan tetap dan reksa dana saham dapat menjadi tujuan alokasi jangka lebih panjang.
Reksa dana berbasis indeks dividen juga dapat menjadi alternatif untuk eksposur ke saham pembagi dividen dengan jumlah emiten yang lebih banyak. Namun, pada evaluasi Juli 2026, keempat bank tersebut memiliki bobot gabungan sekitar 49,6% dalam indeks IDX High Dividend 20, sehingga eksposur terhadap sektor perbankan tetap besar.
Kesimpulan
Dividen bukan tambahan kekayaan yang berdiri sendiri, sehingga keputusan reinvestasi perlu didasarkan pada total return, prospek emiten, dan kebutuhan portofolio.
Yield bank besar yang tinggi per awal November 2026 sebagian mencerminkan penurunan harga saham, sehingga keberlanjutan laba dan kebijakan dividen perlu menjadi bahan pertimbangan utama.
Reinvestasi dan diversifikasi masing-masing memiliki keunggulan, dan pilihan yang lebih tepat bergantung pada porsi kepemilikan saat ini, profil risiko, serta horizon investasi.
Jika Anda ingin menempatkan dana dividen sesuai tujuan alokasi, pilihan produk di Makmur dapat disesuaikan dengan toleransi risiko. Danapathi Money Market Fund dapat digunakan untuk penempatan sementara, dengan kinerja 5,48% dalam satu tahun terakhir per 3 November 2026.
Untuk eksposur pendapatan tetap, Insight Elite Fund merupakan reksa dana pendapatan tetap syariah dengan aset dominan sukuk korporasi, kinerja 6,75% dalam satu tahun terakhir per 3 November 2026.
Makmur juga menyediakan produk saham, termasuk saham perbankan seperti BBCA, BBRI, BMRI, dan BBNI, bagi investor yang memilih mereinvestasikan dividen ke emiten yang sama.
Pemilihan instrumen sebaiknya disesuaikan dengan horizon investasi dan profil risiko, mengingat saham dan reksa dana saham memiliki volatilitas lebih tinggi, sedangkan reksa dana pendapatan tetap juga dapat mengalami fluktuasi nilai.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih sekaligus membeli langsung di lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Tautan: Promo di Makmur
Unduh aplikasi Makmur melalui tautan di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik tautan di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik tautan di bawah ini:
Situs web: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Mitigasi Risiko Apabila Perusahaan Memutuskan Go Private, Ini Reorientasi Strategi yang Perlu Investor Lakukan
Key Takeaways: Keputusan suatu perusahaan terbuka untuk melakukan go private merupakan salah satu aksi korporasi yang perlu dicermati investor. Proses ini mengubah status perusahaan dari emiten yang sahamnya diperdagangkan di bursa menjadi perusahaan tertutup dan tidak lagi tunduk pada kewajiban sebagai perusahaan terbuka sebagaimana sebelumnya. Dalam praktiknya, proses go private dapat disertai voluntary delisting dari […]


5 Reksa Dana Pasar Uang Terbaik Berdasarkan Return per Oktober 2026
Reksa Dana Pasar Uang (RDPU) merupakan instrumen investasi dengan risiko relatif rendah dan likuid, sehingga cocok untuk berbagai profil investor. Reksa dana ini 100% dialokasikan ke instrumen pasar uang seperti deposito dan obligasi yang memiliki jatuh tempo kurang dari satu tahun. Oleh karena itu, RDPU ideal untuk tujuan investasi jangka pendek dan menawarkan potensi imbal […]

5 Reksa Dana Pendapatan Tetap Terbaik Berdasarkan Return per Oktober 2026
Sebagai instrumen investasi yang relatif stabil, Reksa Dana Pendapatan Tetap (RDPT) menjadi salah satu pilihan utama investor di Indonesia. Hal ini tercermin dari Asset Under Management (AUM) yang mencapai Rp211,23 triliun per September 2026. Meski turun 3,57% dibandingkan Agustus 2026, AUM RDPT masih menjadi yang terbesar di antara jenis reksa dana konvensional lainnya. RDPT mengalokasikan […]

5 Reksa Dana USD Terbaik Berdasarkan Return per Oktober 2026
Sepanjang Oktober 2026, rupiah kembali bergerak melemah terhadap dolar AS. Setelah berada di level terkuatnya di Rp17.873 per dolar AS pada 2 Oktober 2026, rupiah menembus level Rp18.000 per dolar AS pada pertengahan bulan dan sempat menyentuh level terlemah di Rp18.180 per dolar AS pada 28 Oktober 2026. Rupiah ditutup di level Rp18.125 per dolar […]

Suku Bunga Tinggi Menekan Sektor Properti, Apakah Selalu Berarti Buruk untuk Valuasi Sahamnya?
Key Takeaways: Suku bunga acuan merupakan salah satu faktor yang memengaruhi kinerja sektor properti. Kenaikan suku bunga dapat meningkatkan cicilan Kredit Pemilikan Rumah (KPR), menambah biaya pendanaan, serta menekan valuasi aset melalui kenaikan tingkat diskonto. Bank Indonesia menaikkan BI-Rate sebesar 100 basis poin dalam waktu kurang dari satu bulan pada kuartal II 2026, dari 4,75% […]