
Suku Bunga Tinggi Menekan Sektor Properti, Apakah Selalu Berarti Buruk untuk Valuasi Sahamnya?


Key Takeaways:
- BI-Rate naik 100 basis poin dalam kurang dari sebulan pada kuartal II 2026, dari 4,75% menjadi 5,75%, lalu bertahan hingga Oktober.
- Penjualan properti residensial primer pada kuartal II 2026 hanya terkontraksi 2,36%, jauh membaik dibandingkan kontraksi 25,67% pada kuartal I.
- PBV BSDE, CTRA, dan PWON menyusut 26% hingga 39% dibandingkan akhir 2025, terutama akibat penurunan harga saham, sementara ekuitas perusahaan justru meningkat.
Suku bunga acuan merupakan salah satu faktor yang memengaruhi kinerja sektor properti. Kenaikan suku bunga dapat meningkatkan cicilan Kredit Pemilikan Rumah (KPR), menambah biaya pendanaan, serta menekan valuasi aset melalui kenaikan tingkat diskonto.
Bank Indonesia menaikkan BI-Rate sebesar 100 basis poin dalam waktu kurang dari satu bulan pada kuartal II 2026, dari 4,75% menjadi 5,75%. Kenaikan tersebut berlangsung dalam tiga tahap, yaitu 50 basis poin pada Mei, 25 basis poin pada 9 Juni, dan 25 basis poin pada 18 Juni 2026.
Bank Indonesia menyebut kebijakan tersebut ditujukan untuk memperkuat stabilisasi nilai tukar rupiah sekaligus menjaga inflasi dalam sasaran 2,5% plus minus 1% pada 2026 dan 2027. Setelah rangkaian kenaikan tersebut, BI-Rate bertahan di 5,75% pada Rapat Dewan Gubernur Juli, Agustus, September, dan Oktober 2026.
Bagaimana Kenaikan Suku Bunga Memengaruhi Sektor Properti?
Kenaikan tersebut tidak terjadi sekaligus, melainkan berlangsung melalui tiga tahap dalam waktu kurang dari sebulan.
Bank Indonesia mempertahankan BI-Rate di 4,75% pada Rapat Dewan Gubernur April 2026, lalu menaikkannya 50 basis poin menjadi 5,25% pada rapat 19 sampai 20 Mei 2026.
Kenaikan berlanjut sebesar 25 basis poin menjadi 5,50% pada rapat mingguan 9 Juni 2026, kemudian 25 basis poin lagi menjadi 5,75% pada rapat 17 sampai 18 Juni 2026.
Bank Indonesia menyebut kenaikan tersebut ditujukan untuk memperkuat stabilisasi nilai tukar rupiah. Langkah itu juga disebut bersifat antisipatif untuk menjaga inflasi dalam sasaran 2,5% plus minus 1% pada 2026 hingga 2027.
Setelah rangkaian kenaikan tersebut, BI-Rate bertahan di 5,75% pada Rapat Dewan Gubernur Juli hingga Oktober 2026. Dengan demikian, pada semester II 2026 sektor properti menghadapi level suku bunga yang lebih tinggi, meskipun dampaknya terhadap masing-masing developer dapat berbeda.
Bagaimana Suku Bunga Sampai ke Sektor Properti?
Sebelum menilai dampaknya pada valuasi, mekanisme transmisinya perlu dipahami lebih dulu. Secara umum, suku bunga dapat memengaruhi developer melalui tiga jalur berikut.
1. Cicilan KPR pembeli
Survei Harga Properti Residensial Bank Indonesia kuartal II 2026 mencatat 70,05% pembelian rumah primer menggunakan Kredit Pemilikan Rumah (KPR). Dengan porsi setinggi itu, kenaikan bunga KPR berpotensi langsung menekan kemampuan calon pembeli dalam mengambil cicilan.
2. Beban bunga atas utang developer
Jalur kedua bekerja melalui biaya pendanaan pembangunan. Tekanan dari sisi ini relatif terbatas karena 73,28% kebutuhan pembiayaan developer berasal dari dana internal, sehingga ketergantungan pada kredit bank secara umum tidak terlalu besar.
3. Tingkat diskonto dalam penilaian aset
Jalur ketiga bersifat tidak langsung dan bekerja melalui valuasi. Kenaikan suku bunga menaikkan tingkat diskonto, yaitu tingkat imbal hasil yang digunakan untuk menghitung nilai arus kas masa depan ke nilai saat ini, sehingga nilai wajar aset properti cenderung ikut turun.
Bagi investor, ketiga jalur tersebut tidak bekerja dengan bobot yang sama pada setiap emiten. Porsi penjualan berbasis KPR, struktur utang, dan komposisi aset menentukan jalur mana yang paling terasa.
Mengapa Penjualan Kuartal II Justru Lebih Baik dari Kuartal I?
Meskipun BI-Rate naik selama kuartal II 2026, penjualan properti residensial primer justru menunjukkan perbaikan dibandingkan kuartal sebelumnya. Namun, data tersebut belum sepenuhnya mencerminkan dampak kenaikan suku bunga karena sebagian besar periode pengamatan berlangsung sebelum atau berdekatan dengan keputusan kenaikan BI-Rate.
Penjualan properti residensial primer masih terkontraksi 2,36% secara tahunan pada kuartal II 2026. Angka tersebut jauh membaik dibandingkan kontraksi 25,67% pada kuartal I 2026.
Kontraksi terdalam justru terjadi pada kuartal I 2026, yaitu sebelum BI-Rate naik. Karena itu, pelemahan penjualan sepanjang tahun ini tidak dapat sepenuhnya dikaitkan dengan kenaikan suku bunga.
Salah satu penopang permintaan adalah insentif PPN yang ditanggung pemerintah (PPN DTP) sebesar 100% atas bagian harga jual hingga Rp2 miliar untuk rumah baru dengan harga jual maksimal Rp5 miliar. Insentif tersebut berlaku sampai Desember 2026 dan dapat membantu menahan dampak kenaikan bunga terhadap keputusan pembelian.
Empat Developer Besar dan Ketahanannya terhadap Kenaikan Suku Bunga
Perbedaan dampak paling jelas terlihat ketika kinerja masing-masing developer dibandingkan secara langsung. Pembahasan berikut menyoroti empat developer berkapitalisasi besar di Bursa Efek Indonesia (BEI).
Tabel 1. Kinerja Empat Developer Besar pada Semester I 2026
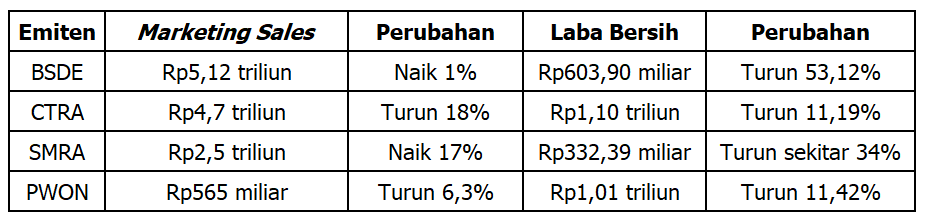
Sumber: Publikasi kinerja dan laporan keuangan masing-masing emiten, diolah. Marketing sales merupakan nilai penjualan yang sudah dipesan konsumen tetapi belum dicatat sebagai pendapatan. Laba PWON merupakan laba yang dapat diatribusikan kepada pemilik entitas induk.
1. PT Bumi Serpong Damai Tbk (BSDE)
PT Bumi Serpong Damai Tbk (BSDE) merupakan pengembang kawasan skala besar yang juga memiliki aset komersial berupa mal dan perkantoran. Kombinasi tersebut membuat pendapatannya bersumber dari penjualan lahan dan hunian sekaligus pendapatan sewa yang bersifat berulang.
Dari sisi pra-penjualan, kinerjanya relatif bertahan. Marketing sales BSDE mencapai Rp5,12 triliun atau naik 1% secara tahunan, setara 51% dari target Rp10 triliun untuk sepanjang tahun.
Meski begitu, gambarannya perlu dilihat utuh. Laba bersih BSDE justru turun 53,12% menjadi Rp603,90 miliar, seiring pendapatan yang melemah 24,57% menjadi Rp4,75 triliun, sehingga penurunannya menjadi yang terdalam di antara keempat emiten.
Dari sisi pendanaan, beban bunga BSDE naik 9,2% menjadi Rp835,92 miliar pada semester I 2026. Rasio total liabilitas terhadap ekuitasnya tercatat sekitar 0,54 kali per 30 Juni 2026, berada di posisi menengah dibandingkan emiten lain dalam pembahasan ini.
2. PT Ciputra Development Tbk (CTRA)
PT Ciputra Development Tbk (CTRA) memiliki proyek yang tersebar di banyak kota, dengan porsi penjualan hunian yang dominan. Emiten ini menyebut sekitar 70% transaksinya bergantung pada fasilitas KPR, sehingga eksposurnya terhadap bunga kredit relatif besar.
Ketergantungan tersebut terlihat pada hasil pra-penjualannya. Marketing sales CTRA turun 18% menjadi Rp4,7 triliun, yang merupakan penurunan terdalam di antara keempatnya, meskipun capaian tersebut masih sesuai dengan target perusahaan dan perkiraan analis.
CTRA juga menyatakan kemungkinan merevisi target marketing sales 2026 setelah kenaikan BI-Rate. Adapun laba bersihnya turun 11,19% menjadi Rp1,10 triliun, dengan pendapatan yang melemah 11,69% menjadi Rp5,19 triliun.
Menariknya, tekanan tersebut tidak datang dari sisi pendanaan. Beban keuangan bersih CTRA justru turun 34,67% menjadi Rp398,61 miliar, sehingga kenaikan suku bunga tidak menambah beban laba dari jalur utang.
Sisi lain yang perlu dicatat adalah rasio total liabilitas terhadap ekuitas CTRA sekitar 0,70 kali per 30 Juni 2026, tertinggi di antara emiten yang dibahas. Rasio tersebut menunjukkan bahwa porsi liabilitas CTRA terhadap ekuitas relatif lebih besar dibandingkan ketiga emiten lainnya. Namun, sensitivitas terhadap kenaikan suku bunga tetap perlu dilihat dari komposisi utang berbunga dan struktur pendanaannya.
3. PT Summarecon Agung Tbk (SMRA)
PT Summarecon Agung Tbk (SMRA) dikenal sebagai pengembang kawasan terpadu yang mengandalkan peluncuran produk baru untuk menjaga pra-penjualannya. Pendekatan tersebut membuat kinerja penjualannya cukup dipengaruhi oleh jadwal peluncuran proyek.
Hasilnya terlihat pada semester I 2026. Marketing sales SMRA tumbuh 17% secara tahunan menjadi Rp2,5 triliun, dan menjadi pertumbuhan tertinggi di antara empat developer besar.
Meski demikian, pertumbuhan pra-penjualan tersebut belum tercermin pada laba. Laba bersih SMRA turun sekitar 34% menjadi Rp332,39 miliar pada periode yang sama.
Salah satu faktor yang membebani berasal dari sisi pendanaan. Beban bunga dan keuangan SMRA naik 9,83% menjadi Rp627,40 miliar, sehingga kenaikan suku bunga terasa langsung pada laporan laba ruginya.
4. PT Pakuwon Jati Tbk (PWON)
PT Pakuwon Jati Tbk (PWON) memiliki struktur pendapatan yang berbeda dari tiga emiten sebelumnya karena bertumpu pada aset komersial seperti mal, perkantoran, dan hotel. Porsi pendapatan berulang yang besar membuatnya tidak terlalu bergantung pada penjualan hunian.
Struktur tersebut terlihat pada laporan keuangannya. Pendapatan PWON stagnan di Rp3,37 triliun, dengan pendapatan berulang naik 7,4% menjadi Rp2,89 triliun, sementara penjualan kondominium, kantor, tanah, dan bangunan turun 29,29% menjadi Rp480,22 miliar.
Dari sisi sensitivitas terhadap suku bunga, PWON memiliki eksposur yang relatif terbatas. Pendapatan bunga sebesar Rp301,57 miliar melampaui beban keuangan Rp178,41 miliar, sehingga pendapatan bunga bersihnya naik 18,52% menjadi Rp123,16 miliar.
Kondisi itu berkaitan dengan struktur utangnya. Utang berbunga PWON hanya berupa Senior Notes 2028 senilai US$333,45 juta dengan bunga tetap 4,875%, sehingga kenaikan BI-Rate tidak menambah beban bunganya.
Kas dan aset keuangan lancar PWON sebesar Rp5,57 triliun juga hampir menutup nilai obligasi Rp5,95 triliun. Jika keduanya dibandingkan secara sederhana, rasionya sekitar 93,6%, meskipun angka ini hanya ilustrasi posisi likuiditas dan bukan perhitungan kemampuan pelunasan.
Meski relatif tahan terhadap suku bunga, risiko PWON bergeser ke nilai tukar. Lindung nilai call spread miliknya seluruhnya memiliki batas atas pada Rp16.500 hingga Rp18.000 per dolar AS, sementara obligasinya dicatat pada kurs sekitar Rp17.856 per dolar AS per 30 Juni 2026.
Dampaknya terlihat pada laba. Laba bersih PWON yang dapat diatribusikan kepada pemilik entitas induk turun 11,42% menjadi Rp1,01 triliun, terutama karena pos lain-lain bersih berbalik dari keuntungan Rp109,76 miliar menjadi kerugian Rp142,08 miliar, atau berubah sekitar Rp251,84 miliar, ditambah rugi kurs Rp55,31 miliar.
Dengan kata lain, pelemahan laba PWON lebih banyak bersumber dari pos non-operasional. Rasio total liabilitas terhadap ekuitasnya juga paling rendah di antara keempatnya, yaitu sekitar 0,40 kali per 30 Juni 2026.
Perubahan Valuasi Lebih Banyak Didorong Penurunan Harga Saham
Valuasi saham properti memang menyusut sepanjang 2026. Namun, sumber penyusutannya perlu dipisahkan antara penurunan harga saham dan perubahan ekuitas perusahaan. Pada periode yang sama, ekuitas BSDE, CTRA, dan PWON justru meningkat, sebagaimana terlihat pada tabel berikut.
Tabel 2. Perubahan Harga Saham, Ekuitas, dan PBV Dibandingkan Akhir 2025
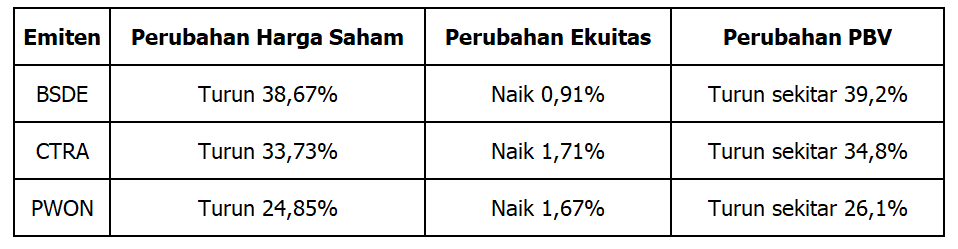
Sumber: Perhitungan berdasarkan data harga saham dan laporan keuangan masing-masing emiten. PBV membandingkan harga saham dengan nilai buku atau ekuitas per saham. Perubahan ekuitas PWON mengacu pada ekuitas yang dapat diatribusikan kepada pemilik entitas induk.
Perbandingan kedua kolom pertama menunjukkan bahwa penyempitan PBV terutama berasal dari penurunan harga saham, sementara ekuitas perusahaan justru meningkat. Dengan demikian, tekanan valuasi tidak disertai penurunan ekuitas pada ketiga emiten tersebut.
Sebagai gambaran, nilai buku per saham PWON per 30 Juni 2026 sekitar Rp474, dihitung dari ekuitas pemilik entitas induk Rp22,84 triliun dibagi 48,16 miliar saham. Perhitungan tersebut merupakan pembagian sederhana dan belum memperhitungkan penilaian ulang aset.
Sebagian analis memperkirakan PBV developer besar berada di kisaran 0,3 hingga 0,5 kali, dengan diskon terhadap Revalued Net Asset Value (RNAV) sekitar 85% hingga 90%. RNAV sendiri merupakan estimasi nilai aset properti setelah dinilai ulang pada harga pasar.
Perlu dicatat pula bahwa penurunan harga saham sudah dimulai sejak awal 2026, yaitu sebelum BI-Rate naik. Pelemahan tersebut berjalan bersamaan dengan tekanan pasar yang lebih luas dan arus modal asing keluar, sehingga penyempitan valuasi tidak sepenuhnya disebabkan oleh suku bunga.
Kapan Suku Bunga Tinggi Tidak Selalu Buruk bagi Valuasi?
Dari seluruh data tersebut, terdapat beberapa kondisi ketika kenaikan suku bunga tidak otomatis merugikan valuasi sebuah developer. Berikut poin yang dapat dicermati investor.
1. Posisi kas besar atau utang berbunga tetap
Developer dengan kas besar atau utang berbunga tetap dapat memperoleh pendapatan bunga yang lebih tinggi saat suku bunga naik. Hal ini terlihat pada beban keuangan bersih CTRA yang menurun dan pendapatan bunga bersih PWON yang justru meningkat.
2. Porsi pendapatan berulang yang besar
Pendapatan berulang dari mal, perkantoran, dan hotel, seperti pada PWON dan BSDE, secara umum cenderung lebih stabil. Sumber pendapatan tersebut dapat meredam fluktuasi penjualan hunian yang sensitif terhadap bunga KPR.
3. Valuasi rendah belum tentu berarti murah
Valuasi yang sudah tertekan jauh di bawah nilai buku mencerminkan ekspektasi pasar yang rendah. Meski demikian, PBV rendah belum otomatis berarti murah apabila penjualan dan laba emiten terus menurun.
4. Risiko yang tetap perlu dipantau
Transmisi kenaikan BI-Rate ke bunga KPR umumnya berjalan dengan jeda, sehingga dampaknya dapat baru terasa pada kuartal berikutnya. Risiko lain mencakup beban utang valuta asing di tengah pelemahan rupiah serta berakhirnya insentif PPN pada Desember 2026.
5. Data yang relevan dipantau
Perkembangan yang dapat diikuti mencakup marketing sales kuartal III 2026, pergerakan bunga KPR perbankan, dan keputusan BI-Rate berikutnya. Kepastian perpanjangan insentif PPN untuk 2027 juga menjadi salah satu faktor penting bagi permintaan.
Kenaikan BI-Rate 100 basis poin pada kuartal II 2026 memang menekan sentimen sektor properti, tetapi data penjualan dan laba menunjukkan dampaknya tidak seragam antar-developer. Karena itu, penilaian yang menyamaratakan seluruh emiten properti berpotensi mengabaikan perbedaan yang cukup material.
Penyempitan valuasi saham properti pada 2026 juga lebih banyak berasal dari penurunan harga saham dibandingkan pelemahan nilai buku, dan sebagian sudah terjadi sebelum suku bunga naik.
Perlu dipahami pula bahwa suku bunga bukan satu-satunya faktor yang menentukan kinerja saham properti. Investor tetap perlu mencermati valuasi, kualitas proyek, kondisi permintaan, serta struktur neraca masing-masing emiten sebelum mengambil keputusan investasi.
Bagi investor, struktur neraca, porsi pendapatan berulang, dan ketergantungan pada KPR menjadi pembeda utama dalam menilai apakah suku bunga tinggi benar-benar merugikan valuasi suatu developer. Penilaian tersebut menuntut perbandingan data antar-emiten, bukan sekadar membaca arah indeks sektoral.
Melalui Makmur sebagai platform wealth-tech yang berizin dan diawasi Otoritas Jasa Keuangan (OJK), investor dapat mengakses berbagai produk saham dan memantau pergerakannya dalam satu platform.
Bagi investor yang ingin memperoleh eksposur saham tanpa memilih emiten satu per satu, reksa dana saham dapat menjadi alternatif karena portofolionya disusun dan dievaluasi oleh manajer investasi profesional. Salah satu produknya adalah Sucorinvest Maxi Fund.
Namun, saham dan reksa dana saham sama-sama merupakan instrumen dengan tingkat risiko tinggi. Jika menginginkan profil risiko yang lebih rendah, reksa dana campuran dapat dipertimbangkan sebagai bentuk diversifikasi, seperti Syailendra Balanced Opportunity Fund Kelas A.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Link: Promo di Makmur
Unduh aplikasi Makmur melalui link di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik link di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik link di bawah ini:
Website: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

5 Reksa Dana Pasar Uang Terbaik Berdasarkan Return per Oktober 2026
Reksa Dana Pasar Uang (RDPU) merupakan instrumen investasi dengan risiko relatif rendah dan likuid, sehingga cocok untuk berbagai profil investor. Reksa dana ini 100% dialokasikan ke instrumen pasar uang seperti deposito dan obligasi yang memiliki jatuh tempo kurang dari satu tahun. Oleh karena itu, RDPU ideal untuk tujuan investasi jangka pendek dan menawarkan potensi imbal […]


5 Reksa Dana Pendapatan Tetap Terbaik Berdasarkan Return per Oktober 2026
Sebagai instrumen investasi yang relatif stabil, Reksa Dana Pendapatan Tetap (RDPT) menjadi salah satu pilihan utama investor di Indonesia. Hal ini tercermin dari Asset Under Management (AUM) yang mencapai Rp211,23 triliun per September 2026. Meski turun 3,57% dibandingkan Agustus 2026, AUM RDPT masih menjadi yang terbesar di antara jenis reksa dana konvensional lainnya. RDPT mengalokasikan […]

5 Reksa Dana USD Terbaik Berdasarkan Return per Oktober 2026
Sepanjang Oktober 2026, rupiah kembali bergerak melemah terhadap dolar AS. Setelah berada di level terkuatnya di Rp17.873 per dolar AS pada 2 Oktober 2026, rupiah menembus level Rp18.000 per dolar AS pada pertengahan bulan dan sempat menyentuh level terlemah di Rp18.180 per dolar AS pada 28 Oktober 2026. Rupiah ditutup di level Rp18.125 per dolar […]

Dana Darurat di Rekening Tabungan Tergerus Inflasi, Instrumen Apa yang Membantu Menjaga Daya Beli dan Tetap Mudah Dicairkan?
Key Takeaways: Dana darurat adalah dana yang disiapkan untuk kebutuhan mendesak yang tidak terduga, seperti biaya kesehatan, perbaikan rumah, atau kehilangan pendapatan. Karena fungsinya tersebut, syarat utamanya adalah mudah dicairkan dan nilainya relatif stabil. Persoalannya, dua syarat tersebut tidak otomatis berarti nilainya terjaga. Pada September 2026, inflasi tahunan tercatat 3,28%, sementara bunga tabungan reguler di […]

Emas dan Dolar AS Sama-sama Dianggap Aset Lindung Nilai, Mana yang Lebih Efektif Melindungi Portofolio dari Inflasi dan Pelemahan Rupiah?
Key Takeaways: Sepanjang YTD 2026, investor domestik menghadapi tiga tekanan sekaligus. Inflasi meningkat ke 3,28% secara tahunan pada September, sementara rupiah sempat melewati Rp18.000 per dolar AS pada akhir September 2026. Dalam kondisi seperti itu, emas dan dolar AS sering dipandang sebagai aset lindung nilai. Namun, keduanya bekerja melalui mekanisme yang berbeda dan memberikan hasil […]