Dana Darurat di Rekening Tabungan Tergerus Inflasi, Instrumen Apa yang Membantu Menjaga Daya Beli dan Tetap Mudah Dicairkan?


Key Takeaways:
- Inflasi tahunan September 2026 mencapai 3,28%, sementara bunga tabungan empat bank besar hanya 0,01% hingga 0,85%.
- Selisih sederhana antara bunga tabungan setelah pajak dan inflasi pada saldo Rp50 juta mencapai minus 3,27 hingga minus 2,60 poin persentase.
- Dana darurat Rp50 juta berpotensi kehilangan daya beli Rp1,30 juta hingga Rp1,64 juta dalam setahun.
Dana darurat adalah dana yang disiapkan untuk kebutuhan mendesak yang tidak terduga, seperti biaya kesehatan, perbaikan rumah, atau kehilangan pendapatan. Karena fungsinya tersebut, syarat utamanya adalah mudah dicairkan dan nilainya relatif stabil.
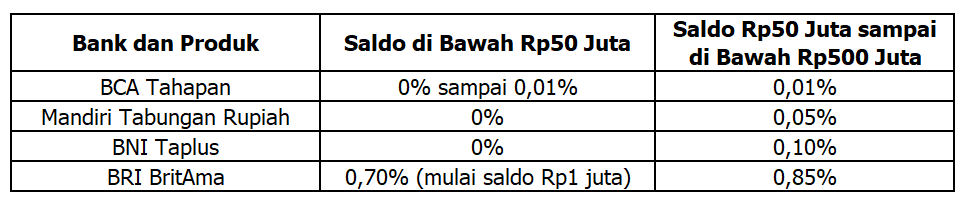
Persoalannya, dua syarat tersebut tidak otomatis berarti nilainya terjaga. Pada September 2026, inflasi tahunan tercatat 3,28%, sementara bunga tabungan reguler di empat bank besar untuk saldo Rp50 juta hingga di bawah Rp500 juta hanya berkisar 0,01% hingga 0,85% per tahun.
Selisih tersebut membuat dana darurat yang sepenuhnya disimpan di rekening tabungan berisiko kehilangan daya beli secara perlahan. Pemilihan instrumen penempatan pun menjadi bagian penting dari pengelolaan dana darurat, bukan sekadar urusan administratif.
Dari kondisi tersebut, ada tiga hal yang perlu diperhatikan, yaitu seberapa besar daya beli yang tergerus, instrumen apa yang memenuhi fungsi dana darurat, serta bagaimana penempatannya dapat disusun berdasarkan kebutuhan likuiditas.
Kondisi Tabungan Masyarakat pada 2026
Sebelum masuk ke pilihan instrumen, kondisi simpanan masyarakat memberi gambaran mengenai posisi dana darurat saat ini.
Lembaga Penjamin Simpanan (LPS) mencatat simpanan dengan saldo di bawah Rp100 juta tumbuh 5,16% secara tahunan hingga Juni 2026. Pada periode yang sama, simpanan di atas Rp5 miliar tumbuh 15,44%, dengan pertumbuhan tertinggi tersebut terutama didorong oleh dana korporasi.
Survei LPS juga menunjukkan Indeks Menabung Konsumen naik 1,6 poin menjadi 79,4 pada Agustus 2026. Kenaikan itu didorong indeks keinginan menabung yang naik 3,4 poin menjadi 86,9.
Namun, indeks kemampuan menabung pada survei yang sama turun tipis 0,2 poin ke 71,8. Porsi responden yang tidak menabung juga naik dari 37,2% menjadi 38,1%.
Data tersebut menunjukkan bahwa keinginan menabung meningkat, sementara kemampuan menabung justru sedikit melemah. Kondisi ini menjadi salah satu alasan untuk memperhatikan bukan hanya jumlah dana yang berhasil dikumpulkan, tetapi juga daya beli dana yang sudah tersedia.
Mengapa Dana Darurat di Tabungan Kehilangan Daya Beli
Penyebabnya terletak pada struktur bunga tabungan yang berjenjang sesuai saldo. Tabel berikut merangkum tingkat bunganya di empat bank besar.
Tabel 1. Bunga Tabungan Reguler Empat Bank Besar Berdasarkan Tier Saldo
Sumber: Suku bunga tabungan masing-masing bank, diolah.
Bunga tabungan pada simpanan dengan saldo di atas Rp7,5 juta dikenakan PPh final sebesar 20%, sesuai ketentuan perpajakan yang berlaku. Dengan demikian, bunga yang benar-benar diterima lebih kecil daripada angka pada tabel.
Dengan inflasi 3,28%, imbal hasil setelah pajak tabungan pada tier Rp50 juta berada di kisaran 0,008% hingga 0,68%. Jika dibandingkan secara sederhana dengan inflasi, selisihnya berada di kisaran minus 3,27 hingga minus 2,60 poin persentase per tahun.
Sebagai ilustrasi, daya beli dana darurat Rp50 juta berpotensi tergerus setara Rp1,30 juta hingga Rp1,64 juta dalam setahun apabila inflasi bertahan di 3,28% dan tingkat bunga tabungan tidak berubah. Angka tersebut merupakan ilustrasi berdasarkan selisih bunga setelah pajak dan inflasi, bukan penurunan nominal saldo rekening.
Dampaknya tidak selalu terlihat dari perbandingan saldo nominal dengan inflasi. Saldo rekening dapat tetap atau bertambah sedikit sebelum biaya administrasi, tetapi daya belinya berkurang ketika pertumbuhan saldo tidak mengimbangi kenaikan harga barang dan jasa.
Kriteria Instrumen untuk Dana Darurat
Sebelum membandingkan produk, kriteria berikut membantu menyaring instrumen mana yang memang sesuai dengan fungsi dana darurat.
- Likuiditas tinggi. Dana dapat dicairkan dalam waktu singkat tanpa penalti besar.
- Risiko penurunan nilai rendah. Dana darurat tidak ditujukan untuk mengejar pertumbuhan tinggi.
- Imbal hasil yang mendekati atau melampaui inflasi. Tujuannya menjaga daya beli, bukan memaksimalkan keuntungan.
- Kemudahan akses dan nominal awal yang terjangkau. Dana dapat ditambah secara bertahap sesuai kemampuan.
Perbandingan Tabungan, Deposito, dan Reksa Dana Pasar Uang
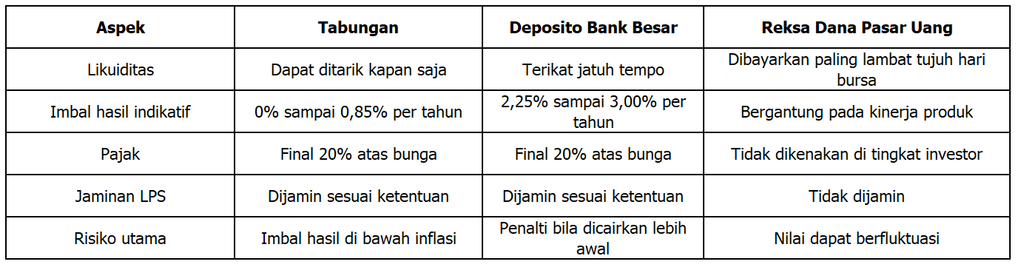
Berdasarkan kriteria tersebut, ketiga instrumen berikut memiliki karakter yang berbeda pada sisi likuiditas, imbal hasil, dan jaminan.
Tabel 2. Karakteristik Tabungan, Deposito, dan Reksa Dana Pasar Uang
Sumber: Ketentuan produk perbankan, ketentuan OJK mengenai reksa dana, dan ketentuan penjaminan LPS, diolah.
Tabungan memiliki likuiditas paling tinggi karena dana dapat ditarik kapan saja. Namun, bunganya di bank besar hanya berkisar 0% hingga 0,85% untuk saldo di bawah Rp500 juta, jauh di bawah inflasi.
Deposito bank besar per September 2026 menawarkan bunga 2,25% hingga 3,00% per tahun, atau sekitar 1,8% hingga 2,4% setelah pajak 20%. Konsekuensinya, terdapat penalti atau kehilangan bunga apabila dana dicairkan sebelum jatuh tempo.
Sejumlah bank digital menawarkan bunga deposito atau tabungan yang lebih tinggi. Namun, simpanan dengan tingkat bunga di atas Tingkat Bunga Penjaminan (TBP) LPS dapat tidak dijamin LPS, bukan hanya bagian bunga yang melebihi batas tersebut. TBP simpanan rupiah di bank umum ditetapkan 3,75% untuk periode 1 Oktober 2026 hingga 31 Januari 2027.
Adapun reksa dana pasar uang berinvestasi pada deposito dan surat utang bertenor di bawah satu tahun. Hasil penjualan kembali dibayarkan paling lambat tujuh hari bursa setelah instruksi penjualan kembali diterima, dan imbal hasilnya tidak dikenakan pajak di tingkat investor.
Instrumen ini juga memiliki keterbatasan. Reksa dana pasar uang tidak dijamin LPS dan nilainya dapat berfluktuasi, meskipun fluktuasinya umumnya lebih rendah dibandingkan jenis reksa dana lain.
Perbandingan Imbal Hasil dengan Inflasi
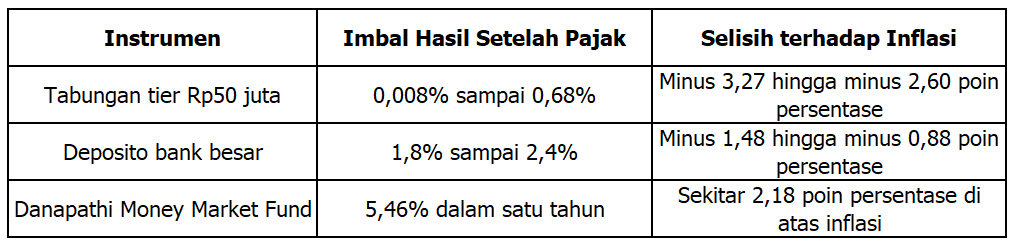
Perbandingan terhadap inflasi 3,28% memperlihatkan posisi ketiga instrumen secara lebih jelas.
Tabel 3. Perbandingan Tingkat Bunga/Kinerja Produk dengan Inflasi September 2026
Sumber: Perhitungan berdasarkan tingkat bunga perbankan, kinerja produk reksa dana, dan rilis inflasi BPS. Selisih terhadap inflasi dihitung secara sederhana dan bukan formula imbal hasil riil secara matematis.
Deposito memang memperkecil selisih terhadap inflasi, tetapi belum menutupnya. Dengan perhitungan sederhana, selisih terhadap inflasi setelah pajak berada di kisaran minus 1,48 hingga minus 0,88 poin persentase per tahun.
Sebagai pembanding, Danapathi Money Market Fund mencatatkan kinerja 5,46% dalam satu tahun terakhir dan 4,53% sejak awal tahun berdasarkan data per 26 Oktober 2026. Kinerja satu tahun tersebut secara indikatif lebih tinggi 2,18 poin persentase dibandingkan inflasi tahunan September 2026 sebesar 3,28%. Namun, periode pengukuran keduanya berbeda sehingga perbandingan ini tidak menunjukkan imbal hasil riil secara langsung.
Perlu dicatat, kinerja masa lalu reksa dana tidak menjamin kinerja di masa depan. Imbal hasil reksa dana pasar uang juga dapat menurun apabila suku bunga pasar uang turun.
Perbedaan tersebut menunjukkan adanya trade-off antara tingkat likuiditas, potensi imbal hasil, dan risiko. Reksa dana pasar uang dapat digunakan untuk bagian dana darurat yang tidak harus tersedia pada hari yang sama, tetapi tidak menggantikan fungsi tabungan untuk kebutuhan yang membutuhkan pencairan segera.
Strategi Menyusun dan Membangun Kembali Dana Darurat
Penempatan dana darurat lebih baik disusun berdasarkan kebutuhan pencairan, bukan sekadar mengejar imbal hasil tertinggi. Berikut langkah yang dapat dipertimbangkan.
1. Tetapkan besaran dana darurat sesuai kebutuhan
Besaran dana darurat umumnya dihitung dari pengeluaran bulanan, misalnya tiga hingga enam kali pengeluaran untuk lajang dan lebih besar untuk keluarga dengan tanggungan.
Besaran ini dapat ditinjau ulang secara berkala, karena kenaikan harga barang dan jasa ikut menaikkan kebutuhan dana darurat.
2. Bagi dana darurat ke dalam beberapa lapisan likuiditas
Sebagian dana dapat disimpan di tabungan untuk kebutuhan yang harus dipenuhi di hari yang sama, misalnya biaya awal perawatan kesehatan.
Sebagian lainnya dapat ditempatkan pada instrumen dengan potensi imbal hasil lebih tinggi dan tetap dapat dicairkan dalam beberapa hari bursa. Dengan pembagian tersebut, kebutuhan likuiditas dan daya beli dapat dipertimbangkan secara bersamaan.
3. Bangun kembali dana darurat secara bertahap setelah digunakan
Setelah dana darurat terpakai, penyisihan rutin dalam nominal tetap setiap bulan dapat membantu mengembalikan dana ke level yang dibutuhkan.
Instrumen dengan nominal pembelian awal yang terjangkau memudahkan penambahan dana secara bertahap, sehingga proses pemulihan tidak bergantung pada satu setoran besar.
4. Tempatkan sebagian dana darurat pada reksa dana pasar uang
Reksa dana pasar uang dapat menjadi pilihan untuk lapisan dana darurat yang tidak harus tersedia di hari yang sama. Instrumen ini memiliki risiko relatif rendah dibandingkan jenis reksa dana lain, tetapi tetap tidak bebas risiko dan tidak dijamin LPS.
Pemilihan produknya dapat mempertimbangkan kinerja historis, biaya, dana kelolaan, dan kebijakan investasi manajer investasi.
Dana darurat yang hanya disimpan di tabungan tetap mudah diakses, tetapi daya belinya dapat tergerus ketika bunga yang diterima berada di bawah inflasi. Sebaliknya, instrumen dengan potensi imbal hasil lebih tinggi memiliki konsekuensi berupa waktu pencairan dan risiko yang berbeda.
Kombinasi tabungan untuk kebutuhan segera dan instrumen likuid untuk kebutuhan berikutnya dapat digunakan sesuai kebutuhan masing-masing.
Jika Anda ingin menempatkan sebagian dana darurat pada instrumen yang tetap likuid dengan potensi imbal hasil lebih tinggi dibandingkan tabungan, tersedia alternatif berupa produk reksa dana pasar uang melalui Makmur sebagai platform wealth-tech yang berizin dan diawasi Otoritas Jasa Keuangan (OJK).
Salah satu pilihannya adalah Danapathi Money Market Fund, dengan pembelian mulai Rp100.000 serta tanpa biaya pembelian dan penjualan. Produk ini dikelola oleh manajer investasi (MI) yang menempatkan dana pada instrumen pasar uang dan surat utang bertenor pendek.
Sebagai gambaran, per 26 Oktober 2026 produk tersebut mencatatkan kinerja 5,46% dalam satu tahun terakhir dan 4,53% sejak awal tahun. Makmur juga menyediakan pilihan reksa dana pasar uang lain dari berbagai manajer investasi yang dapat dibandingkan berdasarkan kinerja, biaya, dan dana kelolaannya.
Setelah dana darurat terbentuk, alokasi untuk tujuan pertumbuhan jangka panjang dapat dipertimbangkan secara terpisah, salah satunya melalui produk saham yang kini tersedia dan dapat dipantau dalam satu platform.
Penempatan tersebut sebaiknya menggunakan dana di luar dana darurat, sehingga fungsi dana darurat tidak terganggu, dan menjadi bagian dari diversifikasi portofolio secara keseluruhan.
Perlu diketahui, saham merupakan instrumen dengan tingkat risiko tinggi, sedangkan reksa dana pasar uang tidak dijamin LPS dan nilainya dapat berfluktuasi meskipun fluktuasinya umumnya rendah.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Link: Promo di Makmur
Unduh aplikasi Makmur melalui link di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik link di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik link di bawah ini:
Website: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Emas dan Dolar AS Sama-sama Dianggap Aset Lindung Nilai, Mana yang Lebih Efektif Melindungi Portofolio dari Inflasi dan Pelemahan Rupiah?
Key Takeaways: Sepanjang YTD 2026, investor domestik menghadapi tiga tekanan sekaligus. Inflasi meningkat ke 3,28% secara tahunan pada September, sementara rupiah sempat melewati Rp18.000 per dolar AS pada akhir September 2026. Dalam kondisi seperti itu, emas dan dolar AS sering dipandang sebagai aset lindung nilai. Namun, keduanya bekerja melalui mekanisme yang berbeda dan memberikan hasil […]


Target Pertumbuhan Ekonomi 6% dalam APBN 2027, Ini Instrumen Investasi yang Perlu Dicermati
Key Takeaways: Proyeksi pertumbuhan ekonomi Indonesia kembali menjadi perhatian setelah DPR mengesahkan APBN 2027 pada 29 September 2026 dengan target pertumbuhan ekonomi 6%. Target tersebut berada dalam kisaran 5,8% hingga 6,5% yang sebelumnya diusulkan pemerintah dalam Kerangka Ekonomi Makro dan Pokok-Pokok Kebijakan Fiskal (KEM-PPKF) 2027 dan disampaikan Presiden Prabowo Subianto pada 20 Mei 2026. Sebagai […]

Penerbitan SBN dan Beban Bunga Utang Meningkat, Kapan Crowding Out Menjadi Risiko Nyata bagi Yield dan Ekuitas?
Key Takeaways: Kebutuhan pembiayaan pemerintah merupakan salah satu faktor yang menentukan arah imbal hasil di pasar obligasi domestik. Semakin besar utang yang harus diterbitkan, semakin ketat persaingan memperebutkan dana yang tersedia di pasar. APBN 2027 yang disahkan DPR pada September 2026 menargetkan penerbitan Surat Berharga Negara (SBN) neto sebesar Rp833,7 triliun. Angka tersebut naik 4,28% […]

BEI Pangkas Batas ARB Jadi 7% Usai IHSG Anjlok 11,57%, Apa Dampaknya bagi Investor?
Key Takeaways: Bursa Efek Indonesia (BEI) menyesuaikan batas auto rejection bawah (ARB) untuk efek bersifat ekuitas menjadi 7% secara asimetris melalui Surat Keputusan Direksi Nomor Kep-00157/BEI/10-2026 tentang Peraturan Nomor II-A. ARB merupakan batas maksimal penurunan harga saham dalam satu hari perdagangan. Ketentuan yang mendapat dukungan Otoritas Jasa Keuangan (OJK) ini berlaku di Pasar Reguler dan […]

INDF vs ICBP: Mana Saham Anthoni Salim yang Lebih Menarik?
Key Takeaways: Melalui Grup Salim, Anthoni Salim mengendalikan sejumlah perusahaan di sektor konsumer dan agribisnis. Dua di antaranya yang dikenal luas oleh investor di pasar modal Indonesia adalah PT Indofood Sukses Makmur Tbk (INDF) dan PT Indofood CBP Sukses Makmur Tbk (ICBP). Kedua perusahaan tersebut dikenal lewat produk populer seperti Indomie, mi instan yang telah […]