
Tidak Semua Bank Terdampak Sama saat Cost of Fund Naik, Apa yang Membedakan Bank dengan CASA Tinggi?


Key Takeaways:
- Per September 2026, kredit perbankan tumbuh 13,26%, jauh lebih cepat dibandingkan DPK yang tumbuh 8,22%.
- BBCA memiliki rasio CASA tertinggi 84,3%, tetapi NIM bank only turun 50 basis poin menjadi 5,3% pada semester I 2026. NIM BBCA kemudian membaik menjadi 5,6% pada kuartal III.
- Biaya dana BBNI naik ke 2,63% pada kuartal II 2026, sedangkan biaya dana BMRI naik ke 2,04% pada kuartal II dan 2,34% pada kuartal III 2026.
Bank Indonesia menaikkan BI-Rate 100 basis poin pada kuartal II 2026, dari 4,75% menjadi 5,75%, lalu menahannya pada Rapat Dewan Gubernur (RDG) Juli hingga Oktober 2026. Pada RDG 20–21 Oktober 2026, BI tetap menaikkan suku bunga deposit facility dari 4,75% menjadi 5,00%.
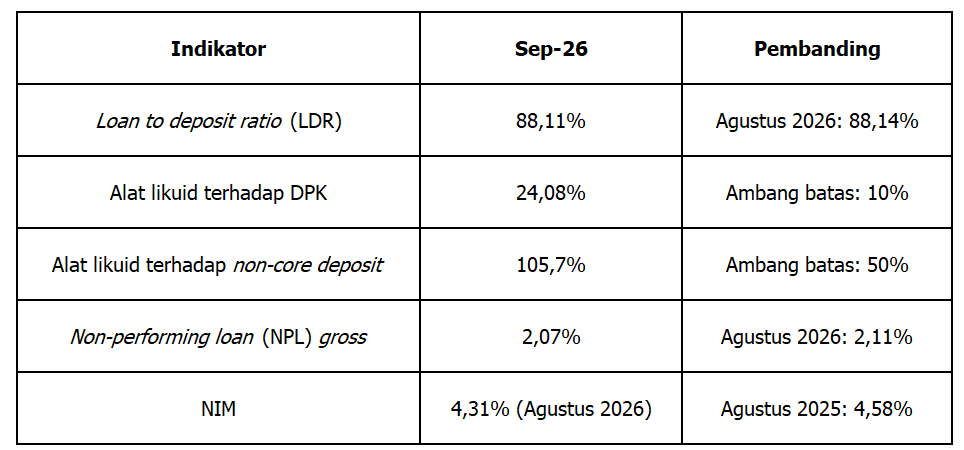
Per September 2026, kredit perbankan tumbuh 13,26% secara tahunan, jauh lebih cepat dari dana pihak ketiga (DPK) sebesar 8,22%. Adapun net interest margin (NIM) industri per Agustus 2026 turun menjadi 4,31% dari 4,58% setahun sebelumnya.
Laporan keuangan PT Bank Central Asia Tbk (BBCA), PT Bank Rakyat Indonesia (Persero) Tbk (BBRI), PT Bank Mandiri (Persero) Tbk (BMRI), dan PT Bank Negara Indonesia (Persero) Tbk (BBNI) sepanjang 2026 menunjukkan respons biaya dana yang berbeda.
Porsi dana murah menjadi salah satu pembeda utama, meskipun bukan satu-satunya penentu margin.
Memahami CASA, Cost of Fund, dan Kaitannya dengan NIM
Ketiga istilah ini menjadi dasar membaca kinerja bank.
CASA (current account and savings account) adalah dana nasabah berupa giro dan tabungan, yang umumnya berbunga lebih rendah dibandingkan deposito. Cost of fund atau biaya dana adalah biaya bunga yang dibayar bank untuk memperoleh dana.
NIM merupakan selisih antara pendapatan bunga dan beban bunga dibandingkan dengan aset produktif.
Sebagai gambaran, rata-rata bunga efektif BBCA per Juni 2026 tercatat sebesar 0,09% untuk tabungan, 1,10% untuk giro, dan 2,88% untuk deposito rupiah.
Berdasarkan perhitungan sederhana, setiap pergeseran 1 poin persentase dana dari tabungan ke deposito dapat menambah biaya dana sekitar 2,8 basis poin. Dengan asumsi tingkat bunga masing-masing tetap, pergeseran sebesar 7 poin persentase setara dengan tambahan biaya sekitar 20 basis poin.
Mengapa Kenaikan Suku Bunga Tidak Berdampak Seragam?
Setiap komponen pendanaan merespons perubahan suku bunga dengan kecepatan yang berbeda.
Bunga deposito umumnya menyesuaikan lebih cepat terhadap perubahan BI-Rate, sedangkan bunga tabungan cenderung lebih stabil. Lembaga Penjamin Simpanan (LPS) juga menaikkan tingkat bunga penjaminan simpanan rupiah dari 3,50% menjadi 3,75% mulai 1 Juli 2026 dan mempertahankannya hingga 31 Januari 2027.
Dampaknya terhadap biaya dana tidak langsung terlihat secara penuh. OJK mencatat rata-rata tertimbang bunga DPK rupiah naik 19 basis poin sepanjang April hingga Juli 2026.
Karena penyesuaian berlangsung bertahap, perubahan biaya dana perlu dibaca berdasarkan periode pelaporan. Beban bunga BBRI, misalnya, masih turun 5,9% secara tahunan pada semester I 2026, meskipun biaya dananya mulai meningkat pada kuartal II.
Untuk melihat perubahan yang lebih baru, perbandingan kuartalan dapat membantu melengkapi analisis tahunan.
Kondisi Likuiditas dan Margin Industri Perbankan
Kondisi industri memberikan konteks untuk memahami perubahan pendanaan dan margin masing-masing bank.
Tabel 1. Indikator Likuiditas, Kualitas Aset, dan Margin Industri Perbankan
Sumber: Otoritas Jasa Keuangan, diolah. NIM menggunakan data terakhir yang tersedia per Agustus 2026.
LDR merupakan rasio kredit terhadap DPK, sedangkan non-core deposit mengacu pada dana yang relatif mudah berpindah. Rasio alat likuid terhadap DPK dan non-core deposit masih berada di atas ambang batas yang ditetapkan.
Meski demikian, kecukupan likuiditas tidak serta-merta menghilangkan tekanan pada biaya dana. Pertumbuhan DPK melambat menjadi 8,22% pada September 2026 dari 10,94% pada Agustus, sementara kredit masih tumbuh di atas 13%. Berdasarkan data Bank Indonesia, simpanan berjangka per September 2026 tumbuh 5,2% secara tahunan, lebih lambat dibandingkan giro sebesar 10,9% dan tabungan sebesar 9,0%. Sementara itu, NIM industri per Agustus 2026 juga lebih rendah dibandingkan setahun sebelumnya.
Perbandingan CASA dan Biaya Dana Empat Bank Besar Semester I 2026
Perbedaan komposisi pendanaan terlihat lebih jelas pada tingkat bank.
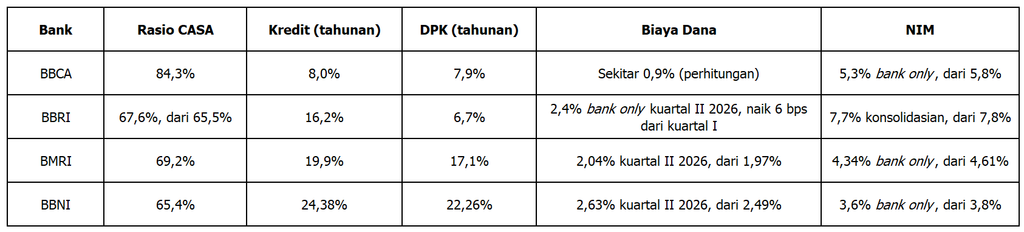
Tabel 2. Perbandingan CASA, Pertumbuhan, Biaya Dana, dan NIM Semester I 2026
Sumber: Laporan keuangan dan paparan kinerja bank, diolah. Biaya dana BBCA dihitung dari beban bunga simpanan nasabah semester I 2026 yang disetahunkan, dibagi rata-rata simpanan Desember 2025 dan Juni 2026. Biaya dana BBRI, BMRI, dan BBNI dibandingkan dengan kuartal I 2026. Semester I 2026 merupakan periode terakhir dengan data lengkap keempat bank karena laporan kuartal III BBRI belum dirilis saat artikel ditulis.
Angka biaya dana pada tabel memiliki cakupan periode dan metode perhitungan yang berbeda. Oleh karena itu, angka tersebut lebih tepat digunakan untuk melihat tren masing-masing bank daripada membandingkan tingkat biaya dana secara langsung.
Pertumbuhan Kredit dan Sumber Pendanaannya Menjadi Pembeda
Rasio CASA perlu dibaca bersama pertumbuhan kredit dan sumber pendanaan yang digunakan untuk membiayainya.
1. BBCA mendanai ekspansi dengan dana murah
CASA BBCA tumbuh 10,2%, sementara deposito turun 2,8%. Di tengah pertumbuhan kredit sebesar 8,0%, peningkatan dana murah menjadi salah satu penopang struktur pendanaan BBCA. LDR bank only tercatat 78,7%, naik dari 78,0% setahun sebelumnya.
Komposisi ini menunjukkan bahwa pertumbuhan dana murah masih menjadi bagian penting dari pendanaan BBCA. Namun, perubahan biaya dana juga perlu dilihat bersama pergerakan bunga kredit dan pendapatan aset produktif.
2. BBRI menahan deposito dan memakai pendanaan lain
CASA BBRI tumbuh 10,1% dan deposito hanya 0,2%. Liabilitas berbunga lain naik 63,7% menjadi Rp336,96 triliun, seiring pertumbuhan kredit yang lebih cepat daripada DPK. LDR bank only mencapai 91,30%, naik dari 85,52% setahun sebelumnya.
Dari sisi kinerja, pendapatan bunga BBRI pada semester I 2026 naik 5,4%, sementara beban bunganya turun 5,9%. Kombinasi ini mendorong pendapatan bunga bersih BBRI naik 9,9%.
3. BMRI mengandalkan deposito untuk kredit yang tumbuh cepat
Deposito BMRI naik 54,4% menjadi Rp543,26 triliun untuk mendukung kredit yang tumbuh 19,9%. LDR bank only naik menjadi 92,73% dari 90,22% setahun sebelumnya.
Peningkatan porsi deposito dapat membuat biaya pendanaan lebih sensitif terhadap perubahan suku bunga deposito. Hal ini sejalan dengan kenaikan biaya dana BMRI pada kuartal II 2026, yang berlanjut pada kuartal III.
4. BBNI menumbuhkan deposito jauh lebih cepat dari CASA
Deposito BBNI tumbuh 50,7%, jauh di atas CASA sebesar 11,2%, sehingga rasio CASA turun menjadi 65,4% pada Juni 2026. LDR per Juni 2026 tercatat sekitar 88,0%.
Pola pendanaan tersebut sejalan dengan kenaikan biaya dana kuartalan BBNI sebesar 14 basis poin pada kuartal II, terbesar di antara bank yang melaporkan data biaya dana kuartalan pada periode tersebut.
Tekanan Biaya Dana Mulai Terlihat pada Kuartal II 2026
Data kuartalan menunjukkan bahwa biaya dana mulai meningkat pada sejumlah bank.
Biaya dana bank only BBRI naik 6 basis poin secara kuartalan menjadi 2,4%, sementara beban bunganya pada kuartal II meningkat 16,0% dibandingkan kuartal I. Biaya dana BMRI dan BBNI masing-masing naik 7 dan 14 basis poin menjadi 2,04% dan 2,63%.
NIM konsolidasian BBRI turun dari 7,9% pada kuartal I menjadi 7,5% pada kuartal II. Pada periode yang sama, NIM bank only BBCA turun dari 5,4% menjadi 5,3%.
BMRI merevisi target NIM 2026 dari 4,5% hingga 4,7% menjadi 4,3% hingga 4,5%. BBNI juga menyesuaikan target dari 3,5% hingga 3,8% menjadi 3,3% hingga 3,5%, sedangkan BBRI mempertahankan panduan NIM di kisaran 7,4% hingga 7,8%.
Perubahan panduan tersebut mencerminkan penyesuaian ekspektasi masing-masing bank terhadap kondisi bisnis. Perkembangan selanjutnya tetap bergantung pada biaya pendanaan, pertumbuhan kredit, dan pendapatan bunga.
Perkembangan Kinerja Bank hingga Kuartal III 2026
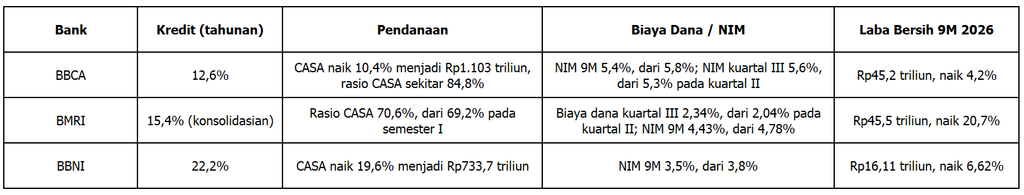
Laporan keuangan sembilan bulan pertama (9M) 2026 menunjukkan perbedaan struktur pendanaan masih memengaruhi biaya dana dan margin.
Tabel 3. Ringkasan Kinerja Bank hingga Kuartal III 2026
Sumber: Laporan keuangan dan paparan kinerja bank kuartal III 2026, diolah. Rasio CASA BBCA berdasarkan perhitungan. 9M merujuk pada periode Januari hingga September 2026. Perbandingan NIM 9M terhadap periode yang sama tahun sebelumnya.
Biaya dana BMRI naik 30 basis poin secara kuartalan pada kuartal III, lebih besar dibandingkan kenaikan 7 basis poin pada kuartal II. Kenaikan ini terjadi meskipun rasio CASA BMRI naik menjadi 70,6%, sehingga lebih mencerminkan biaya deposito berjangka yang meningkat setelah kenaikan BI-Rate. NIM BMRI hingga September turun 35 basis poin secara tahunan.
NIM BBNI berada di batas atas target revisi 3,3% hingga 3,5%. Sementara itu, NIM BBCA membaik pada kuartal III seiring biaya dana yang relatif stabil dan pertumbuhan kredit yang meningkat menjadi 12,6%.
Laporan kuartal III BBRI belum dirilis karena masih menjalani penelaahan terbatas oleh akuntan publik. Berdasarkan laporan bulanan bank only terakhir per Agustus 2026, kredit BBRI tumbuh 13,66% dan DPK 12,59%, dengan laba Rp34,77 triliun atau naik 6,63%.
CASA Tinggi Tidak Selalu Berarti NIM Paling Stabil
Biaya dana rendah tidak otomatis membuat margin paling terjaga.
NIM bank only BBCA turun 50 basis poin secara tahunan menjadi 5,3% pada semester I 2026, meskipun memiliki rasio CASA tertinggi di antara empat bank yang dibandingkan.
Tekanan datang dari dua arah. Di sisi aset, bunga kredit belum banyak menyesuaikan. Menurut Kepala Ekonom PermataBank Josua Pardede, rata-rata suku bunga kredit per Juni 2026 masih berada di level 8,79%. Di sisi pendanaan, bunga deposito tenor satu bulan naik dari 4,28% menjadi 4,77%.
Setelah BI-Rate naik, bunga DPK rupiah naik 19 basis poin pada April hingga Juli 2026, lebih cepat dari bunga kredit rupiah yang naik 15 basis poin.
Bank berbiaya dana sangat rendah memiliki ruang terbatas untuk menurunkannya lagi saat yield aset turun.
Pada semester I 2026, pendapatan bunga bersih BBCA turun 0,6% menjadi Rp42,4 triliun, sedangkan BBRI naik 9,9% menjadi Rp80,53 triliun, BMRI naik 8,0% menjadi Rp41,57 triliun secara bank only, dan BBNI naik 14,2% menjadi Rp22,3 triliun.
Laba bersih BBCA naik 1,8% menjadi Rp29,5 triliun, BBRI naik 17,5% menjadi Rp31,18 triliun, BMRI naik 24,4% menjadi Rp30,41 triliun, dan BBNI naik 6,6% menjadi Rp10,76 triliun. Volume kredit, efisiensi, dan pencadangan turut menentukan hasil akhir.
Pada kuartal III 2026, NIM BBCA membaik menjadi 5,6% dari 5,3% pada kuartal II, dan pendapatan bunga bersih hingga September kembali naik 1,2%. Manajemen BBCA memperkirakan NIM bertahan di kisaran yang tidak jauh dari level kuartal III. Artinya, tekanan margin dapat diimbangi oleh pertumbuhan volume kredit dan biaya dana yang terjaga.
CASA Memiliki Biaya dan Manfaat Tambahan
Dana murah tidak sepenuhnya bebas biaya, dan manfaatnya juga tidak terbatas pada sisi bunga.
Premi penjaminan LPS BBCA naik 9,59% menjadi Rp1,29 triliun pada semester I 2026, setara sekitar 18,3% dari total beban bunga, karena premi dihitung dari seluruh simpanan. Bunga giro rupiah BBCA juga naik dari 0,94% pada Desember 2025 menjadi 1,10% pada Juni 2026.
Saldo giro dapat berfluktuasi, seperti giro BBCA dan BBRI yang masing-masing turun 1,7% dan 0,7% secara kuartalan pada kuartal II. Di sisi lain, basis CASA mendukung pendapatan komisi dan fee BBCA yang naik 11,2% menjadi Rp11,0 triliun.
Risiko dan Skenario yang Perlu Dipantau
Perkembangan biaya dana selanjutnya bergantung pada arah suku bunga dan kualitas ekspansi kredit.
1. Skenario BI-Rate bertahan di 5,75%
Jika BI-Rate bertahan hingga akhir 2026, bank yang bergantung pada deposito berpotensi menghadapi kenaikan biaya dana lanjutan seiring deposito yang jatuh tempo diperpanjang pada tingkat bunga lebih tinggi. Kenaikan suku bunga deposit facility menjadi 5,00% juga dapat menambah persaingan dalam menghimpun dana. Dalam kondisi ini, bank dengan CASA tinggi relatif lebih terlindungi dari sisi pendanaan.
2. Skenario suku bunga turun
Sebaliknya, jika suku bunga turun, biaya dana bank dengan porsi deposito tinggi dapat menurun seiring penyesuaian bunga deposito yang jatuh tempo, bergantung pada struktur tenor dan tingkat bunga simpanan.
3. Kualitas aset
Non-performing loan (NPL) gross semester I 2026 tercatat 0,98% untuk BMRI, 1,9% untuk BBCA dan BBNI, serta 2,9% untuk BBRI secara konsolidasian. Hingga kuartal III 2026, NPL gross BBCA tercatat 1,8%, BBNI 1,9%, dan BMRI 1,02% secara konsolidasian, masih di bawah NPL gross industri sebesar 2,07% per September 2026.
4. Data yang perlu diikuti
Pada RDG 20–21 Oktober 2026, BI menahan BI-Rate di 5,75% dan menyampaikan rencana penurunan giro wajib minimum (GWM). Sementara itu, The Fed menahan suku bunga di kisaran 3,75% hingga 4,00% pada 28 Oktober 2026, dengan dua anggota memilih kenaikan.
Ke depan, investor dapat mencermati laporan kuartal III BBRI yang masih menjalani penelaahan terbatas, hasil RDG Bank Indonesia pada 17–18 November dan 15–16 Desember 2026, keputusan The Fed pada 9 Desember 2026, serta perubahan tingkat bunga penjaminan LPS setelah Januari 2027.
Cara Investor Menilai Ketahanan Bank terhadap Kenaikan Biaya Dana
Ada beberapa indikator yang dapat dipertimbangkan untuk menilai ketahanan pendanaan bank.
1. Perhatikan tren rasio CASA, bukan hanya levelnya
Rasio CASA yang tinggi menunjukkan porsi giro dan tabungan yang besar dalam struktur pendanaan. Namun, investor juga perlu memperhatikan pertumbuhannya serta perubahan komposisi deposito.
2. Bandingkan pertumbuhan kredit dengan pertumbuhan dana murah
Pertumbuhan kredit yang lebih cepat daripada DPK dapat meningkatkan kebutuhan pendanaan tambahan. Selisih keduanya perlu dibaca bersama sumber dana lain yang digunakan bank.
3. Baca panduan NIM dan tren biaya dana kuartalan
Revisi target NIM mencerminkan ekspektasi manajemen terhadap kondisi bisnis. Sementara itu, tren biaya dana kuartalan dapat membantu menunjukkan perubahan biaya pendanaan dari waktu ke waktu.
4. Evaluasi saham bank secara menyeluruh dan jaga likuiditas
Saham perbankan perlu dianalisis dengan mempertimbangkan kualitas aset, struktur pendanaan, dan valuasi masing-masing bank. Porsinya dalam portofolio juga dapat diseimbangkan dengan instrumen likuid, seperti reksa dana pasar uang, sesuai profil risiko dan horizon investasi.
Secara keseluruhan, kenaikan BI-Rate sebesar 100 basis poin pada kuartal II 2026 tidak berdampak seragam karena komposisi pendanaan dan kecepatan ekspansi kredit setiap bank berbeda.
CASA yang tinggi dapat membantu menjaga biaya dana tetap kompetitif, tetapi bukan satu-satunya faktor penentu stabilitas margin. Karena itu, analisis juga perlu mencakup yield aset dan kualitas kredit.
Untuk memantau kinerja dan membandingkan saham perbankan, Anda dapat mengakses berbagai produk saham melalui Makmur, platform wealth-tech yang berizin dan diawasi OJK.
Selain saham, reksa dana pasar uang dapat dipertimbangkan sebagai alternatif untuk memenuhi kebutuhan likuiditas dan mendiversifikasi portofolio sesuai profil risiko. Salah satu pilihannya adalah Danapathi Money Market Fund, yang mencatatkan kinerja 5,48% dalam satu tahun terakhir per 5 November 2026.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih sekaligus membeli langsung di lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Tautan: Promo di Makmur
Unduh aplikasi Makmur melalui tautan di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik tautan di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik tautan di bawah ini:
Situs web: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Reinvestasi ke Emiten yang Sama atau Diversifikasi, Mana yang Lebih Menguntungkan Setelah Musim Pembagian Dividen?
Key Takeaways: Sepanjang YTD 2026, tiga pembagi dividen tunai terbesar di Bursa Efek Indonesia berasal dari sektor perbankan, yaitu PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) sekitar Rp52,10 triliun, PT Bank Mandiri (Persero) Tbk (BMRI) Rp50,63 triliun, dan PT Bank Central Asia Tbk (BBCA) Rp40,06 triliun. Adapun PT Bank Negara Indonesia (Persero) Tbk (BBNI) berada […]


Mitigasi Risiko Apabila Perusahaan Memutuskan Go Private, Ini Reorientasi Strategi yang Perlu Investor Lakukan
Key Takeaways: Keputusan suatu perusahaan terbuka untuk melakukan go private merupakan salah satu aksi korporasi yang perlu dicermati investor. Proses ini mengubah status perusahaan dari emiten yang sahamnya diperdagangkan di bursa menjadi perusahaan tertutup dan tidak lagi tunduk pada kewajiban sebagai perusahaan terbuka sebagaimana sebelumnya. Dalam praktiknya, proses go private dapat disertai voluntary delisting dari […]

5 Reksa Dana Pasar Uang Terbaik Berdasarkan Return per Oktober 2026
Reksa Dana Pasar Uang (RDPU) merupakan instrumen investasi dengan risiko relatif rendah dan likuid, sehingga cocok untuk berbagai profil investor. Reksa dana ini 100% dialokasikan ke instrumen pasar uang seperti deposito dan obligasi yang memiliki jatuh tempo kurang dari satu tahun. Oleh karena itu, RDPU ideal untuk tujuan investasi jangka pendek dan menawarkan potensi imbal […]

5 Reksa Dana Pendapatan Tetap Terbaik Berdasarkan Return per Oktober 2026
Sebagai instrumen investasi yang relatif stabil, Reksa Dana Pendapatan Tetap (RDPT) menjadi salah satu pilihan utama investor di Indonesia. Hal ini tercermin dari Asset Under Management (AUM) yang mencapai Rp211,23 triliun per September 2026. Meski turun 3,57% dibandingkan Agustus 2026, AUM RDPT masih menjadi yang terbesar di antara jenis reksa dana konvensional lainnya. RDPT mengalokasikan […]

5 Reksa Dana USD Terbaik Berdasarkan Return per Oktober 2026
Sepanjang Oktober 2026, rupiah kembali bergerak melemah terhadap dolar AS. Setelah berada di level terkuatnya di Rp17.873 per dolar AS pada 2 Oktober 2026, rupiah menembus level Rp18.000 per dolar AS pada pertengahan bulan dan sempat menyentuh level terlemah di Rp18.180 per dolar AS pada 28 Oktober 2026. Rupiah ditutup di level Rp18.125 per dolar […]