
Rugi Selisih Kurs Emiten Besar hingga Kuartal III 2026, Bagaimana Membedakan Tekanan Sementara dan Masalah Fundamental?


Key Takeaways:
- Rugi selisih kurs dari aktivitas pendanaan ICBP mencapai Rp3,35 triliun sepanjang sembilan bulan pertama 2026, tetapi tambahan pada kuartal III berdasarkan perhitungan hanya sekitar Rp0,40 triliun. Penurunan laba bersih ICBP pun menyempit dari 33% pada semester I menjadi 13,26%.
- Laba usaha ICBP dan INDF tetap tumbuh masing-masing 7,25% dan 14,94% hingga kuartal III 2026. Laba bersih INDF relatif stagnan dengan penurunan 0,20%.
- Kurs penjabaran dalam laporan kuartal III kedua emiten tercatat Rp17.998 per dolar AS, naik 7,25% dibandingkan akhir 2025. Dampak kurs pada kuartal IV tetap bergantung pada posisi rupiah akhir tahun serta eksposur bersih valuta asing masing-masing emiten.
Dalam laporan keuangan kuartal III 2026, kurs yang digunakan untuk menjabarkan pos moneter dolar AS tercatat Rp17.998 per 30 September 2026, naik dari Rp16.782 pada akhir 2025. Berdasarkan kurs Jakarta Interbank Spot Dollar Rate (JISDOR), rupiah berada di Rp18.069 pada 23 Oktober 2026, atau Rp18.080 di pasar spot.
Pelemahan tersebut membuat sejumlah emiten besar dengan liabilitas dalam dolar AS mencatat rugi selisih kurs yang besar sepanjang sembilan bulan pertama 2026. Salah satunya PT Indofood CBP Sukses Makmur Tbk (ICBP), yang laba bersih atribusinya turun 13,26% meskipun penjualan naik 14,54% dan laba usaha naik 7,25%. Penurunan tersebut lebih kecil dibandingkan semester I 2026 yang mencapai 33%.
Kondisi ini memunculkan pertanyaan bagi investor: apakah penurunan laba bersih mencerminkan tekanan akuntansi yang berpotensi sementara atau masalah pada fundamental bisnis? Penilaiannya perlu mempertimbangkan lebih dari sekadar angka laba bersih, termasuk arus kas, struktur utang, dan kinerja operasional.
Memahami Rugi Selisih Kurs dan Jenisnya
Sifat rugi selisih kurs perlu dipahami lebih dulu karena tidak semua jenisnya berdampak pada kas.
Rugi selisih kurs muncul ketika aset atau liabilitas dalam mata uang asing dinilai ulang ke rupiah dengan kurs yang berbeda dari kurs saat transaksi dicatat.
Berdasarkan PSAK 221 tentang Pengaruh Perubahan Kurs Valuta Asing, pos moneter dalam valuta asing dijabarkan menggunakan kurs penutup pada tanggal pelaporan. Selisih kurs yang timbul umumnya diakui dalam laba rugi, dengan memperhatikan pengecualian yang diatur dalam standar akuntansi.
Rugi kurs belum terealisasi terjadi ketika utang dolar AS dinilai ulang dengan kurs yang lebih tinggi meskipun belum ada pembayaran, sehingga tidak langsung mengurangi kas emiten.
Sebaliknya, rugi kurs terealisasi terjadi ketika transaksi atau kewajiban dalam valuta asing diselesaikan dengan nilai rupiah yang berbeda dari nilai pencatatannya, sehingga selisih tersebut berdampak pada arus kas perusahaan.
Di luar pencatatan akuntansi, terdapat juga eksposur ekonomi. Eksposur ini muncul ketika biaya bahan baku impor atau pendapatan ekspor ikut berubah mengikuti kurs, sehingga memengaruhi margin usaha secara berkelanjutan.
Pergerakan Rupiah Sepanjang 2026
Posisi rupiah pada setiap tanggal pelaporan menentukan besarnya selisih kurs yang dicatat emiten.
Tabel 1. Posisi Rupiah terhadap Dolar AS pada Tanggal Pelaporan dan Terkini
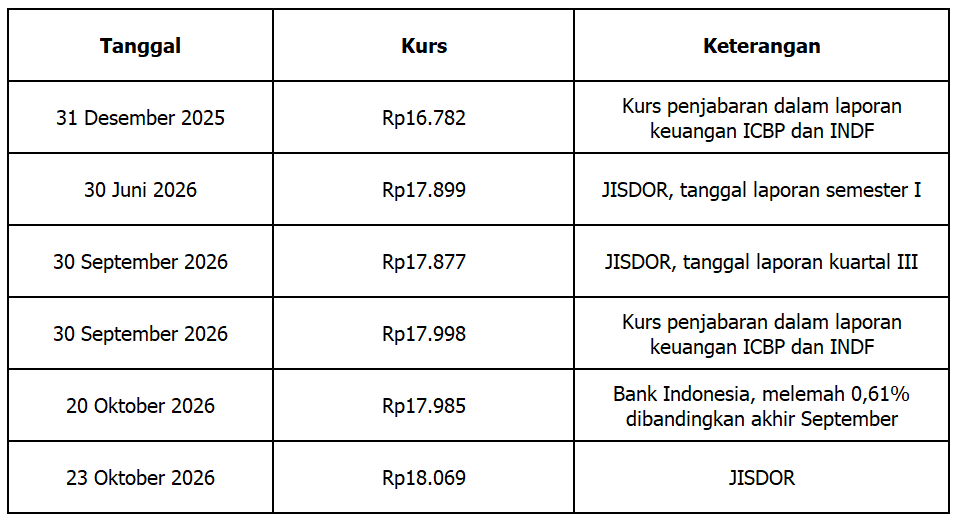
Sumber: Bank Indonesia, data pasar, serta laporan keuangan interim ICBP dan INDF per 30 September 2026, diolah.
Kurs JISDOR akhir September berada sedikit di bawah posisi akhir Juni, tetapi kurs yang digunakan dalam laporan kuartal III ICBP dan INDF tercatat lebih tinggi, yaitu Rp17.998. Karena itu, besaran selisih kurs dalam laporan keuangan perlu dibaca berdasarkan kurs penjabaran yang diungkapkan emiten, bukan hanya berdasarkan JISDOR.
Bank Indonesia mempertahankan BI-Rate di 5,75% pada Rapat Dewan Gubernur 20 hingga 21 Oktober 2026 dan menaikkan suku bunga Deposit Facility menjadi 5,00%, dengan fokus pada stabilisasi nilai tukar.
Karena laporan keuangan menggunakan kurs pada tanggal neraca, besar kecilnya rugi kurs setiap kuartal bergantung pada posisi rupiah di akhir periode pelaporan.
Data Emiten Besar dengan Rugi Selisih Kurs hingga Kuartal III 2026
Tabel berikut memperlihatkan perbedaan arah kinerja operasional dan laba bersih pada dua emiten.
Tabel 2. Kinerja ICBP dan INDF dengan Rugi Selisih Kurs, Sembilan Bulan Pertama 2026
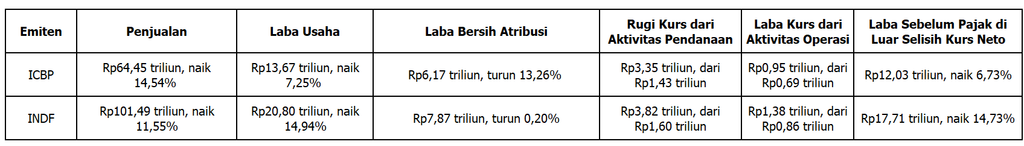
Sumber: Laporan keuangan konsolidasian interim ICBP dan INDF per 30 September 2026 (tidak diaudit), diolah. Perubahan dibandingkan sembilan bulan pertama 2025. Kolom terakhir berdasarkan perhitungan, yaitu laba sebelum pajak ditambah rugi kurs pendanaan dan dikurangi laba kurs operasional. Laba kurs operasional INDF mencakup pos lainnya sesuai penyajian laporan.
PT Indofood Sukses Makmur Tbk (INDF) mengonsolidasikan ICBP sebagai anak usaha, sehingga rugi kurs INDF sebagian besar sudah mencakup rugi kurs ICBP dan keduanya tidak dapat dijumlahkan.
Adapun data PT Pakuwon Jati Tbk (PWON) yang digunakan masih periode semester I 2026. Pada periode tersebut, rugi kurs PWON justru turun 22,2% menjadi Rp55,31 miliar, sementara laba bersih atribusinya turun 11,42% bersamaan dengan kerugian dana investasi Rp123 miliar, sehingga perubahannya tidak dapat dijelaskan hanya dari pergerakan kurs.
Memisahkan Dampak Akuntansi dari Kinerja Operasional
Langkah berikutnya adalah membandingkan rugi kurs dengan laba yang dihasilkan dari operasional.
Berdasarkan perhitungan, rugi kurs dari aktivitas pendanaan ICBP setara 24,5% dari laba usahanya, sedangkan INDF setara 18,4%. Setelah diimbangi laba kurs dari aktivitas operasi, rugi kurs neto setara 17,6% dari laba usaha ICBP dan 11,8% dari laba usaha INDF.
Tanpa selisih kurs neto, laba sebelum pajak ICBP tumbuh 6,73% dan INDF tumbuh 14,73%. Angka tersebut berbeda dengan laba sebelum pajak yang dilaporkan, yaitu turun 8,49% untuk ICBP dan naik 3,85% untuk INDF.
Di sisi lain, penjualan dan laba usaha kedua emiten tetap tumbuh. Arus kas operasi ICBP naik 3,33% menjadi Rp7,40 triliun, lebih lambat dibandingkan pertumbuhan 17% pada semester I, sedangkan arus kas operasi INDF naik 18,22% menjadi Rp12,25 triliun. Namun, arus kas dan kewajiban yang akan jatuh tempo tetap perlu diperiksa untuk menilai kemampuan emiten memenuhi kebutuhan dananya.
Rugi kurs tersebut dicatat dalam beban keuangan. Beban keuangan ICBP naik 66,63% menjadi Rp5,02 triliun, sedangkan beban keuangan INDF naik 51,17% menjadi Rp6,88 triliun. Rincian dalam catatan laporan menunjukkan bahwa sumber kenaikannya terutama berasal dari selisih kurs, karena beban bunga dan beban bank ICBP hanya naik 6,14% menjadi Rp1,66 triliun dan INDF naik 3,64% menjadi Rp3,04 triliun.
Berdasarkan perhitungan dari selisih angka kumulatif sembilan bulan dan semester I, tambahan rugi kurs dari aktivitas pendanaan pada kuartal III 2026 sekitar Rp0,40 triliun untuk ICBP dan Rp0,44 triliun untuk INDF. Angka tersebut jauh lebih kecil dibandingkan semester I yang mencapai Rp2,95 triliun dan Rp3,38 triliun.
Ciri Rugi Kurs yang Cenderung Bersifat Sementara
Rugi kurs dapat dikategorikan sebagai tekanan sementara apabila memenuhi sebagian besar ciri berikut.
- Rugi kurs sebagian besar belum terealisasi dan berasal dari penilaian ulang utang jangka panjang, bukan dari pembayaran yang sudah dilakukan.
- Penjualan, laba usaha, dan laba inti tetap tumbuh atau stabil pada periode yang sama.
- Arus kas operasi tetap memadai untuk membayar bunga dan pokok utang yang jatuh tempo dalam waktu dekat.
- Utang valuta asing memiliki jatuh tempo panjang, sehingga terdapat waktu bagi kurs untuk berubah sebelum utang benar-benar dibayar.
- Rugi kurs belum terealisasi dapat berkurang atau berbalik menjadi laba kurs apabila rupiah menguat pada periode pelaporan berikutnya.
Ciri Rugi Kurs yang Perlu Dicermati sebagai Masalah Fundamental
Sebaliknya, rugi kurs perlu dicermati lebih jauh apabila disertai ciri-ciri berikut.
- Rugi kurs muncul berulang setiap periode karena porsi utang dolar AS terus bertambah tanpa diimbangi pendapatan dalam dolar AS.
- Arus kas operasi tidak cukup untuk menutup kewajiban valuta asing yang jatuh tempo, sehingga emiten perlu melakukan pembiayaan ulang atau refinancing pada kurs dan suku bunga yang lebih tinggi.
- Pelemahan rupiah juga menaikkan biaya bahan baku impor dan menekan margin laba kotor maupun laba usaha, bukan hanya laba bersih.
- Rasio utang terhadap ekuitas atau kemampuan membayar bunga memburuk hingga mendekati batas yang disyaratkan kreditur.
- Laba inti turun bersamaan dengan laba bersih, yang menandakan tekanan tidak hanya berasal dari penjabaran kurs.
Peran Lindung Nilai dan Mata Uang Pelaporan
Lindung nilai dapat membatasi dampak pelemahan rupiah, tetapi perlindungannya bergantung pada struktur kontrak dan komposisi aset emiten.
ICBP menyatakan tidak memiliki kebijakan lindung nilai formal atas eksposur nilai tukar. Obligasi dolar AS miliknya bernilai nominal US$2,75 miliar atau Rp49,49 triliun pada kurs laporan, dengan jatuh tempo antara 2031 dan 2052, sehingga rugi kurs atas obligasi tersebut belum berdampak pada kas dalam waktu dekat.
Sementara itu, seluruh utang berbunga PWON berupa Senior Notes 2028 senilai US$333,45 juta dengan bunga tetap 4,875%. Kontrak call spread yang dimiliki, yaitu opsi untuk membatasi kenaikan biaya pembelian dolar AS pada rentang kurs tertentu, memiliki batas atas pada kisaran Rp16.500 hingga Rp18.000 per dolar AS.
Dengan kurs JISDOR Rp18.069 dan kurs spot Rp18.080 pada 23 Oktober 2026, bagian pelemahan di atas batas atas kontrak tersebut tidak lagi terlindungi. Meski demikian, kas dan aset keuangan lancar PWON sebesar Rp5,57 triliun per 30 Juni 2026 hampir menutup nilai obligasi Rp5,95 triliun.
PWON juga memiliki aset keuangan dalam dolar AS, terutama deposito berjangka dan obligasi, senilai sekitar US$333 juta. Kombinasi aset dan liabilitas tersebut membuat penilaian eksposur bersih valuta asing lebih relevan dibandingkan melihat nilai utang dolar AS secara terpisah.
Emiten yang memiliki pendapatan dan mata uang fungsional dolar AS, seperti sebagian perusahaan tambang dan penerbangan, memiliki eksposur yang berbeda. Pelemahan rupiah dapat memberikan keuntungan kurs atas liabilitas dalam rupiah, bergantung pada komposisi aset dan liabilitas valuta asing perusahaan.
Karena itu, pengaruh kurs perlu dinilai berdasarkan keseimbangan aset, liabilitas, pendapatan, dan biaya dalam valuta asing, bukan hanya dari keberadaan utang dolar AS.
Bagaimana Posisi Emiten Perbankan
Eksposur valuta asing perbankan dikendalikan dengan mekanisme yang berbeda dari emiten nonkeuangan.
Bank wajib menjaga Posisi Devisa Neto (PDN), yang mencerminkan posisi aset dan liabilitas valuta asing, termasuk rekening administratif, agar tidak melebihi batas maksimum 20% dari modal. Ketentuan ini membuat dampak langsung penjabaran kurs pada laba bank relatif terbatas.
PDN industri perbankan tercatat 1,95% pada Juli 2026, sedangkan PT Bank Mandiri (Persero) Tbk (BMRI) mencatat 2,34% secara bank only per Juni 2026.
Dampak kurs pada bank lebih banyak muncul secara tidak langsung, ketika debitur dengan utang valuta asing tanpa pendapatan dolar AS mengalami tekanan arus kas yang dapat memengaruhi kualitas kredit.
Rasio Loan at Risk industri tercatat 8,56% dan non-performing loan (NPL) gross 2,11% pada Agustus 2026, sedikit naik dari 8,39% dan 2,10% pada Juli 2026. Perkembangan kualitas kredit debitur berorientasi impor pun tetap relevan untuk dipantau.
Sensitivitas dan Skenario hingga Akhir 2026
Simulasi sederhana membantu memperkirakan arah rugi kurs pada laporan berikutnya.
Berdasarkan perhitungan, setiap pelemahan rupiah sebesar Rp100 per dolar AS menambah rugi kurs belum terealisasi sekitar Rp10 miliar untuk setiap US$100 juta liabilitas neto. Untuk obligasi ICBP senilai US$2,75 miliar, pergerakan Rp100 setara sekitar Rp275 miliar sebelum memperhitungkan aset dalam dolar AS yang dimiliki perseroan.
Tabel 3. Ilustrasi Dampak Kurs Akhir 2026 terhadap Liabilitas Neto US$100 Juta
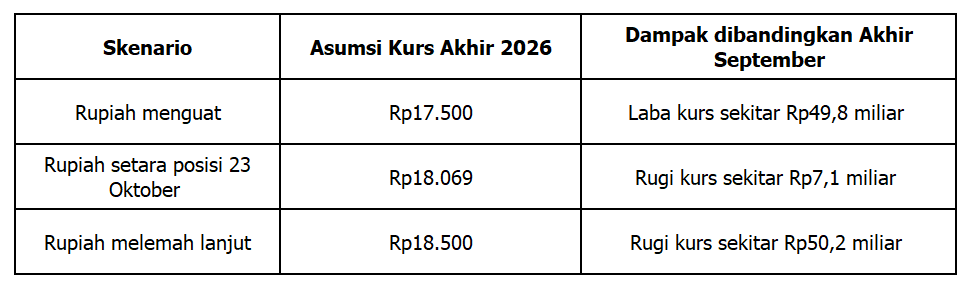
Sumber: Perhitungan dengan basis kurs penjabaran laporan keuangan per 30 September 2026 sebesar Rp17.998, tanpa memperhitungkan lindung nilai. Angka merupakan ilustrasi, bukan proyeksi.
Laporan kuartal III menunjukkan bahwa tambahan rugi kurs pada kuartal III jauh lebih kecil dibandingkan semester I, sejalan dengan pergerakan kurs penjabaran yang lebih terbatas pada periode Juli hingga September. Namun, hasil kuartal IV tetap bergantung pada posisi rupiah di akhir tahun dan posisi valuta asing masing-masing emiten.
Laporan keuangan kuartal III 2026 ICBP dan INDF yang tidak diaudit telah disetujui untuk diterbitkan pada 30 Oktober 2026. Rujukan berikutnya untuk mengevaluasi perkembangan rugi kurs adalah laporan keuangan tahunan 2026, yang menggunakan kurs penjabaran per 31 Desember 2026.
Cara Investor Membaca Rugi Kurs dalam Laporan Keuangan
Berikut langkah yang dapat dipertimbangkan untuk menilai rugi kurs secara lebih utuh.
1. Gunakan laba inti dan laba usaha sebagai pembanding
Bandingkan pertumbuhan laba usaha dan laba inti dengan laba bersih untuk mengetahui seberapa besar pengaruh selisih kurs. Penilaian valuasi berbasis laba inti dapat memberikan gambaran yang lebih konsisten dibandingkan laba bersih yang terdistorsi pos kurs.
2. Periksa arus kas dan profil jatuh tempo utang
Arus kas operasi menunjukkan kemampuan nyata emiten membayar kewajiban, terlepas dari rugi kurs yang belum terealisasi. Catatan atas laporan keuangan mengenai jadwal jatuh tempo utang valuta asing membantu menilai kapan risiko kurs berubah menjadi kebutuhan kas.
3. Petakan eksposur valuta asing dan kebijakan lindung nilai
Bandingkan porsi pendapatan, biaya, aset, dan liabilitas dalam valuta asing untuk mengetahui apakah emiten memiliki lindung nilai alami. Perhatikan juga batas atas dan masa berlaku kontrak lindung nilai, karena perlindungan dapat berkurang ketika kurs melewati batas kontrak.
4. Pantau tren beberapa periode, bukan satu laporan
Rugi kurs yang muncul sekali saat rupiah melemah tajam memiliki makna berbeda dengan rugi kurs yang berulang setiap kuartal. Laporan keuangan tahunan 2026 akan memberikan gambaran lebih lengkap tentang arah tekanan kurs dan kinerja operasional.
5. Seimbangkan eksposur portofolio melalui reksa dana
Reksa dana saham yang dikelola secara terdiversifikasi dapat membantu mengurangi ketergantungan portofolio pada emiten dengan eksposur kurs tertentu. Sementara itu, reksa dana pasar uang dapat berfungsi sebagai pengelola likuiditas selama investor menunggu kejelasan laporan keuangan berikutnya.
Rugi selisih kurs hingga kuartal III 2026 pada emiten seperti ICBP dan INDF sebagian besar berasal dari penjabaran utang dolar AS jangka panjang dan terjadi bersamaan dengan pertumbuhan penjualan, laba usaha, serta laba sebelum pajak di luar selisih kurs.
Kondisi tersebut dapat mengindikasikan tekanan yang lebih bersifat akuntansi apabila arus kas, jatuh tempo utang, dan kinerja operasional tetap terjaga. Namun, rugi kurs tidak dapat langsung dianggap sementara tanpa menilai besarnya eksposur bersih valuta asing, kebutuhan pembayaran, serta dampaknya terhadap bisnis.
Pergerakan rupiah hingga akhir tahun dan laporan tahunan 2026 akan membantu memberikan gambaran lebih lengkap. Bagi investor yang ingin menjaga porsi dana likuid sambil memantau perkembangan tersebut, pilihan instrumen tetap perlu disesuaikan dengan tujuan investasi dan toleransi risiko.
Salah satu pilihan yang tersedia di Makmur adalah Danapathi Money Market Fund, reksa dana pasar uang yang berfokus pada instrumen pasar uang dan efek utang berjangka pendek. Produk ini mencatatkan kinerja 5,48% dalam satu tahun terakhir berdasarkan data per 9 November 2026. Kinerja historis tersebut tidak menjamin hasil pada periode berikutnya.
Makmur juga menyediakan produk saham, termasuk ICBP, INDF, PWON, dan BMRI, bagi investor yang ingin memantau perkembangan kinerja dan eksposur valuta asing keempat emiten tersebut.
Pemilihan instrumen sebaiknya disesuaikan dengan horizon investasi dan profil risiko, mengingat saham memiliki volatilitas lebih tinggi, sedangkan reksa dana pasar uang tetap mengandung risiko kredit dan tidak dijamin Lembaga Penjamin Simpanan.
*Kinerja masa lalu tidak menjamin kinerja di masa depan.
Tentang Makmur
PT Inovasi Finansial Teknologi (Makmur) merupakan perusahaan yang telah berizin dan terdaftar sebagai Agen Penjual Efek Reksa Dana (APERD), serta menjadi Mitra Pemasaran Perantara Pedagang Efek Kelembagaan Level II di bawah pengawasan Otoritas Jasa Keuangan (OJK). Makmur berkomitmen memperluas akses investasi yang inklusif, sejalan dengan visi Smart Wealth Building Made Simple, dengan mengedepankan prinsip simplicity, trust, dan clarity dalam setiap proses investasi, baik melalui reksa dana terkurasi maupun investasi saham.
Didirikan oleh para profesional teknologi dan finansial berpengalaman dari Silicon Valley dan Wall Street, Makmur memanfaatkan teknologi analitik berbasis data untuk membantu investor membangun kekayaan jangka panjang. Komitmen ini turut diakui melalui penghargaan Most Trusted Financial Brands Awards 2026 dari Investortrust dan Infovesta dalam kategori Agen Penjual Efek Reksa Dana Online.
Di Makmur, Anda juga bisa memilih sekaligus membeli langsung di lebih dari 100 produk reksa dana pilihan lainnya, baik itu reksa dana pendapatan tetap, reksa dana saham, reksa dana pasar uang, maupun reksa dana campuran. Anda bisa berinvestasi reksa dana dengan memanfaatkan promo seperti promo Makmur Anchor dan Road to Makmur.
Link: Promo di Makmur
Unduh aplikasi Makmur melalui link di bawah ini dan berikan ulasan mengenai pengalaman investasi Anda di Makmur.
Perlu diketahui, selain melalui aplikasi, Anda juga dapat menggunakan aplikasi Makmur melalui situs web jika ingin berinvestasi menggunakan laptop atau komputer. Silakan klik link di bawah ini untuk informasi lebih lanjut.
Anda juga dapat menambah wawasan dengan membaca informasi atau artikel menarik di situs web Makmur. Silakan klik link di bawah ini:
Website: Makmur.id
Editor: Merry Putri Sirait (bersertifikasi WPPE)
Penulis: Lia Andani

Emiten Consumer Staples dengan Pricing Power yang Relatif Kuat di Tengah Tekanan Inflasi
Key Takeaways: Inflasi merupakan salah satu tantangan ekonomi yang secara langsung memengaruhi daya beli masyarakat. Ketika harga barang dan jasa meningkat secara umum, nilai riil uang menurun sehingga jumlah uang yang sama tidak lagi mampu membeli barang atau jasa dengan volume maupun kualitas yang setara seperti sebelumnya. Fenomena ini dapat dilihat dari perkembangan inflasi nasional […]


Emas, Saham, atau Obligasi Negara, Mana yang Lebih Andal Melindungi Portofolio dari Penurunan Daya Beli?
Key Takeaways: Inflasi tahunan Indonesia tercatat 3,23% pada Oktober 2026, lebih tinggi dari 2,86% pada Oktober 2025. Di tengah inflasi tahunan yang masih tinggi dan pelemahan rupiah, Bank Indonesia mempertahankan BI-Rate di level 5,75% hingga Oktober 2026 setelah menaikkan suku bunga acuan pada kuartal II. Dalam kondisi seperti itu, emas, saham, dan obligasi negara sering […]

Tidak Semua Bank Terdampak Sama saat Cost of Fund Naik, Apa yang Membedakan Bank dengan CASA Tinggi?
Key Takeaways: Bank Indonesia menaikkan BI-Rate 100 basis poin pada kuartal II 2026, dari 4,75% menjadi 5,75%, lalu menahannya pada Rapat Dewan Gubernur (RDG) Juli hingga Oktober 2026. Pada RDG 20–21 Oktober 2026, BI menahan BI-Rate, tetapi menaikkan suku bunga deposit facility dari 4,75% menjadi 5,00%. Per September 2026, kredit perbankan tumbuh 13,26% secara tahunan, […]

Reinvestasi ke Emiten yang Sama atau Diversifikasi, Mana yang Lebih Menguntungkan Setelah Musim Pembagian Dividen?
Key Takeaways: Sepanjang YTD 2026, tiga pembagi dividen tunai terbesar di Bursa Efek Indonesia berasal dari sektor perbankan, yaitu PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) sekitar Rp52,10 triliun, PT Bank Mandiri (Persero) Tbk (BMRI) Rp50,63 triliun, dan PT Bank Central Asia Tbk (BBCA) Rp40,06 triliun. Adapun PT Bank Negara Indonesia (Persero) Tbk (BBNI) berada […]

Mitigasi Risiko Apabila Perusahaan Memutuskan Go Private, Ini Reorientasi Strategi yang Perlu Investor Lakukan
Key Takeaways: Keputusan suatu perusahaan terbuka untuk melakukan go private merupakan salah satu aksi korporasi yang perlu dicermati investor. Proses ini mengubah status perusahaan dari emiten yang sahamnya diperdagangkan di bursa menjadi perusahaan tertutup dan tidak lagi tunduk pada kewajiban sebagai perusahaan terbuka sebagaimana sebelumnya. Dalam praktiknya, proses go private dapat disertai voluntary delisting dari […]